
未来生物医药领域的发展方向是什么

未来生物医药的“下一站”是什么?这并非一个能用单一答案概括的问题。它的方向由至少四股力量共同牵引:技术突破的颠覆力、药物形态的进化力、政策资本的塑造力,以及地理空间的集聚力。我们从这四个维度拆开来看。
从技术突破的维度看,AI正从“辅助工具”变为“研发引擎”
过去,新药研发是场耗时耗资的豪赌。AI的介入,正将这个过程从“经验试错”重构为“可计算的工程”。以AlphaFold3为代表的模型,能将传统靶点发现到候选分子确认的周期从5-7年压缩至24-30个月,并将I期临床成功率从行业平均的40%-65%提升至80%-90%。
这不仅是提速,更是范式转换。
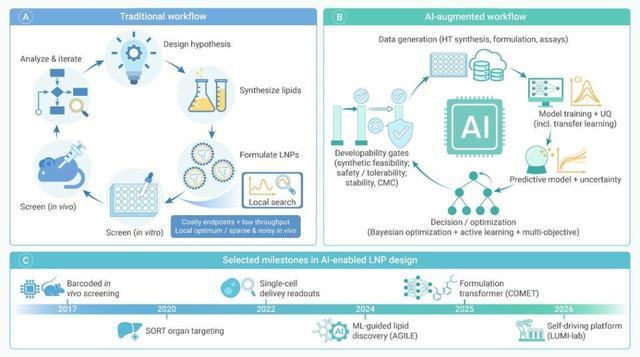
核心突破体现在最棘手的“递送”环节。例如mRNA药物,其成败关键不在于序列设计,而在于能否精准送达肺、脑等目标器官。剂泰科技的AI平台NanoForge,通过整合千万级脂质库与基础模型,将靶向LNP(脂质纳米颗粒)的研发时间从数年缩短至2-3个月,并已实现对8个关键器官的精准靶向。
MIT团队利用AI驱动的LUMI-lab平台,在自主测试1700多个LNP配方后,实现了20.3%的小鼠肺上皮基因编辑率。AI不再只是筛选分子,而是在重新组织整个“载荷—载体—工艺”的协同设计实验。
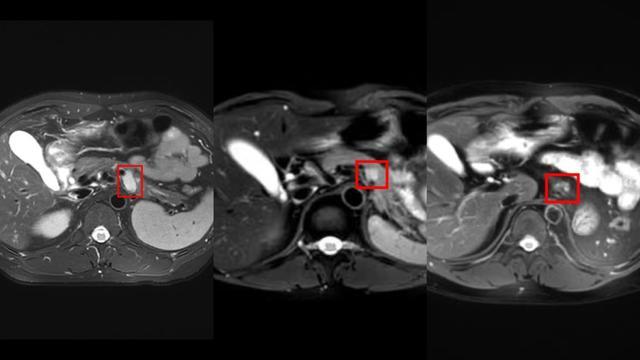
应用场景因此被极大拓宽。在罕见病领域,AI正用于破解“无药可医”的困境。MIT团队用生成式AI筛选4500万种化合物,发现了对抗高度耐药菌的新型抗生素。在肿瘤治疗领域,上海瑞金医院已成功利用个性化mRNA疫苗治疗晚期肾上腺皮质癌患者。
技术的前沿探索,正将过去的不可能变为可能。
当我们把目光转向具体的药物形态,ADC的演进揭示了“迭代创新”的路径
如果说AI等技术是“底层革命”,那么ADC(抗体药物偶联物)的竞争则展现了“应用层创新”的激烈程度。中国已成为全球ADC研发的绝对核心,在研项目占比超过50%。但领先地位并非靠数量维持,而是靠快速的技术迭代。
当前的主流迭代方向直指临床痛点:克服肿瘤异质性和耐药性。双特异性ADC(如同时靶向EGFR和MET)能提升肿瘤细胞内吞效率,扩大杀伤范围;双载荷ADC(如同时搭载TOP1抑制剂和ATR抑制剂)则通过多机制协同,降低单一毒素的耐药风险。
这些新一代ADC在2026年AACR大会上已占据“重磅ADC”名单的半壁江山,显示行业已进入以解决临床耐药为目标的深度创新阶段。
市场的反馈是热烈的。全球ADC市场正以年复合增长率30.6%的速度狂奔,预计2032年将突破1151亿美元。中国药企如荣昌生物、科伦博泰,凭借差异化技术平台和积极的海外授权(BD),正在全球市场兑现创新价值。
然而,繁荣背后亦有隐忧:国内研发靶点同质化(扎堆HER2、TROP2)、医保谈判带来的降价压力,以及出海面临的严苛临床数据要求,都是商业化路上必须跨越的关卡。
政策与资本,构成了行业发展的“环境”维度
技术能否落地,创新能否持续,极大依赖于外部环境。国内以 “818号令”和“828号令” 为核心的监管体系,正在构建一个“合规与创新”双轮驱动的新环境。
从企业端看,新规带来了阵痛与机遇。“818号令”设置了史上最严的处罚红线,对违规临床研究最高可处违法所得20倍罚款及终身禁业,并明确临床研究主体只能是三甲医院,企业回归研发服务本位。
这短期内清退了大量不规范企业,但长期看,它为真正有临床价值的技术铺平了从“技术”到“药品”的合规转化路径,引导行业聚焦疑难疾病与罕见病,摒弃非治疗性炒作。
从资本端看,港交所“18A章” 为未盈利的生物科技公司打开了国际融资大门。2025年,港股生物医药IPO募资达292.65亿港元,其中18A章企业贡献了约47%。
这不仅缓解了创新企业的资金饥渴,更重要的是引入了贝莱德、淡马锡等全球顶级长线资本,推动了估值体系与国际接轨,激励企业追求更具全球竞争力的硬科技创新。
最后,我们从产业地理的维度观察,创新正在“集群”中加速
政策和资本是“软环境”,产业集群则是“硬载体”。以广州黄埔区为例,它展示了“头部企业+顶尖科研+临床医院”生态的爆发力。这里集聚了超过4800家生物医药企业,包括阿斯利康、百济神州等12家世界500强区域总部。
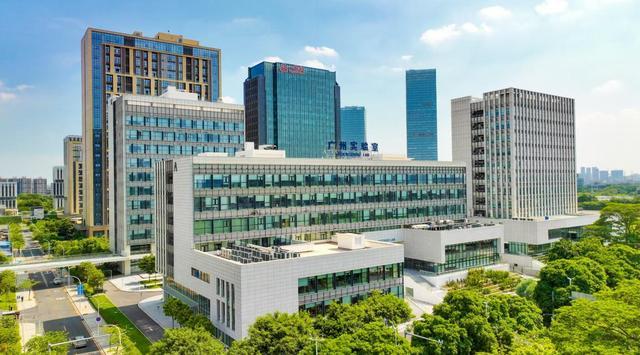
其关键机制在于搭建了全链条转化平台。全国高校技术转移转化中心生物医药分中心,就像一个“全能教练”,从851个项目中遴选33个重点孵化,提供从概念验证到中试生产的全套服务,预计2026年下半年将有一批抗肿瘤、罕见病疗法完成概念验证。
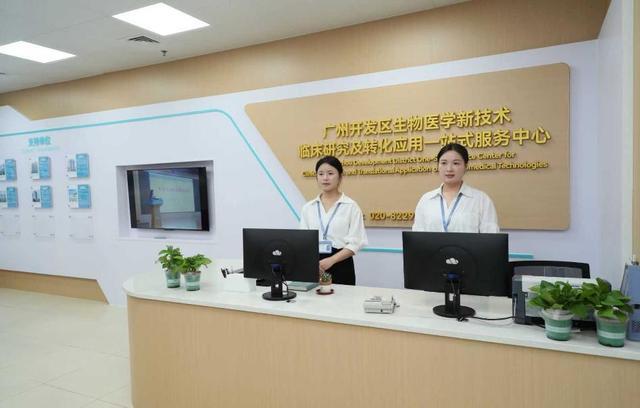
这种“研-转-产”的密集协作,产生了显著的效率:2026年一季度,黄埔区生物医药产值同比增长11.7%。它的示范效应在于,精准的赛道定位(如聚焦CGT、核药)、闭环的政策体系与专业的空间载体,共同构成了吸引创新要素的强磁场。
整合判断:未来是“高质量创新”与“全球化竞争”的双重奏
综上所述,未来生物医药的发展方向,是上述四个维度交织作用的结果。
从技术趋势看,AI、基因编辑等工具将深度嵌入研发全流程,使针对极少数患者的个性化、一次性治愈方案成为经济可行的常态。
从竞争格局看,中国在ADC、CGT等细分领域已建立起研发端的规模优势,但下一步的竞争将是从“研发领先”到“全球临床价值和商业成功”的跨越。这要求企业不仅要有前沿技术,更需具备全球多中心临床试验(MRCT)能力和国际品牌渠道。
从行业生态看,国内“严监管+资本国际化”的组合,正强力驱动行业从“泛泛创新”和“规模扩张”转向**“以临床价值为导向的高质量创新”**。产业集群将成为这种高质量创新最主要的转化器和加速器。
因此,未来的核心图景是:在全球监管标准趋同(如ICH指南)的背景下,一批在中国严格监管和资本市场锤炼下成长起来的企业,依托区域产业集群的高效转化,带着由AI等前沿技术赋能、具有全球差异化的创新产品,参与最高水平的国际竞争。
行业的赢家,将是那些能同时驾驭技术突破、临床洞察、合规运营与全球布局的整合者。