AI热潮褪去哪些公司将被“抛弃”

AI产业的体检报告出来了:这不是一场感冒,而是一次需要动大手术的结构性分化。2026年上半年,全球市场对AI的狂热追捧,正进入一个残酷的“去伪存真”阶段。诊断结论很明确:那些没有真实订单、没有核心技术、仅靠概念包装的“伪AI”公司,正在被市场永久性地抛弃。
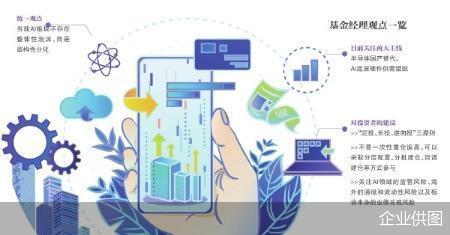
基金经理关于AI板块结构性分化的观点汇总
这不是指数的短期回调,而是估值逻辑的根本性切换。当市场从“讲故事”转向“算回报”,一份份具体的“化验单”就成了最无情的审判书。
化验单上的三个关键异常指标
要识别哪些公司会被抛弃,不需要复杂的模型,看这三个硬指标就够了。
第一,AI业务营收占比低于5%,且无任何可核实的批量订单。 这是最致命的一条。许多被爆炒的标的,其AI相关收入几乎可以忽略不计。比如祥鑫科技,市场炒作其液冷散热产品绑定AI服务器,但公司公告显示,相关产品2025年营收占比仅0.002%,2026年第一季度也仅0.027%。
同样,超声电子走出3连板后澄清,市场传言其高频板通过英伟达认证不属实,相关产品尚处研发测试阶段,无任何产品供货。
第二,研发投入长期低于营收的10%,缺乏核心技术壁垒。 真正的AI行业,研发投入占比普遍在20%以上。而蹭概念的公司,研发投入严重不足,本质是“AI-Washing”。
拟赴港IPO的“第零智能”就是一个典型,尽管定位为AI公司,但研发开支占营收比例常年低于10%,近七成收入来自网贷催收外包业务,被监管认定为典型的伪科技包装。
第三,估值完全脱离基本面,动态市盈率超百倍,靠投机资金击鼓传花。 宏和科技在发布风险提示公告时,其滚动市盈率高达804.29倍,而行业平均水平仅为112.75倍。
这些公司的总市值被炒到与有真实业绩的龙头比肩,但营收可能仅为后者的几分之一,股价完全由短期情绪和杠杆资金推动,机构持仓占比极低。
病因诊断,外因是诱因,内因才是绝症
此轮AI热潮退去,外因是市场逻辑的集体切换。2026年6月,Meta宣布计划对外出售闲置算力,一举击碎了市场对“算力永远稀缺”的信仰,引发了全球AI板块的集体估值回调。这就像是流感季节,外部环境的变化让所有人都面临考验。
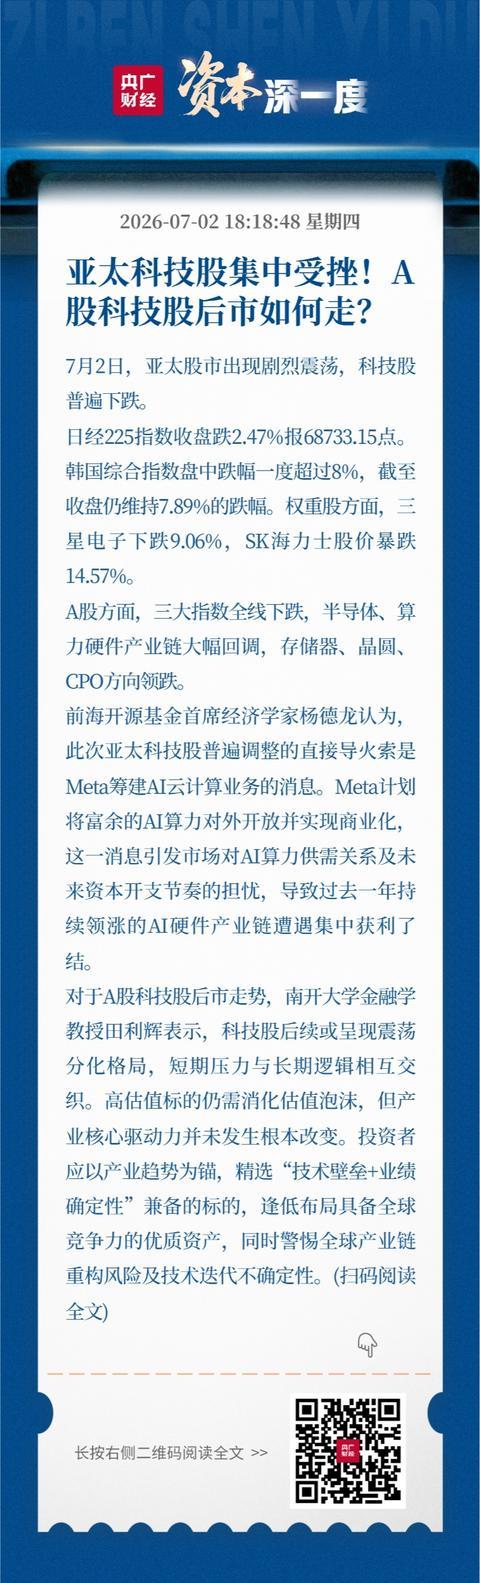
亚太科技股集体震荡下跌的相关财经报道
但决定生死的,是内因。那些将被抛弃的公司,其自身的商业模式存在根本性缺陷。
病因一:商业模式是“金融租赁”,而非“科技成长”。 摩根大通和著名空头查诺斯都指出,许多无自有算力、仅靠采购GPU转租的第三方算力运营商,本质上是回报率仅个位数的金融租赁业务,却被赋予了科技成长股的估值。一旦Meta等超大规模厂商开始对外出售算力,它们的商业模式将瞬间崩塌。
病因二:产品没有不可替代性,壁垒一触即溃。 招商证券的研报指出,在多模态大模型快速迭代下,纯语音交互类AI产品的壁垒被直接击穿。语音AGI赛道几乎所有厂商都无法建立差异化优势,盈利空间将快速归零。港股上市的云知声,上半年股价跌幅已达82%,就是这一病因的典型标本。
病因三:现金流与估值严重错配,靠融资续命。 高盛的研究显示,95%以上靠叙事炒作、无实际付费客户的中小AI应用公司,在业绩兑现阶段将被资金彻底抛弃。当前全球62%的AI应用企业处于持续亏损状态,投入产出比完全失衡。这些公司没有自我造血能力,一旦融资环境收紧,就会面临生存危机。
预后判断,阶段性调整与结构性衰退的分水岭
诊断的最终目的,是判断预后。对于AI行业整体,这并非2000年互联网泡沫的全面破裂,而是一次结构性的分化。真正有业绩支撑的AI龙头,如光模块、存储芯片等领域,其上涨由真实的供需缺口驱动,调整后仍可能延续长牛行情。
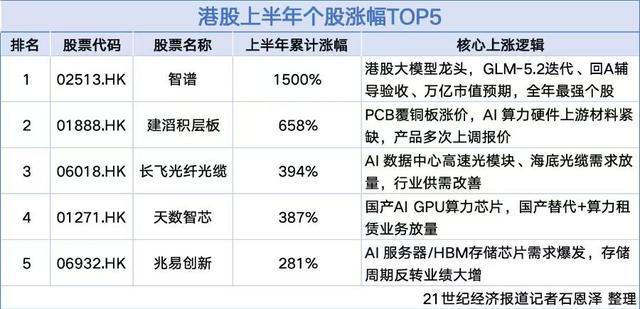
港股上半年涨幅居前的AI相关个股汇总表
但对于以下几类公司,其命运可能是结构性的、不可逆的价值毁灭:
纯概念蹭热点,无任何实质业务的公司:预后最差,将大概率归零。例如,那些仅靠发布一纸AI投资公告,或实验室阶段的样品,就将股价炒高数倍,但至今无任何营收的公司。产业资本已在加速逃离,6月仅半导体AI算力板块,就有7家公司大股东集中减持套现67.4亿元。
商业模式被证伪的“伪成长”公司:如第三方算力租赁、纯语音AGI应用等。它们面临的不是周期性的需求疲软,而是商业逻辑的根本性颠覆。宁泉资产杨东甚至预警,这些仅靠主题炒作、无核心护城河的AI热门股,后续估值大概率出现80%-90%的回撤。
缺乏定价权的“卖苦力”公司:如部分AI服务器分销商、简单OEM代工厂。摩根士丹利指出,像CDW、TD Synnex这类分销商,只能靠固定利差周转库存,无法将营收增长转化为利润,一旦需求回落,估值将向传统行业均值回归。
AI的宏大叙事并未结束,但资本已经度过了盲目撒钱的阶段。当潮水退去,你会发现,那些穿着“皇帝新衣”的裸泳者,从一开始就没有真正的泳衣。市场正在用真金白银投票,为那些能解决实际问题、创造真实利润的公司加冕,也为那些仅会讲故事的“伪AI”敲响丧钟。