
创始人变身对手,多风险缠身的工业3D打印龙头联泰科技递表港交所

3D打印行业正在迎来赴港上市潮。
继消费级3D打印企业创想三维(HK:03388)于5月底登陆港股市场之后,6月29日,工业级3D打印设备企业上海联泰科技股份有限公司(下称“联泰科技”)也正式向港交所主板递交了上市申请。
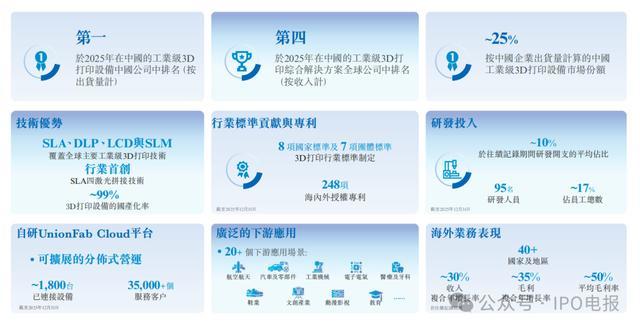
在招股书中,联泰科技自称是国内工业级3D打印设备(按出货量计)第一的企业,市场占有率高达25%。因此,联泰科技此番IPO备受市场关注。
然而,仔细翻阅招股书就会发现,这家头顶“行业第一”光环的3D打印企业,其高度分散的股权结构、令人堪忧的财务状况以及企业发展过程中潜藏的多重经营风险,也一同被摆上台面,成为其上市路上的拦路虎。
股权极度分散
联泰科技成立于2000年7月,创始人为邹波、赵毅。
与大部分拟上市企业不同,联泰科技的股权架构呈现出极度分散的特征,不存在单一实际控制人,公司控制权也并不掌握在创始团队手中,这进而导致投资者对该公司的治理稳定性产生疑虑。
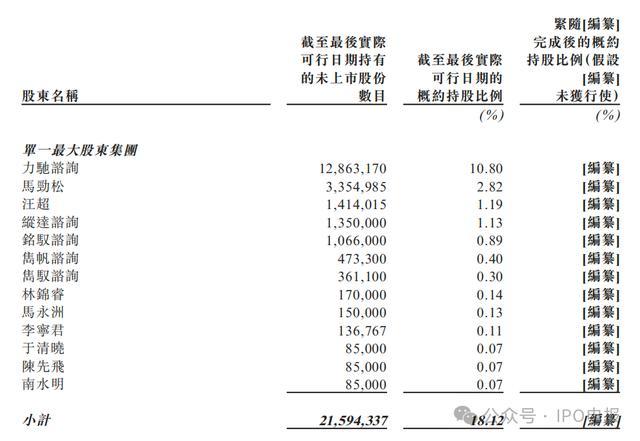
截至招股书披露的最后实际可行日期,由力驰咨询、纵达咨询等5家咨询机构及马劲松、汪超等8名自然人组成的单一最大股东集团,通过一致行动协议合计控制公司仅约18.12%的股份。
第二大股东为联新资本曲列锋,合计持股13.56%。其与单一最大股东集团的持股差距并不大。其余机构股东如中泰创投、元禾控股等持股均不足5%。
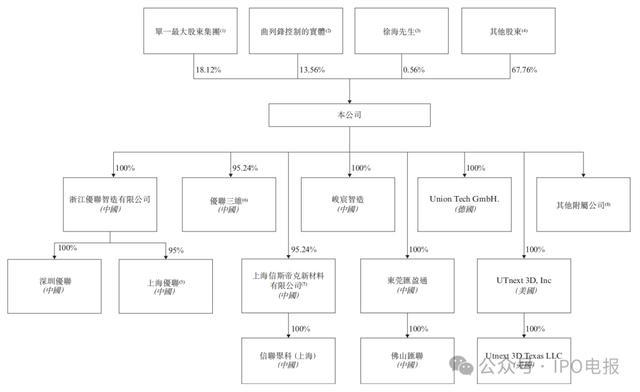
同时,联泰科技的股东数量众多且繁杂,机构、自然人、员工平台交织,如果公司出现重大经营决策意见分歧,可能导致运营效率低下,管理层动荡乃至控制权争夺等诸多企业管理运营风险。
值得注意的是,现龄55岁、2019年3月加入联泰科技并担任公司董事长的徐海仅持股0.56%,远低于2004年加入公司的总经理马劲松2.82%的持股比例。
创始人离场,变身竞争对手
此外,IPO电报注意到,联泰科技的创始团队目前也已彻底淡出核心经营序列。
事实上,在2000年7月联泰科技成立时,创始人邹波持有90%股权,另一位创始人赵毅则持有剩余10%股权。后经2014年3月、2015年8月、2016年和2017年多次增资扩股后,邹波的持股比例大幅下降至33.94%,持股数量降为1746.1758万股,而赵毅的持股比例则降至5.57%。
据招股书披露,到了2019年1月,邹波开始将其持有的436.5439万股以每股1元的价格转让给联新行毅、联一投资、联元投资、万马腾飞和卓睿;当年4月,邹波再次将其持有的1154.8738万股以每股0元的价格转让给联新行毅、联一投资、联元投资、万马腾飞和卓睿。
在当时3D打印市场正值火热的2018年、2019年,创始人邹波选择将自身的股份大比例低价乃至0元价格转让给资本方,显得极不寻常。
对于2019年1月和4月的这两次股权转让,招股书中解释为“股份转让的代价乃参照邹波先生与投资者订立之协议厘定。根据该协议,邹波先生透过转让股份,抵偿其于相关融资协议项下之回购及补偿责任。订立上述协议之背景,为邹波先生因与其他持份者在业务策略上存在分歧,有意出售其大部分股权。”
与邹波股权大幅转让相对应的是,2018年11月邹波离任公司董事长,该职位于2019年3月由资本方代表徐海接任,马劲松同时升任总经理。至此,在公司内斗和资本裹挟下,创始人邹波在公司股权上失去实际控制权,并在职务担当上失去话语权。
2022年11月,邹波再次将其持有的45万股以每股12元的价格转让给张瑞和施晶晶;并在今年4月将其剩余持有的109.3581万股以每股9-11元不等的价格折价清仓转让给泸州航空发展和王元高。在最后这两轮股份转让中,邹波合计套现1698.4947万元。至此,邹波与其亲手创立的联泰科技再无任何联系。
不止邹波,联泰科技另一创始人赵毅目前也仅持有公司2.41%股份,且早已不在公司担任任何职务。
对于联泰科技来说,赶走创始人或许并非好事。
2022年,离开联泰科技的邹波创业成立上海粒米智能科技有限公司,重新杀回3D打印行业老本行。截至目前,据企查查数据显示,粒米智能主要有邹波和上海创徕企业管理合伙企业两名股东,其中,邹波持有粒米智能70.1431%股权,上海创徕则持有剩余股权。值得一提的是,上海创徕仍然由邹波实际控制。
截至目前,粒米智能已在3D打印领域拥有多项核心专利。这意味着,由邹波一手创立的两家3D打印企业,未来将在核心技术、人才资源、客户资源等方面展开全方位直接竞争。这对于联泰科技来说,毫无疑问会大幅增加竞争压力。
增长乏力,三年累亏1.45亿
股权分散之外,联泰科技在业绩方面的数据表现也难言乐观。
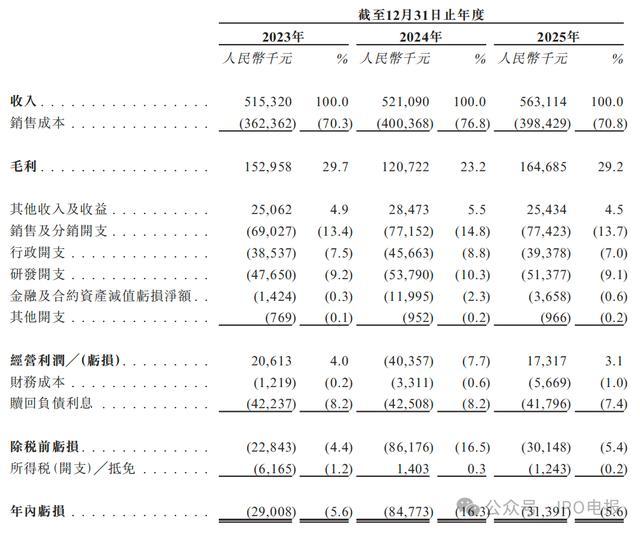
2023-2025年,公司营业收入分别为5.15亿元、5.21亿元和5.63亿元,营收常年徘徊在5亿元水平始终未有大的突破,增长颇为乏力。
报告期内,公司分别亏损0.29亿元、0.85亿元及0.31亿元,三年累计亏损超过1.45亿元。
即便按非国际财务报告准则调整后,公司在2023年和2025年分别实现0.15亿元和0.1亿元的小幅盈利,但是其在2024年仍大亏0.42亿元,盈利表现极不稳定,缺乏可持续性。
而毛利率的大幅波动则直接暴露了联泰科技盈利能力的脆弱性——从2023年的29.7%骤降至2024年的23.2%,2025年虽回升至29.2%,但始终未能突破30%的关口。
公司坦言,直接材料成本一直占到销售成本的60%左右,是制约盈利能力的关键因素。原材料及零部件价格波动会进一步加剧成本结构和利润率的波动性。
应收账款持续扩大,客户留存率下滑
联泰科技的应收账款问题同样不容忽视。
2023-2025年,公司贸易应收款及应收票据分别为2.92亿元、3.31亿元和3.45亿元,呈现持续扩大的态势,且占当期营收比重分别为56.7%、63.5%和61.3%。
报告期内,联特科技同期减值拨备也同步增长,分别为520万元、1050万元和1280万元。其中,公司因历史长账龄客户回款困难,持续计提大额坏账损失,占用营运资金。
此外,公司客户层面的流失信号同样不容乐观。
招股书披露,2023-2025年,公司关键客户(年贡献收入超50万元的客户)总数分别为172家、187家和161家。关键客户数量在2025年出现不增反降的情况。
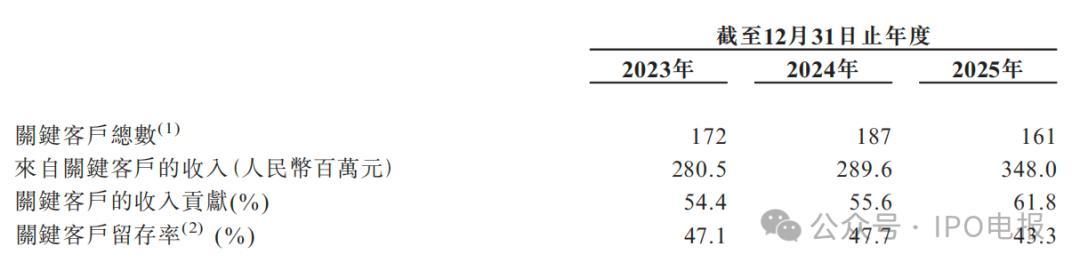
报告期内,公司各年度客户留存率分别为47.1%、47.7%、43.3%,近半数老客户不再复购,一次性交易特征明显,产品与服务的客户粘性偏弱。
客户基数和客户留存率双下滑的同时,联特科技的大客户集中度则快速抬升。
2023-2025年,公司来自前五大客户的收入占比分别为11.2%、17.5%和22.9%;其中,各年度最大客户的收入贡献占比分别为3.1%、9.1%和12.8%。这直接表明,在客户数量和留存率双双下滑的情况下,公司业务越来越依赖少数大客户,反映出公司在客户拓展方面面临不小阻力。
除此之外,联特科技在招股书中还明确披露了用工合规方面的瑕疵。2023-2025年,公司对部分员工的社保及住房公积金欠缴金额分别为约260万元、390万元和500万元,存在经营合规短板。
事实上,这并非联泰科技首次接触资本市场。
早在2016年4月,联特科技就曾在全国中小企业股份转让系统(新三板)挂牌,证券代码:836987。然而,仅仅三年后——2019年3月,公司便从新三板自愿摘牌退市。
2023年3月,联泰科技向上海证监局提交A股上市辅导备案,并由中泰证券担任辅导券商。但随着当时A股IPO审核趋严,公司最终于2025年7月终止了与中泰证券的辅导协议,转而寻求港股上市,而此次赴港上市的独家保荐人则更换为国泰海通证券。
从新三板挂牌、摘牌,到谋划A股上市辅导后终止,再到如今递表港交所,联泰科技的上市之路几经波折。
作为国内工业级3D打印设备出货量第一的企业,联泰科技拥有二十多年的技术积累和研发沉淀,但是其存在的创始人出走变身竞争对手、股权高度分散、营收增长乏力及连年亏损、以及客户流失等企业治理结构风险和经营问题,也在不同层面拷问着公司的可持续经营能力。这些风险因素和不确定性同时也将成为对于投资者乃至港交所关注的重点。