IPO撤单量腰斩,为何“一查就撤”仍难根除?

IPO撤单量腰斩了,为什么“一查就撤”还没根治?
截至2026年7月中旬,年内A股主动撤回IPO的规模已降至40家,较2025年同期下降近五成。这个数字听起来,似乎“一查就撤”的顽疾正在被解决。但另一面是,2026年6月30日,康瑞新材、东岳氢能、九安智能三家被抽中现场检查的企业,在同一天集中撤单。
市场在追问:撤单量降了,可“一查就撤”的根,真的拔掉了吗?监管层围绕这个问题,已经从前端到后端,铺开了一张覆盖全链条的改革网络。
监管视角:撤单量腰斩,“一查就撤”为何没根治
从监管层看,2026年上半年的31家撤单量,对比2025年同期的74家,降幅超过50%。这个成绩直接来自“申报即担责”的刚性约束。2024年修订的《首发企业现场检查规定》明确,即使企业撤回申请,检查工作不中断,追责不停止。
2026年7月,上交所对已撤单的易加增材开出罚单,不仅处罚企业,还对保荐机构中信证券的2名保代、审计机构容诚所的3名签字会计师同步出具警示函。这彻底打破了“撤单即免责”的侥幸心理。
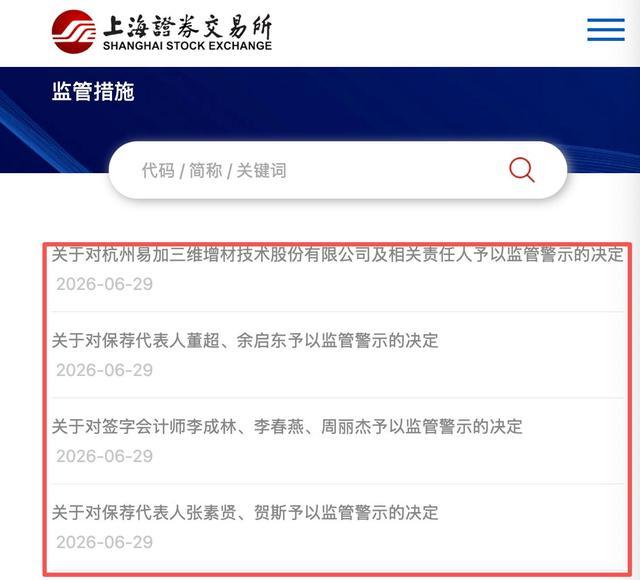
上交所公示的相关主体监管警示决定列表
但仍有企业“顶风”撤单,说明震慑之下仍有漏网之鱼。2026年至今,前四批现场检查累计抽取40家企业。这背后,是部分企业“先申报再整改”的惯性思维尚未完全根除。
监管层正在通过提高现场检查的密度和针对性来应对——2026年7月启动的第四批现场检查,一次性抽取21家,且科创板抽查比例超过30%,重点指向硬科技赛道的信息披露真实性。
中介视角:罚单穿透到保代个人,薪酬制度挂钩存续期
从中介机构的角度看,改革矛头已精准指向券商和会计师的“看门人”责任。2026年以来,证券业罚单量虽回落,但罚金同比翻番,中天国富合计被罚超4000万元。
追责已穿透至保荐代表人个人,截至2026年7月,已有3名保代被纳入D类(暂停业务资格)名单,32名保代被纳入C类(处罚记录类)名单。
更关键的是,监管正在通过制度设计,让中介机构的利益与项目质量深度绑定。2026年4月,证券业协会修订发布《证券公司建立稳健薪酬制度指引》,明确投行人员绩效薪酬递延支付,追索扣回机制覆盖离职和退休人员。
这意味着,保代不能只靠“过会”拿钱,项目后续出问题,已落袋的奖金也要被追回。同时,投行质量评级已与业务资源直接挂钩——2026年北交所20家撤单项目中,对应的保荐机构中约70%的券商2025年投行业务质量评价为B或C类。
企业视角:“一查就撤”的代价,正在从“概率”变为“确定”
对于拟IPO企业而言,撤单不再是一次“重启”的选项,而是一连串明确且沉重的成本。
虽然目前尚未出台全国统一的“限制再次申报年限”的硬性规则,但监管已形成一套严密的实操约束:所有“一查就撤”项目的主体信息将在交易所官方渠道公示惩戒;企业后续再次申报时,将被直接纳入“重点审核”名单,适用最严格的核查标准;对应保荐机构的投行业务质量评价直接扣减分数。
此外,2026年6月修订通过的《注册会计师法》,将审计机构违规出具虚假报告的罚款上限从违法所得5倍提升至10倍,情节严重直接暂停执业或吊销证券服务资质。
这意味着,企业想通过“带病申报”闯关,一旦被查,不仅要面对监管追责,还会面临审计机构因风险过高而拒绝合作的情况。企业的“闯关”成本,已经从“可能被罚”变成了“几乎必然被查”。
综合判断:改革方向已从“堵漏洞”转向“建生态”
“一查就撤”的零星出现,恰恰说明改革进入了深水区。注册制改革的核心,不是完全消灭“撤单”,而是让“撤单”成为企业自发的理性选择,而非逃避追责的侥幸手段。
目前,前端有科创板IPO预先审阅机制和创业板第四套上市标准,让优质企业更快上市(宇树科技从受理到注册生效仅104天);后端有“造假退市、退市不免责”的原则,以及全链条廉政风险防控机制。
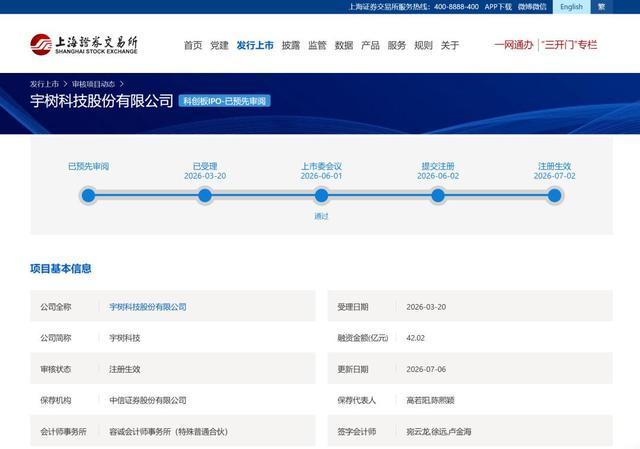
上交所公示的宇树科技科创板IPO项目信息
这场改革正在构建一个“申报前有预判、申报中有审核、撤单后有追责、上市后有监管”的闭环。对于真正想上市的企业,选择适合自己的赛道和估值,老老实实做好内控,才是唯一正确的路。