维琪科技上市募资1.65亿,能否巩固美妆原料技术领先优势?

2026年7月27日,维琪科技在北交所挂牌上市,首日收盘涨幅599.50%。这家以多肽原料为核心的美妆上游企业,IPO募资净额约1.65亿元,全部投向两个方向:珠海维琪健康产业园(1.7亿元)和研发中心升级(0.3亿元)。问题是,这笔钱真的能帮它巩固技术领先优势吗?
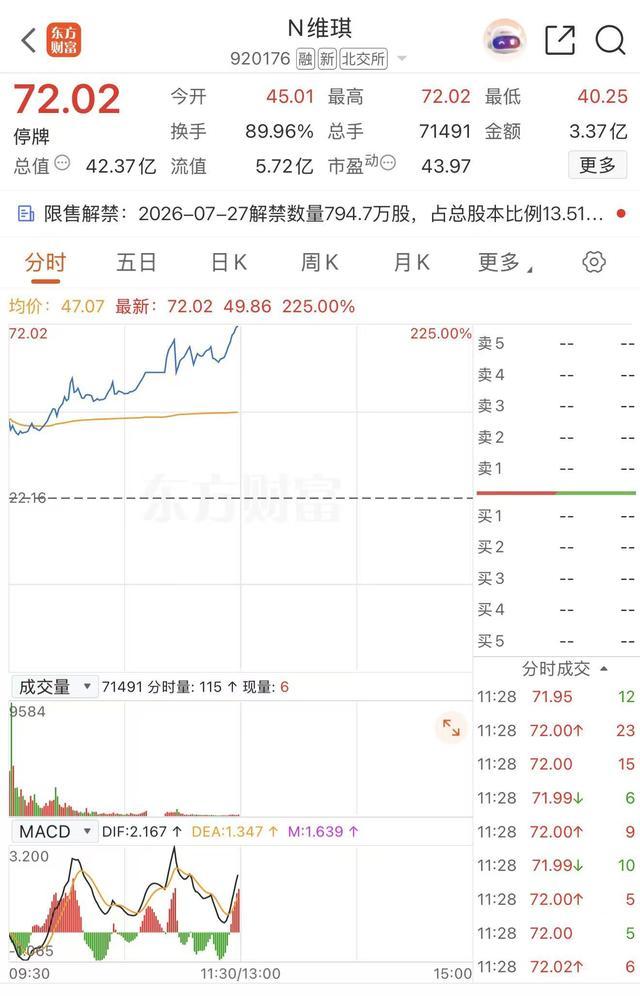
维琪科技上市首日的股票分时行情界面
从产能端看,资金落到了最卡脖子的地方
维琪科技之前是靠自有资金滚动发展了近十年的“慢公司”。创始人丁文锋是北大药物化学博士,2011年创业时就把药物研发逻辑带进了美妆多肽原料开发。
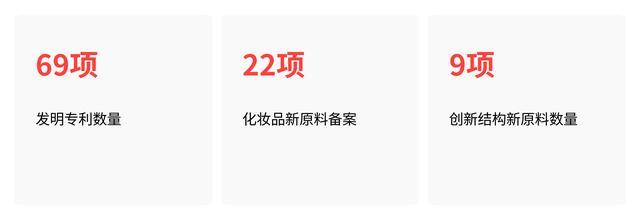
这条路走得慢,但也扎实——到2025年,维琪已拿下69项发明专利、22项化妆品新原料备案,其中9项是全行业稀缺的创新结构新原料。
但它的产能一直是个紧箍咒。维琪的产品已经卖到全球20多个国家和地区,客户包括宝洁、联合利华、资生堂等国际巨头,但自有产能却无法匹配这些大客户的订单增速。
珠海健康产业园的1.7亿元投入,就是要解决这个瓶颈——扩充活性多肽、特色植物原料、合成生物原料三大类产能,并配套成品ODM生产线。
从实际数据看,维琪的原料业务2025年同比增长31.7%,而ODM成品业务却同比下降10.89%。这说明公司业务重心正在向更高附加值的原料端集中,但同时也意味着产能缺口会越来越大。
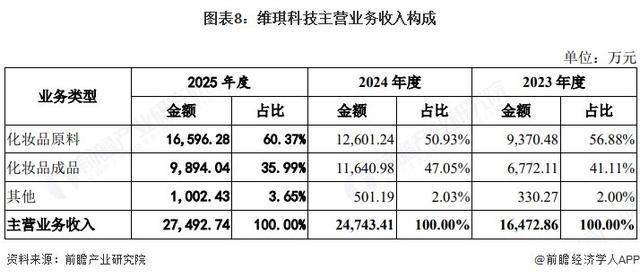
维琪科技近三年主营业务收入构成数据表
从研发投入看,3000万能撬动什么
0.3亿元的研发中心投入,占募资总投入的15%,主要用于实验室硬件升级、高端人才引进和前沿技术攻关。具体方向包括环肽定向合成、合成生物技术产业化等。
这个数字看起来不大,但考虑到维琪2025年全年研发费用也就2915万元,3000万元的追加投入相当于把研发预算加了一倍。
更关键的是,这3000万不是用来“撒胡椒面”,而是聚焦几个核心方向:深化与中科院深圳先进院的合成生物联合实验室合作,打通酶法工程、发酵工程的产业化路径。
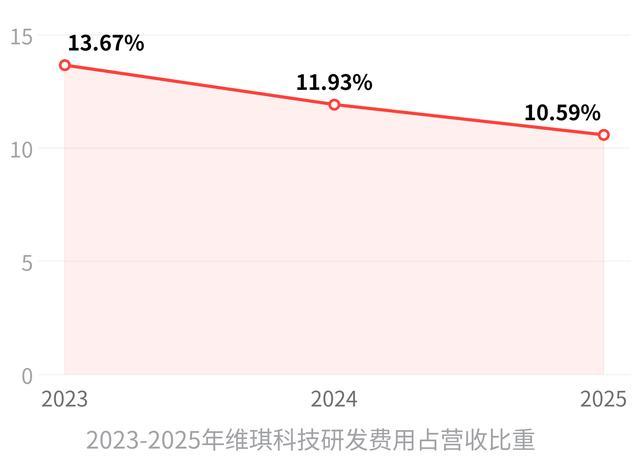
从过往数据看,维琪的研发投入强度在行业内并不算低——2023年至2025年,研发费用占营收比重分别为13.67%、11.93%和10.59%。但北交所上市委在问询中也指出,维琪存在一定比例的委外研发,独立研发能力的可持续性需要补强。这3000万,恰好就是用来补这块短板的。
从竞争格局看,这笔钱能在多大程度上拉开差距
乐观派和谨慎派在这里给出了截然不同的答案。
从乐观派的角度看,维琪当前以6.6%的市占率位列国内多肽原料行业第一,是近5年全球推出结构创新多肽数量最多的本土企业。它的核心优势在于:创新结构多肽推出数量多,且本土新原料备案节奏明显优于国际同行。
开源证券、华金证券等机构认为,募资落地后,产能和研发的双重升级将进一步拉开维琪与国内同行的技术代差。
从谨慎派的角度看,维琪2025年营收仅2.75亿元,而海外巨头美妆活性原料板块的体量是数十亿美元。海外巨头在全球合规备案、长期品牌信任度、合成生物底层技术积累上仍占据明显优势。
更具体地说,维琪的前五大客户变动率较高,第一大客户丸美生物已经开始逐步自研多肽原料替代外部采购。如果未来消费市场热点从多肽赛道转移,或者海外巨头加速推出低价竞品,维琪仅靠单次募资投入不一定能长期维持领先优势。
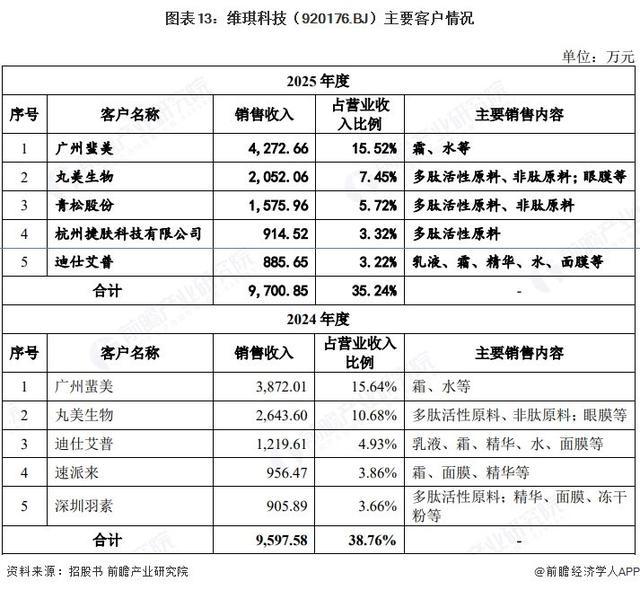
维琪科技2024-2025年度主要客户销售情况表
一个整合判断:这笔钱解决的是“从1到10”的问题,不是“从0到1”
回到最初的问题——维琪科技靠这笔募资能否巩固技术领先优势?答案是:能,但有限。
这笔钱真正解决的是维琪最急迫的短板:产能瓶颈。在此之前,维琪拥有行业领先的技术家底(22项新原料备案、79%-80%的核心原料毛利率),但受限于自有产能,无法把技术优势完全转化为市场份额。
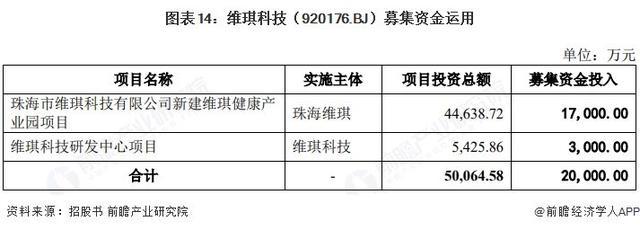
维琪科技募集资金投向项目明细表
健康产业园建成后,它将从“有技术但接不了大单”变成“有技术也有产能”,这是一个关键跃迁。
但真正的挑战在于,维琪从“国内第一”走向“全球竞争”,需要的远不止1.7亿的产能和3000万的研发投入。它需要面对的是海外巨头在品牌沉淀、全球合规网络、合成生物底层技术上的长期积累,还需要应对客户自研分流、市场热点转移等潜在风险。
说到底,这笔钱不是用来“颠覆”的,而是用来“补课”的——把过去15年靠自有资金“慢迭代”留下的产能和研发短板补上,让维琪能够以更快的速度、更大的规模去承接全球美妆品牌对创新原料的需求。
至于能否真正打破海外巨头在高端活性肽领域的垄断,取决于产业园投产后,维琪能否在产能放大的同时,保持住79%-80%的毛利率和创新多肽的输出速度。