具身智能头部扎堆上市,中小厂商还剩12-24个月突围窗口?

人形机器人赛道现在有多热?一个数字就能说明:2026年上半年,国内具身智能赛道融资总额935亿元,是去年同期的5倍。百亿估值企业从2025年的3家,猛增至26家。
人形机器人多场景应用的创意拼接展示
宇树科技8月10日启动科创板申购,发行市值约610亿元,中签率0.0181%,成为科创板史上最难中签的新股之一。紧随其后,智元机器人宣布冲刺港股,原力灵机完成股改,超20家企业进入IPO辅导或申报阶段。
当头部企业一个接一个敲开资本市场大门,赛道里剩下的3500多家中小创业企业,还有多少时间?
头部双巨头已拿走近75%的出货量,钱也在向头部集中
先看一张出货量地图。根据市场研究机构SAG的数据,2026年上半年全球人形机器人出货约1.91万台,智元机器人以8400台占44%的份额,宇树科技以5900台占31%。两家合计拿走全球75%的出货量。
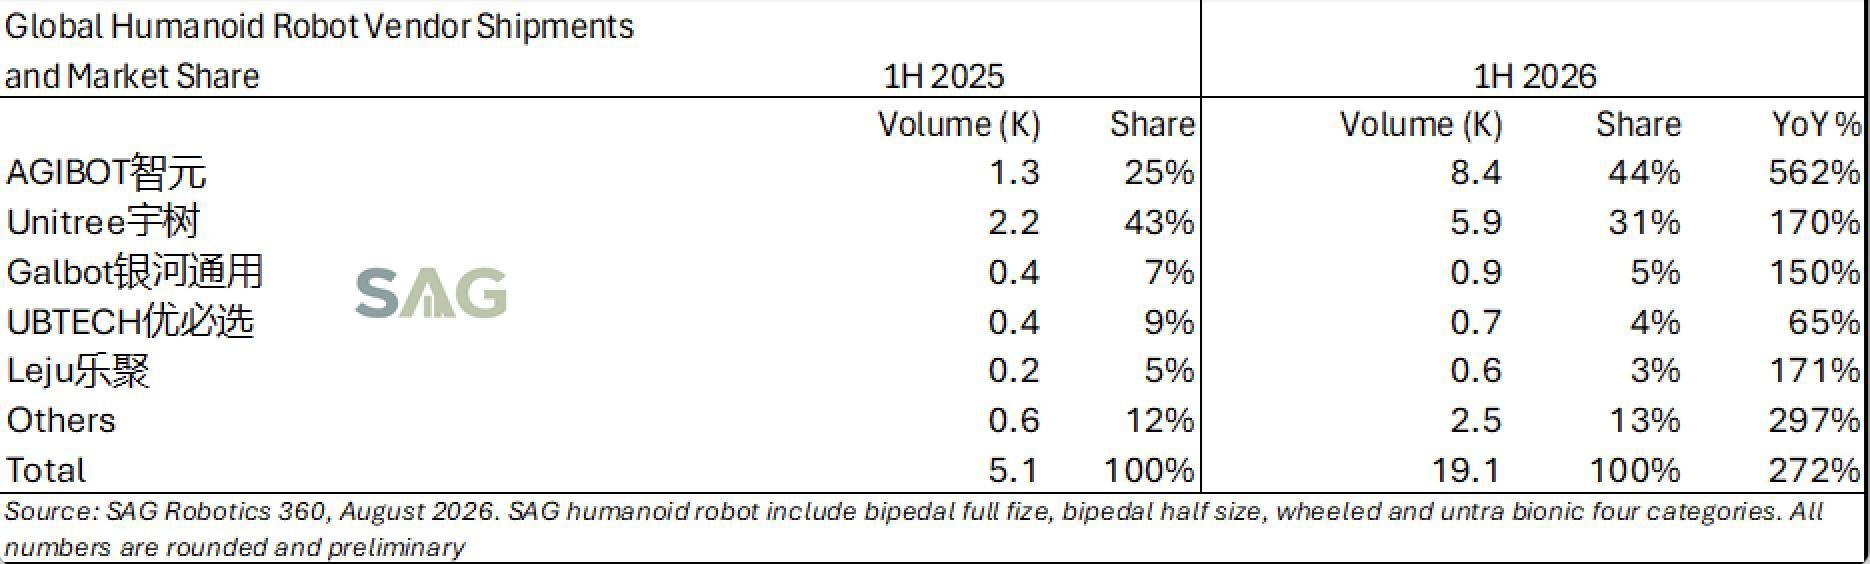
第三名银河通用约900台,份额不到5%,再往后优必选约700台、乐聚机器人约600台——从第三名开始,每个玩家份额都不足5%。
资本集中度同样高。上半年935亿元的融资总额中,前10家企业吸走超240亿元,前5家拿走约170亿元,其余200余家公司仅分得约120亿元。千寻智能创始人韩峰涛的判断很直接:资金不足的企业很难同时提升模型性能和交付能力,淘汰可能率先发生在融资环节。
但这个赛道远没到终局。技术路线上,VLA模型还无法稳定转化复杂指令,全球高质量物理交互数据仅约50万小时,而通用智能需要至少1亿小时。商业化上,工业级机器人回本周期5-8年,远超制造业通行的3年标准。
SAG报告直言:硬件规模的增长速度超过了底层技术的成熟速度。
头部玩家各有各的牌,但分属不同赛道
宇树科技是整个赛道唯一跑通盈利闭环的整机企业。2025年营收17.08亿元,扣非净利润5.91亿元,人形机器人出货5511台。它在科研、教育、表演场景扎根最深,G1机型累计产量到2026年中已达约11000台。
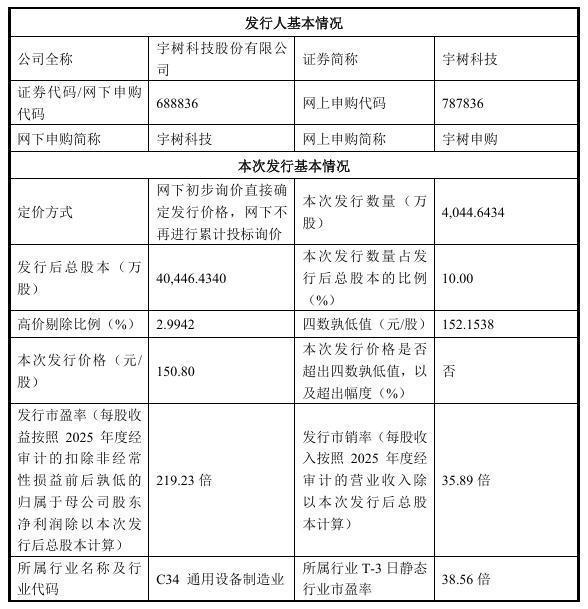
IPO募资约61亿元,近半投向大模型研发,创始人王兴兴在路演中直接劝退炒作,说"做好准备迎接技术临界点"。
智元机器人是多形态产品线最全的玩家。全尺寸双足、小尺寸双足、轮式三线并行,2026H1出货8400台,同比增长562%。由华为前副总裁邓泰华和"天才少年"彭志辉联合创立,6月第15000台机器人下线,已启动赴港上市,目标估值400-500亿港元。
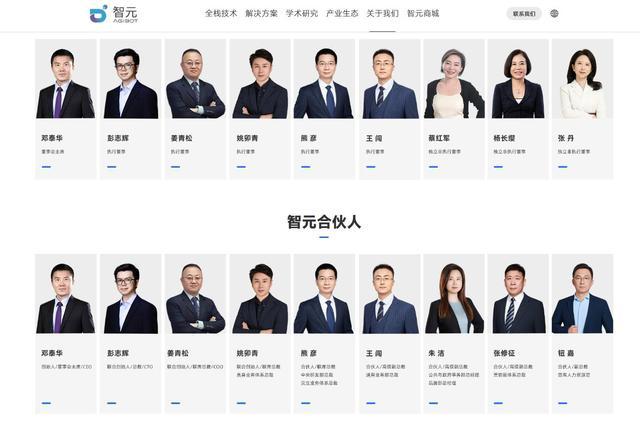
智元机器人官网披露的核心团队成员列表
但首席科学家罗剑岚从合伙人名单消失,大模型路线的技术迭代连续性面临考验。
原力灵机是刚完成股改的"大脑派"新锐。成立仅一年半,核心团队来自旷视科技,创始人唐文斌是清华姚班"三剑客"之一。2026年7月发布通用具身基础模型DM0.5和通用机器人本体Apex,此前并购了物流机器人公司Atomix(年营收近10亿元,托盘四向车销量全球第二)。
投资方里阿里、智谱、商汤等大模型公司集体押注,最新估值超200亿元。
优必选是港股"人形机器人第一股",经历了一轮残酷的估值过山车。2023年底上市后股价一度冲高至328港元,市值突破1300亿港元,随后跌至最低40.80港元,较328港元跌幅超87%。2025年营收20.01亿元,净亏损7.03亿元,6年累计亏损超50亿。
今年6月发布消费级人形机器人U1,拿到1.3万台定金预售单,但产能和交付兑现仍是悬在头上的问号。
中小创业企业的突围,关键在"做减法"
面对头部企业的资本和出货量优势,中小创业企业正在走几条差异化路线。
擎朗智能走"岗位化"路线。放弃通用人形,聚焦送餐、清扫、吧台服务等特定场景,2025年商用服务机器人出货量全球第一,送餐机器人细分市场超四成份额。机器人在真实场景中每工作一分钟,就积累一分钟数据,形成持续迭代的飞轮。
速腾聚创做"卖铲子的人"。押注具身智能的感知基础设施,不参与整机竞争。2026年上半年机器人领域激光雷达销量28.26万台,同比增长510%,机器人销量占比超50%。
中科慧思和灵心巧手聚焦灵巧手这一垂直零部件。灵心巧手月产4000台灵巧手,占全球高自由度灵巧手市场80%以上份额。中科慧思创始人张正涛判断,具身智能的"ChatGPT时刻"不会突然到来,灵巧手率先实现的将是"限定性通用"。
越疆科技走"一脑多体"平台化路线。从工业协作机器人向消费级人形机器人降维,用自研大模型驱动多形态硬件,协作机器人出口量连续8年行业首位。
这些路径的共同特征是"做减法"——聚焦垂直场景、聚焦基础设施、聚焦零部件、聚焦软件平台,而不是与头部在全尺寸人形通用机器人上正面竞争。
12-24个月窗口正在收窄,能活下来的是"六边形战士"
联想创投合伙人王光熙不久前接受采访时直言,具身智能确实过热,估值炒得偏高。他预计到2027年,技术跟不上或仍停留在demo阶段的创业公司将面临生存考验。他还提出一个判断:机器人本体制造未必是创业公司的机会,更可能成为传统OEM厂商的增量业务。
致同咨询的报告称,具身智能行业是典型的"吞金兽",资金流安全性是衡量企业生存能力的首要指标。能穿越周期的企业必须是"六边形战士":通用大模型打造的智慧"大脑"+规模化工程量产的强壮"肌体"+可量化投资回报的商业化产品。
最好的参照系是新能源汽车。2014到2019年是创业窗口期,之后大量出清。人形机器人当前所处的窗口期——2025到2027年——被认为与新能源车2014-2019年窗口期高度相似。
高盛预测大规模部署可能在2027年至2029年逐步展开,这意味着留给中小创业企业的验证时间,大概就是12到24个月。
结论很清晰:窗口正在快速收窄,但还没关上。中小创业企业要做的不是去抢"谁更通用、谁更像人"的赛道,而是找到一个垂直场景、一个核心零部件、一个软件平台,做出真实的商业闭环。等窗口真关上了,拼的就不只是技术,更是谁先拿到真实场景的数据。