机器人核心零部件自主化率突破85%,如何重塑具身智能落地节奏?

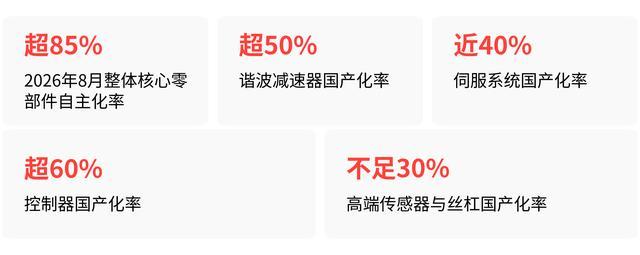
宇树科技G1基础款7到8万元,乐享M3直接杀到8,888元,而三年前一台人形机器人整机还要百万元。这背后,核心零部件国产化率在2026年8月已突破85%,零部件成本压到进口的三分之一。中国机器人产业正在用三年时间,把“实验室里的百万级玩家”变成“产线上的万级选手”。
工业机械臂在自动化产线上执行装配任务
围绕这条千亿级赛道,里里外外挤满了玩家。从整机到减速器,从伺服电机到传感器,每一环都在换人,每一环都在重新排座次。
整机五强,占全球97%的出货
2026年上半年,全球人形机器人出货约1.91万台,中国制造商占比超97%。按出货量排,前五名全是中国的。
智元机器人,上半年出货约8,400台,全球份额44%,位列第一。2024年8月启动批量生产,到2026年6月累计下线15,000台通用具身智能机器人,产能爬坡速度极快。
宇树科技,上半年出货约5,900台,退居第二。但宇树亮出的底牌是“累计生产下线18,000台双足机器人”,比出货量更能体现制造能力。8月19日登陆科创板,成为A股“人形机器人第一股”,上市首日市值摸到4,449亿,三天后又跌掉1,700多亿,争议不小。
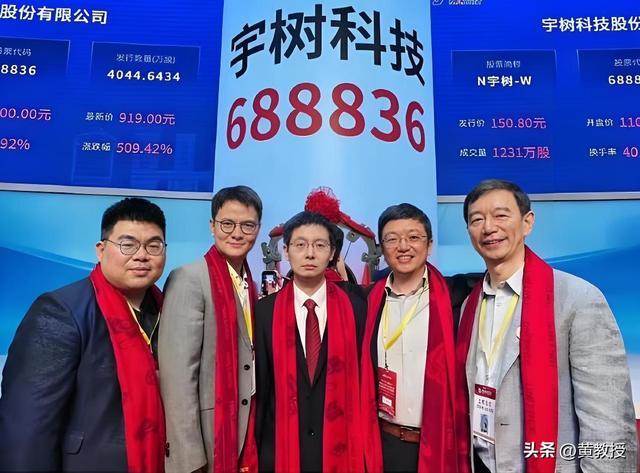
宇树科技上市仪式现场相关人员合影
银河通用,出货约900台,排第三。具身智能机器人已进入北京连锁便利店,走的是“先跑通零售场景,再往家庭渗透”的路径。
优必选,出货约700台。走的是工业路线——2026年1月空客首批采购100台Walker S2,上半年累计新增订单超10亿元,亿元级订单就有3笔。自贡组装线刚刚投产,年产能目标指向万台。
乐聚,出货约600台。在佛山南海建成了国内首条万台级人形机器人自动化产线,以“30分钟下线一台”的节奏运转,已经交付数千台全尺寸“夸父”系列机器人。
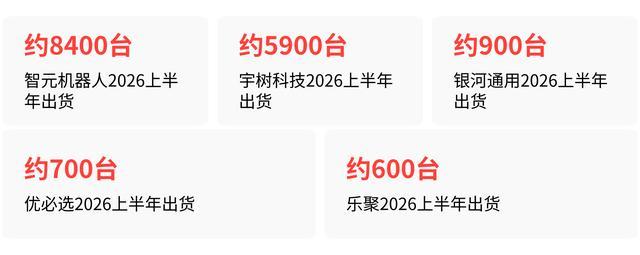
五个玩家,三种路径。智元和宇树拼规模和性价比,优必选和乐聚押工业场景,银河通用从零售切入。整机端的大规模量产,直接倒逼上游零部件加速成熟。
减速器,绿的谐波一家的市占率翻了三倍
减速器占一台人形机器人关节成本的45%到50%,是成本占比最高的核心零部件。2023年,日本哈默纳科还占着中国谐波减速器市场40%的份额,绿的谐波只有18%。
到2026年8月,绿的谐波国内市场占有率已突破60%,人形机器人细分市场市占率超过60%,客户覆盖特斯拉、宇树、优必选、智元等头部厂商。今年产能目标100万台,年底冲刺150万台。
RV减速器这边,环动科技(双环传动子公司)国内市占率约25%,但2025年产能利用率已经干到108.41%,根本不够用。6月30日,一个规划投资近14亿元、新增年产32万套RV减速器产能的智能制造基地刚刚完成主体结构结顶。
中大力德则同时具备行星、RV、谐波三类精密减速器的批量生产能力,已切入智元、傅利叶等供应链。
谐波减速器整体国产化率突破50%,RV减速器正在快速追赶。一个关键指标是:2026年1-7月,中国减速器产量同比增长22.7%,增速低于工业机器人产量的28.5%增速,说明国产替代还在加速。
伺服和控制器,汇川和埃斯顿在打地基
伺服系统是机器人的“肌肉”,控制器是“小脑”。这两个环节的国产化进程比减速器慢半拍,但头部企业已经站稳了。
汇川技术,岳阳工厂年产700万台伺服电机,占全国近三成份额。伺服系统国产化率接近40%,它是最大的贡献者。
控制器国产化率超六成。埃斯顿是国内唯一实现伺服、控制器、减速器、机器人整机全产业链自研的工业机器人龙头。稳信智能在2026世界机器人大会上发布了“大小脑融合具身智能系列控制器”,中控技术的工业软件也在机器人ETF中占了5.37%的权重。
传感器和丝杠,最后两道硬骨头
整条供应链上,目前最卡脖子的是两个环节:高端六维力传感器和行星滚柱丝杠,国产化率都尚不足30%。高精度力矩传感器和触觉反馈阵列仍长期依赖进口。
但变化也在发生。坤维科技的六维力传感器技术达到国内乃至世界领先水平,晶智感、清工开物的电子皮肤和触觉传感器已在2026世界机器人大会展出。蓝点触控的六维力传感器单一客户订单已达千台级,今年传感器整体订单量远超去年全年。
力传感器正在从“高配”变成“标配”。
丝杠这边,恒立液压从液压件拓展至机器人执行器,贝斯特掌握精密丝杠和导轨制造能力,南京工艺的丝杠技术也已达到国内领先水平。但距离大规模国产替代,还需要时间。
零件到位了,场景还在找路
零部件成本打下来了,整机开始批量出货,但下一步的落地节奏,取决于机器人到底能在哪些场景里把投资回报率算平。
致同咨询冯维祺给了一个明确的红线:18个月的投资回收期是市场普遍接受的临界点,超过3年,客户基本不会买单。
目前,真正跑通商业闭环的场景集中在工业制造和物流仓储。小米、比亚迪、上汽、一汽等近10家汽车厂商已在产线部署具身智能验证。星动纪元与顺丰、中国邮政在全国10余个物流中心运营,自变量机器人的分拣效率达到1816件/小时。
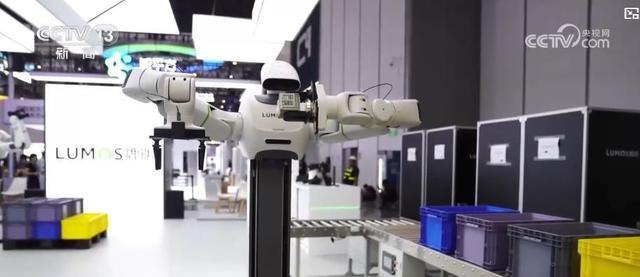
展会上的物流分拣机械臂工作站
大晓机器人的“晓满”方案已与烧卖购、快客达、中石油便利店达成合作,瞄准的是即时零售的“多SKU、高密度、全天候”履约痛点。
家庭场景是最大的想象空间,但也是最大的坑。大晓机器人董事长王晓刚说得很直白:“家庭是终点但不是现在。”家庭环境完全不受控,对安全性要求极高,机器人需要近距离和人接触,家里还有老人和小孩,任何失误都可能带来伤害。
小米机器人事业部总经理向迪昀也判断,未来一两年机器人进家庭“不太容易看到”。
关于大规模商业化的时间点,行业里分歧很大。宇树创始人王兴兴说快则2-3年,慢则5-10年。银河通用创始人王鹤认为2028年能达到“ChatGPT时刻”,对应GPT-3.5到GPT-4的水平。
奥比中光黄源浩说再过一两年就能到临界点,“从去年下半年开始,第一次被客户追着要活儿”。瑞银的李智颖则判断,2026年以技术验证为主,大规模部署要等到2027到2029年。
不管谁说得对,有一条逻辑是清晰的:核心零部件国产化率突破85%,整机成本从百万元级下探到20万元级,已经把具身智能从“能不能造”推到了“能不能用”的阶段。
接下来,零部件企业要攻克传感器和丝杠的最后两道关,整机企业要在工业场景里把ROI跑正,算法团队要解决泛化能力不足的问题。三件事同时推进,没有捷径。
而中国手里握着完整的供应链、敏捷的制造能力和全球97%的出货量,至少在这条赛道上,答案已经开始从“未来”变成了“现在”。
英国48家集团主席杰克·佩里在2026世界机器人大会现场说了一句:“我参加过很多机器人产业国际会议,他们更多是在谈未来,我在这里却看到了已经发生的改变。”
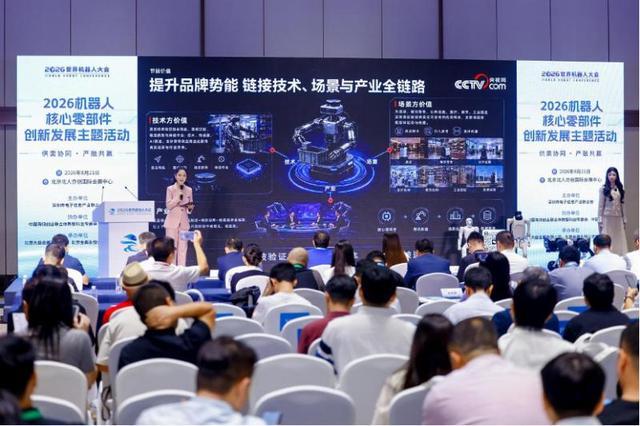
2026世界机器人大会主题活动现场