
科技格局有变化,阿里巴巴化缘搞AI,长存控股科创板获得IPO受理

8月24日的资本市场,两份重磅公告直接把科技圈的“贫富差距”拉满。
一边是账上躺着三千多亿人民币净现金的阿里巴巴,突然宣布在港股配售新股抽血约800亿港元,急于向AI基建填补弹药;另一边,长期被视为“苦逼制造业”的芯片厂长存控股科创板IPO获受理,其招股书赫然写着一季度暴赚超333亿元净利润。
最不缺钱的互联网巨头宁可稀释股权也要疯狂囤钱,而原本利润微薄的底层硬件厂却化身成了踩不灭的印钞机。
当资本的潮水在一天之内展现出如此极端的流向差异,中国科技产业的旧王座究竟是被谁悄悄掀翻了?
巨头罕见的“吸金”动作,戳破了应用层的算力焦虑
回顾8月23日的盘面异动,阿里的这份配售协议来得极具压迫感。
根据最新公告,阿里拟以每股112.70港元的价格,向美国境外专业及机构投资者配售7.1亿股新股份,预计募集所得款项净额高达797亿港元。
这是自2019年阿里在香港双重上市以来,破天荒头一次启动大规模新股配售。
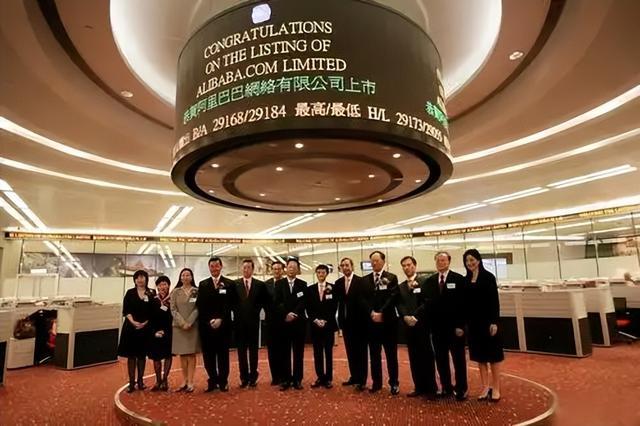
一家每年主营业务能产生庞大自由现金流的超级大厂,在没有陷入经营危机的情况下,贸然选择向市场伸手要钱,这种反常举动立刻引发了各路资金的高度警觉。
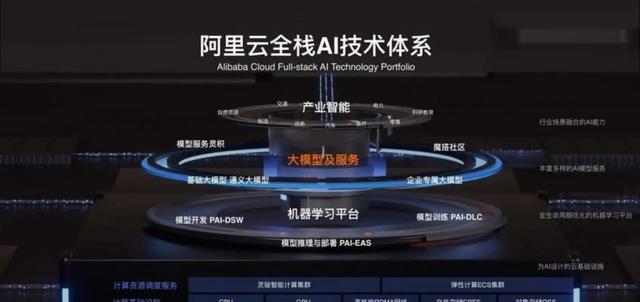
顺着这笔巨资的指定用途看过去,资本市场很快读懂了巨头背后的深层焦虑。阿里在公告里明确表态,这笔钱将百分之百投入全栈AI能力与AI基础设施建设。
大模型时代的竞争逻辑已经和过去彻底割裂,曾经互联网公司引以为傲的“小步快跑、低成本试错”模式在如今毫无用武之地。
如今的AI基建就是一场实打实的重资产肉搏战,几万张高端算力卡、超大规模智算中心以及极度耗电的运转成本,每一个环节都是以百亿为单位在燃烧。
如果纯靠阿里自己抽调主营业务的利润来填补这个无底洞,势必会严重削弱其在电商基本盘上的防御力量。
面对这种级别的资金消耗,拉着华尔街机构一起下水就成了一个明智的战略选择。海外资本之所以愿意在这个节点,以并不算便宜的价格接下这7.1亿股,底气来自于阿里财报里那一串实打实的数据。
截至目前,阿里的AI相关产品年化收入已经突破了495亿元人民币。当大部分企业还在拿大模型讲故事骗融资的时候,阿里已经真正让B端和C端用户开始为AI应用掏钱了。
这说明阿里的AI商业化路径已经基本跑通,外资买下的是阿里在未来中国AI底层基础设施中的核心话语权。
不过,这次罕见的配售动作,也变相宣告了传统互联网巨头过去那种依靠流量红利轻松躺赚的时代正式结束。
阿里通过股权置换资金,表面上是在扩充军备,实际上是在完成一场极其艰难的基因重组。
面对极度内卷的存量市场,巨头如果不把最核心的筹码从“流量池”强行切换成“算力底座”,几年之后,再庞大的帝国基石也会被降维打击彻底掏空。
硬件制造的暴利反噬,AI“卖水人”彻底接管牌桌
就在港股圈子还在消化阿里融资消息的同时,A股科创板这边同样被一枚重磅炸弹炸得不轻。8月21日,长江存储控股股份有限公司的科创板IPO申请正式获得上交所受理。
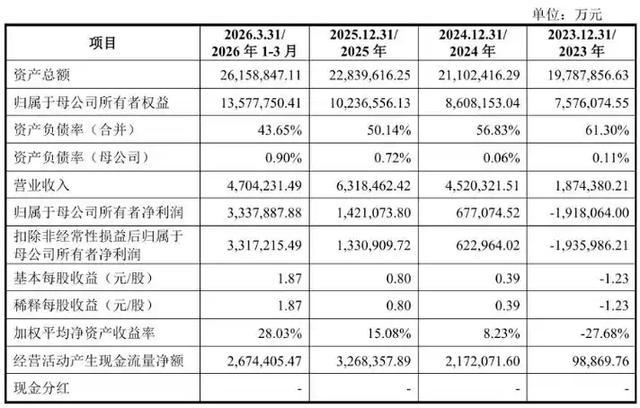
这份由中信证券和中信建投保荐、拟募资330亿元的招股书,直接向外界展示了半导体底层硬件厂商在AI浪潮下究竟有多么恐怖的收割能力。
数据显示,长存控股在2026年第一季度实现了470.42亿元的营业收入,归母净利润更是达到了让人瞠目结舌的333.79亿元。
对于熟悉存储芯片周期的人来说,这组数据带来的冲击力堪比科幻小说。要知道,仅仅这三个月的净利润,就已经达到了长存控股2025年全年利润的2.35倍,相当于一个季度干完了过去两三年的活。
长久以来,NAND Flash这种存储芯片都被视为极其苦逼的周期性产业,产能一过剩大家就只能亏本甩卖,利润薄得像刀片。
如今这种碾压国际金融机构的指数级暴利,显然已经不能用常规的企业经营逻辑来解释了,这背后是一场由AI算力大爆发引发的产业链价值疯狂倒挂。
人们在惊叹高端算力GPU一卡难求的时候,往往忽略了一个极其致命的物理常识。
多模态大模型在处理海量高清视频、生成复杂工业图纸时,数据吞吐量是几何级倍增的;如果没有足够庞大且高速的记忆中枢来喂养数据,再强的算力大脑也只能原地宕机。
据TrendForce的数据预测,受AI强力推背影响,全球NAND Flash市场规模预计将从2025年的700亿美元,直接跃升至2026年的3000亿美元以上。当一个行业的盘子在短短一年内膨胀了三倍多,而晶圆厂的产能扩建却需要漫长周期时,极端的供需失衡就成了必然。
而长存控股,恰好精准地踩在了这场“存储超级周期”的风暴眼上。TrendForce数据显示,2026年一季度长存控股按出货量和销售金额算,已经稳居全球第三、中国第一。
当全球科技巨头为了训练大模型而在底座建设上杀得红眼时,掌握了绝对产能和核心技术的长存控股,自然而然地拿到了整个市场的最高定价权。
在这场残酷的AI军备竞赛中,应用层的互联网大厂们正在疯狂失血,而作为底层硬件“卖水人”的长存控股,却借着这波狂热将钞票装满了口袋。
资本逻辑全面重置,科技博弈进入硬核长跑
把阿里的800亿港元配售和长存控股的330亿IPO放在同一个沙盘上推演,一条清晰的中国科技产业资本大迁徙路线图已经跃然纸上。
过去的十几年里,资本最喜欢的标的是外卖、打车、短视频,因为这些建立在人口红利上的模式创新,能用最快的速度烧出规模、套现离场。
然而,随着智能手机普及率见顶,这种建立在存量利益重新分配上的繁荣,已经彻底失去了带动产业向上突破的引擎动力。
当旧有的流量叙事崩塌,资本必须寻找一个天花板足够高、且具备真实生产力价值的新标的。
撤出消费互联网的天量资金,开始以不可逆的姿态全面倒向“AI基础设施”。
阿里把抽来的巨款砸向全栈AI,是应用层巨头为了争夺算力霸权而进行的战略防守;长存控股把募资投向下一代更先进制程产线,是底层硬件厂为了迎合算力饥渴而进行的技术迭代。
他们在产业链的两端同时发力,彻底重塑了资本市场的底层估值体系。
如今的投资人已经不再相信那些虚幻的日活用户和留存率,他们只关心你有多少算力集群、你的芯片良品率有多高、你的大模型推理成本能不能压下来。
当阿里这种级别的平台型公司都被迫去干最重、最累的基建苦活,当长存控股这种制造业公司掌握了史无前例的利润分配权,科技霸权的逻辑就已经被彻底改写。
这场资本大迁徙戳破了一个长久以来的幻觉:真正的科技护城河,从来不是靠几百万骑手和无尽的算法推荐建立的,它只能建立在冰冷的服务器、晶圆厂和天文数字的研发投入之上。
这场风暴才刚刚开始,旧格局的崩塌将比所有人预想的还要猛烈。当800亿的算力筹码和330亿的硬件野心在同一个8月轰然落地,中国科技圈依靠模式套利赚快钱的时代已经被正式终结。
未来的全球产业博弈,不再是比拼谁的PPT写得更漂亮,而是真刀真枪拼底层算力和存储技术的重资产血战。
在这场赢家通吃的生存游戏中,只有那些死死握住核心基础设施的硬核企业,才能在下一个十年的惊涛骇浪中,稳稳留在时代的牌桌上。