AI下一个必争之地是什么

半年时间,935亿。
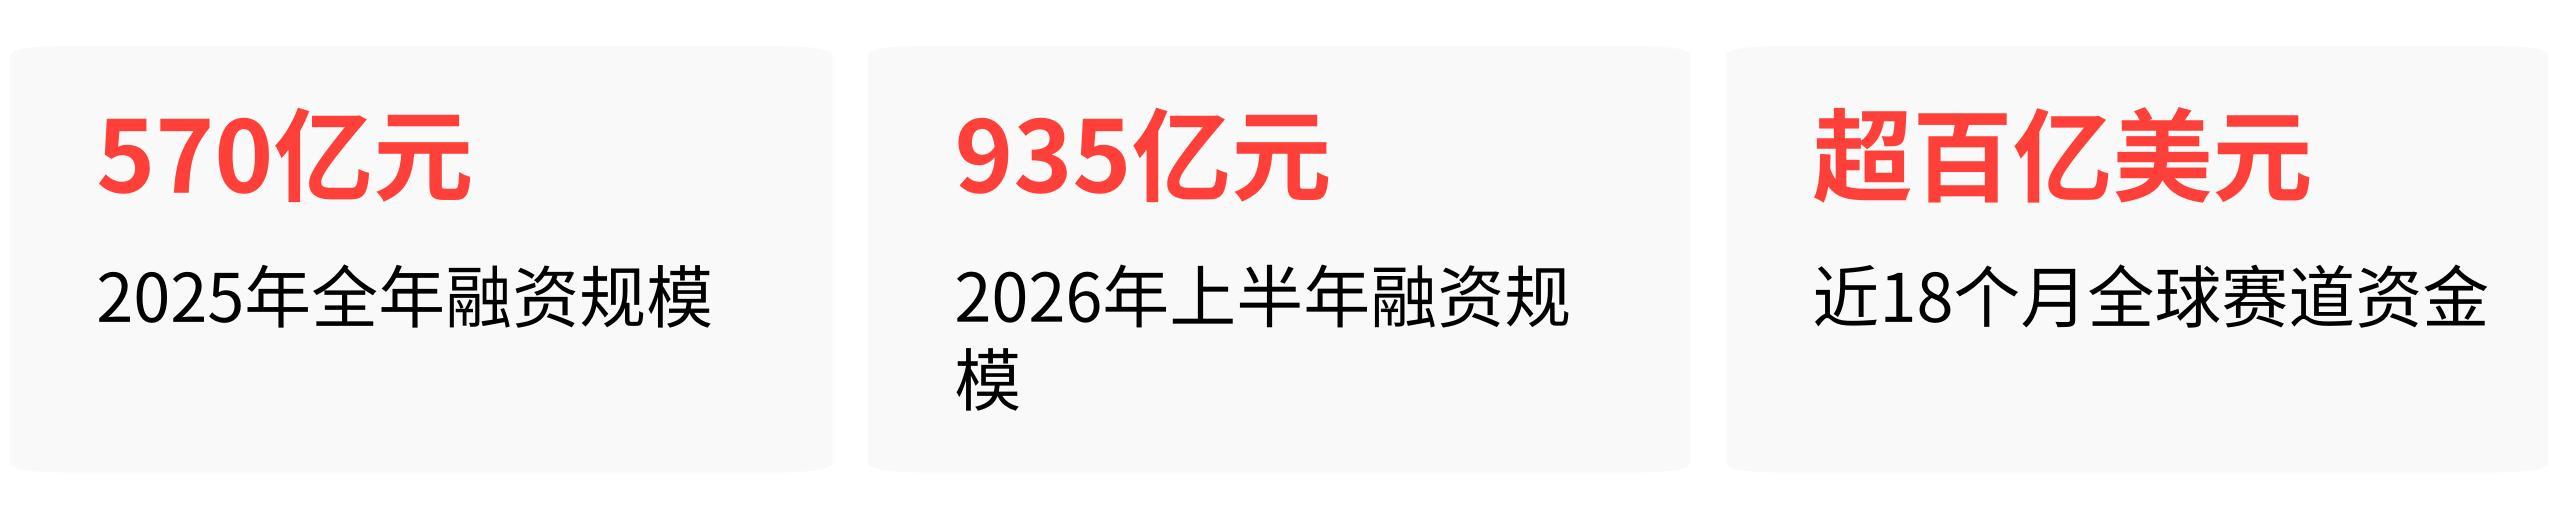
这是2026年上半年国内具身智能赛道交出的融资成绩单,同比增长5倍,半年就超过了2025年全年的570亿规模。近18个月,全球已有超百亿美元资金涌入物理AI赛道。
在AI行业整体从“拼参数”转向“拼落地”的节点上,一个明确的共识正在形成:下一个必争之地,不再是更大的语言模型,而是能理解重力、碰撞、时序,能在真实世界里干活的物理AI。
这条赛道上,玩家已经挤满了牌桌,但手里的筹码完全不同。
第一梯队,靠出货量与资本定价抢身位
站在牌桌中央的,是已经跑通了“万台级交付”和“二级市场定价”的头部企业。
宇树科技是人形机器人出货量最早的领跑者,2025年以超5500台出货量居全球第一,定位是“价格屠夫”——R1通用人形机器人官方定价压到2.99万元,全行业平均销售单价从2023年的59.3万元被一路拉低至2025年的16.6万元。
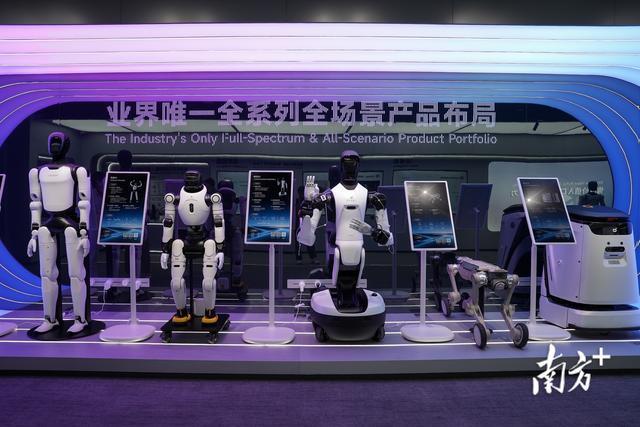
多款不同形态的人形机器人在展馆集中展出
2026年8月科创板IPO,发行市值约610亿元,成为A股“人形机器人第一股”。但它的收入结构有一道明显的裂缝:2025年前九个月,超七成人形机器人收入来自科研教育客户,工业场景仅占9%。身子进了量产时代,应用场景还没完全跟上。
智元机器人则是2026年势头最猛的挑战者。上半年出货8400-9700台,超越宇树成为全球第一,一季度单季营收超10亿元,已启动赴港IPO。
它的标签是“场景验证”——2026年6月在3C工厂平板上下料工位连续6天作业,累计完成超6万次操作,任务成功率99.99%,单工位部署周期从4个月缩短至2-3周。它正在证明一件事:机器人不仅能量产,还能在真实产线上稳定干活。
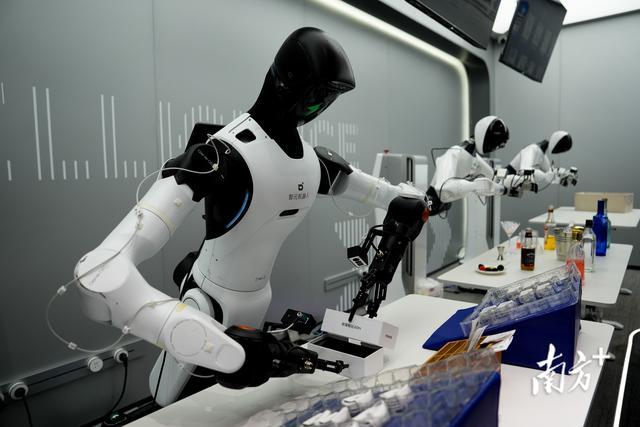
智元机器人在工位演示精细分拣操作
小鹏机器人是2026年8月最大的变量。首轮融资超9亿美元,投后估值超63亿美元,刷新了中国具身智能单轮私募融资纪录。小鹏CEO何小鹏放话,高阶人形机器人的技术难度“至少是智能汽车的20倍”,但单台毛利也“可能远超汽车”。
它的筹码是“全栈自研”——图灵AI芯片、VLA大模型、整车供应链能力全部复用,计划2026年底IRON人形机器人规模量产。
赛道隐形冠军,卡住物理AI的“操作系统”
如果说人形机器人是物理AI的“身体”,那世界模型就是它的“大脑”。这个层面,跑在最前面的玩家不是整车厂,而是做仿真平台和世界模型的公司。
五一视界是物理AI基础设施层面最被低估的玩家。其51Sim仿真平台在2025年中国端到端高阶智驾市场占据53.5%的份额,第二名仅13.4%,呈绝对领先。
2026年3月,它发布了全球首款“物理直觉”世界模型——让AI在生成和推演中始终遵循因果物理一致性,而不是像Sora那样“画面逼真但违反物理定律”。它的标签是“卡物理AI基础设施”——全球TOP20车企中55%已与其深度合作,迁移成本极高,护城河已经成型。
Momenta则是这条线上另一条路线的代表。它把世界模型从仿真平台直接推向了量产车,R7强化学习世界模型已搭载于上汽大众ID.ERA 9X,累计定点车型超170款、搭载量突破70万台。7月登陆港交所,被称为“物理AI第一股”。
它的标签是“抓世界模型上车”——用海量真实路况数据训练出来的世界模型,能让汽车预判道路动态变化,而不仅仅是识别静态障碍物。
工业“实干派”,把机器人送上产线
这条赛道最关键的验证,不是融资额,而是机器人在产线上到底能不能把活干好。
微亿智造、梅卡曼德、优艾智合、星猿哲科技四家工业具身智能厂商,合计占中国工业具身智能市场38.8%的份额,其中微亿智造以11.8%居首。他们的主战场是上下料、质检、拆码垛、物流分拣——不是“炫技”,而是实打实的代替人工。
例如,浙江人形机器人创新中心与服装制造上市公司杰克科技签订了2000台订单,目前作业成功率已达99%。
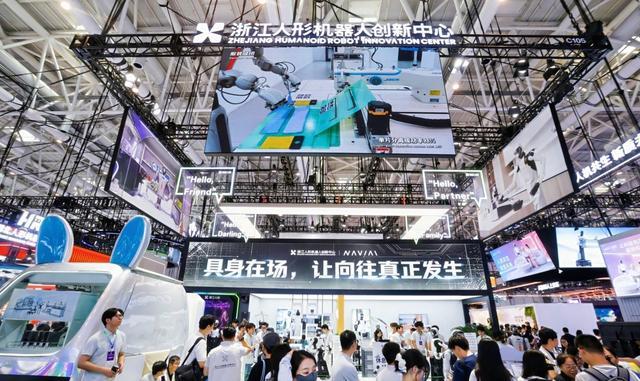
浙江人形机器人创新中心展会现场人气旺盛
蓝思智能机器人则代表了另一种路径——用消费电子和新能源汽车的制造基因跨界“降维打击”。2025年已交付3000台以上人形机器人和万台四足机器人,2026年预计交付规模达百万级,并开发了2万个具身智能机器人岗位。
它本质上是在用中国供应链的规模优势,把机器人成本曲线继续往下压。
有人上桌,有人离场
牌桌上的人越来越多,但离场也在加速。2026年上半年,早期初创轮融资占比从2025年的50%骤降至8%,92%的资金集中流向拥有落地订单、成熟产品的头部企业。
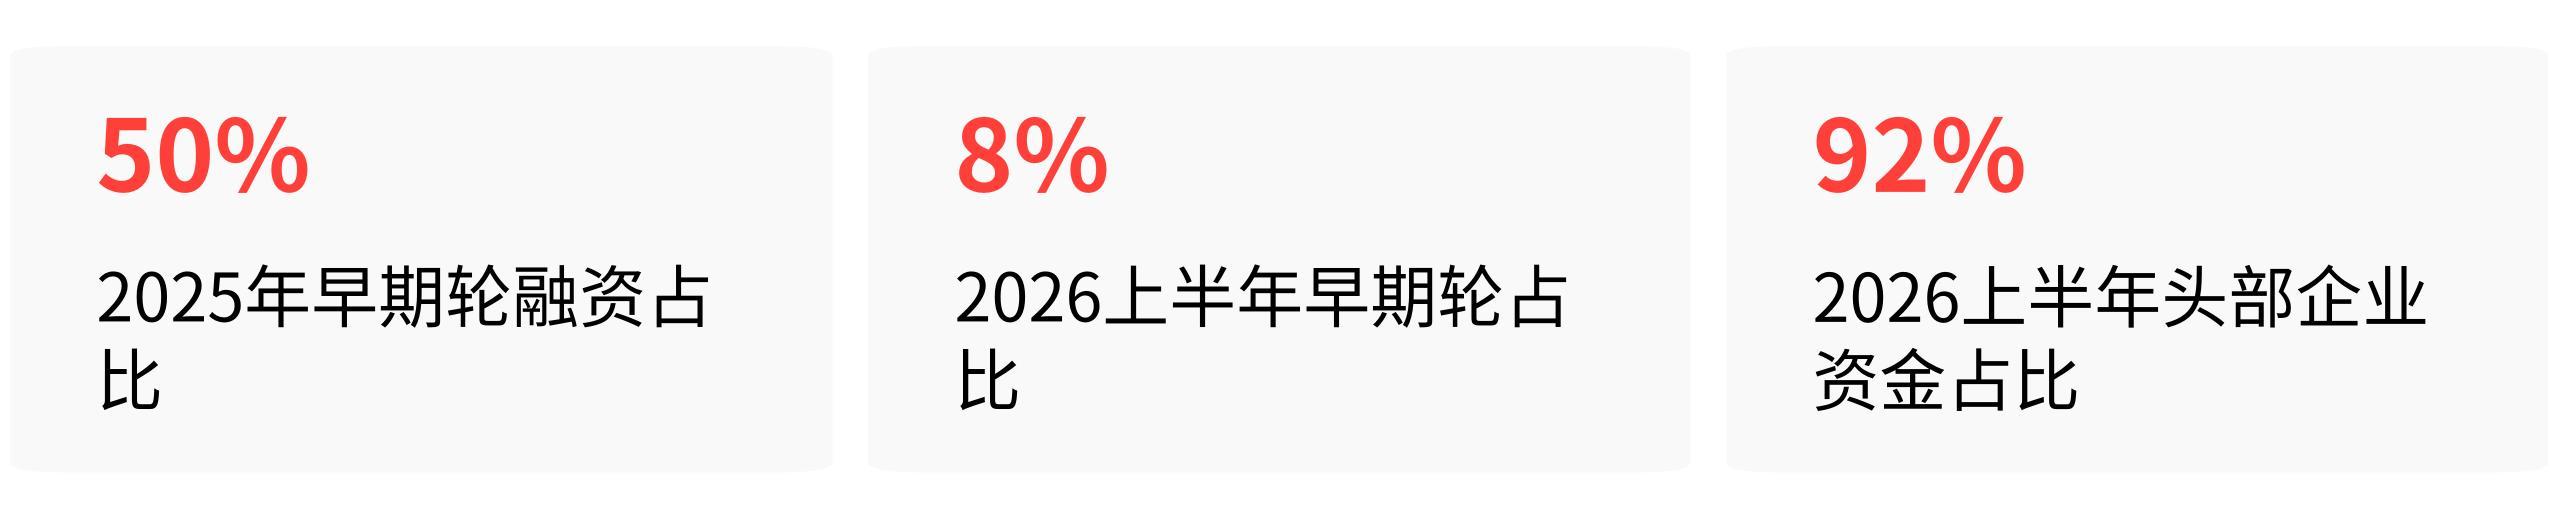
大量仅靠Demo订单、无真实商业闭环的初创公司正在失血退出,资本向头部7-8家企业集中,中小厂商融资难度大幅提升。
这是行业第一次“清场”。评价标准已经从“会表演”彻底转向了“能干活”。而这一年,行业还首次出现了“机器人按作业时长向客户计费”的商业模式——Figure AI为宝马工厂提供服务,按25美元/小时结算。这不是实验室里的技术验证,这是客户已经把机器人当劳动力买单。
终局推断:谁在造“身体”,谁在造“大脑”
物理AI这条赛道,正在分化出两条清晰的路线。一条是“身体路线”——宇树、智元、小鹏,拼的是出货量、成本控制、量产交付能力。另一条是“大脑路线”——五一视界、Momenta,拼的是世界模型、仿真平台、数据闭环。
2026年7月20日,英伟达发布全开源、可在边缘芯片实时运行的Cosmos 3 Edge世界模型;同一天,谷歌DeepMind发布能自主控制机器人完成复杂动作的Gemini Robotics 2。全球两大科技巨头在同一时间释放同一信号,意味着数字AI叙事正式让位于物理AI。
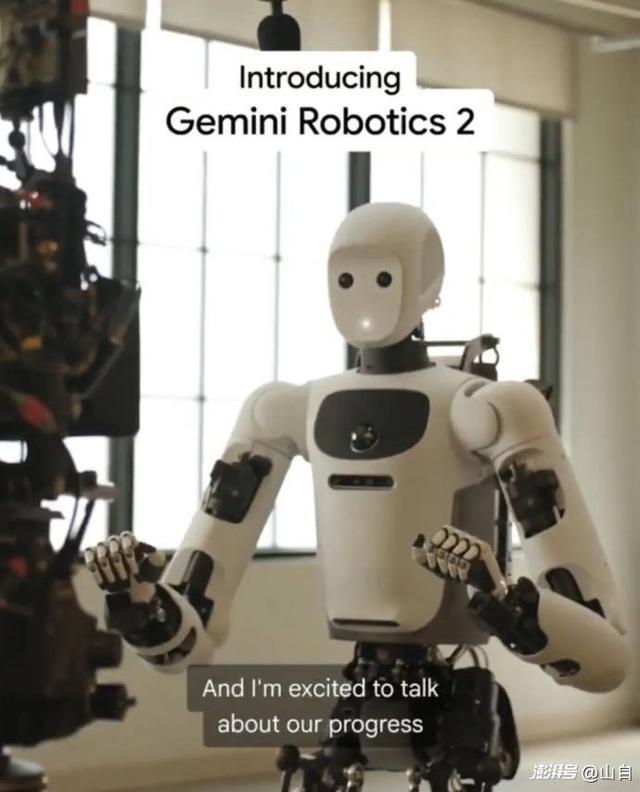
谷歌新一代Gemini Robotics 2人形机器人亮相
这不是又一个风口,这是在为下一轮工业革命搭建操作系统。
产业格局已经很清楚:谁能把“身体”和“大脑”缝合在一起,让机器人在真实场景里自主完成长程任务,谁就能拿到物理AI时代最大的那张船票。而目前,还没有一家公司能同时把这两件事都做到极致。