
超导磁体十企竞技,谁将率先突破聚变订单破亿、产能千公里?

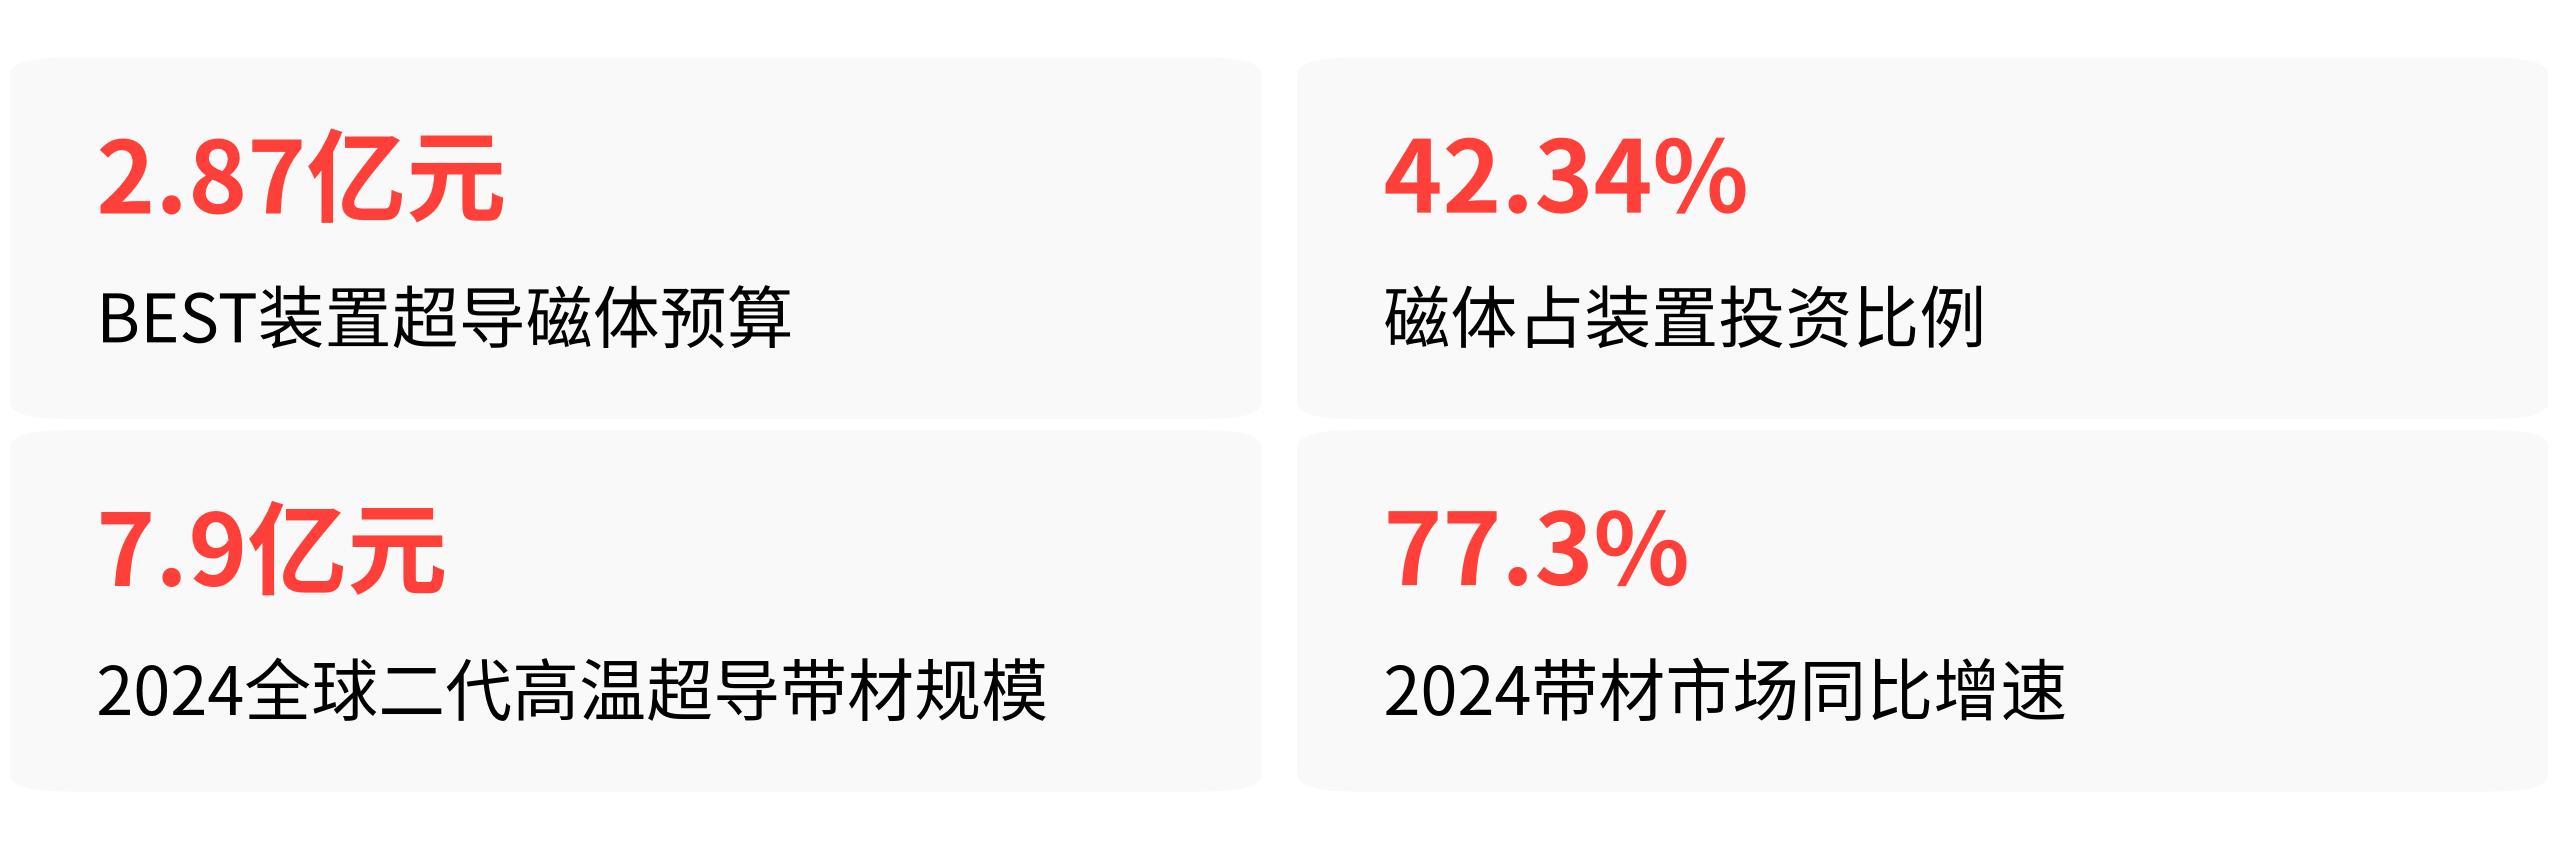
一个BEST装置,超导磁体系统的预算就达2.87亿元,占整个装置投资的42.34%。2024年,全球第二代高温超导带材市场规模达7.9亿元,同比暴涨77.3%——这条赛道正以近乎粗暴的速度膨胀。
但真正让二级市场在2026年7月集体亢奋的,是合肥科学岛上一块重达582吨的“铁疙瘩”。CRAFT环向场超导磁体完成验收,体积是ITER同类型磁体的1.3倍,储能是3倍,全链条100%国产化。同期,高温超导中心螺管线圈在满工况测试中稳定载流60千安,接头电阻低至0.87纳欧。
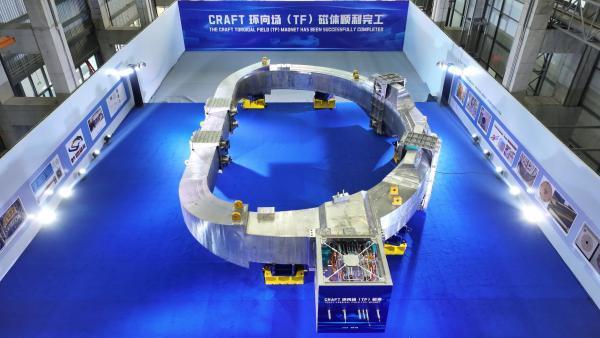
CRAFT环向场超导磁体完工展示现场
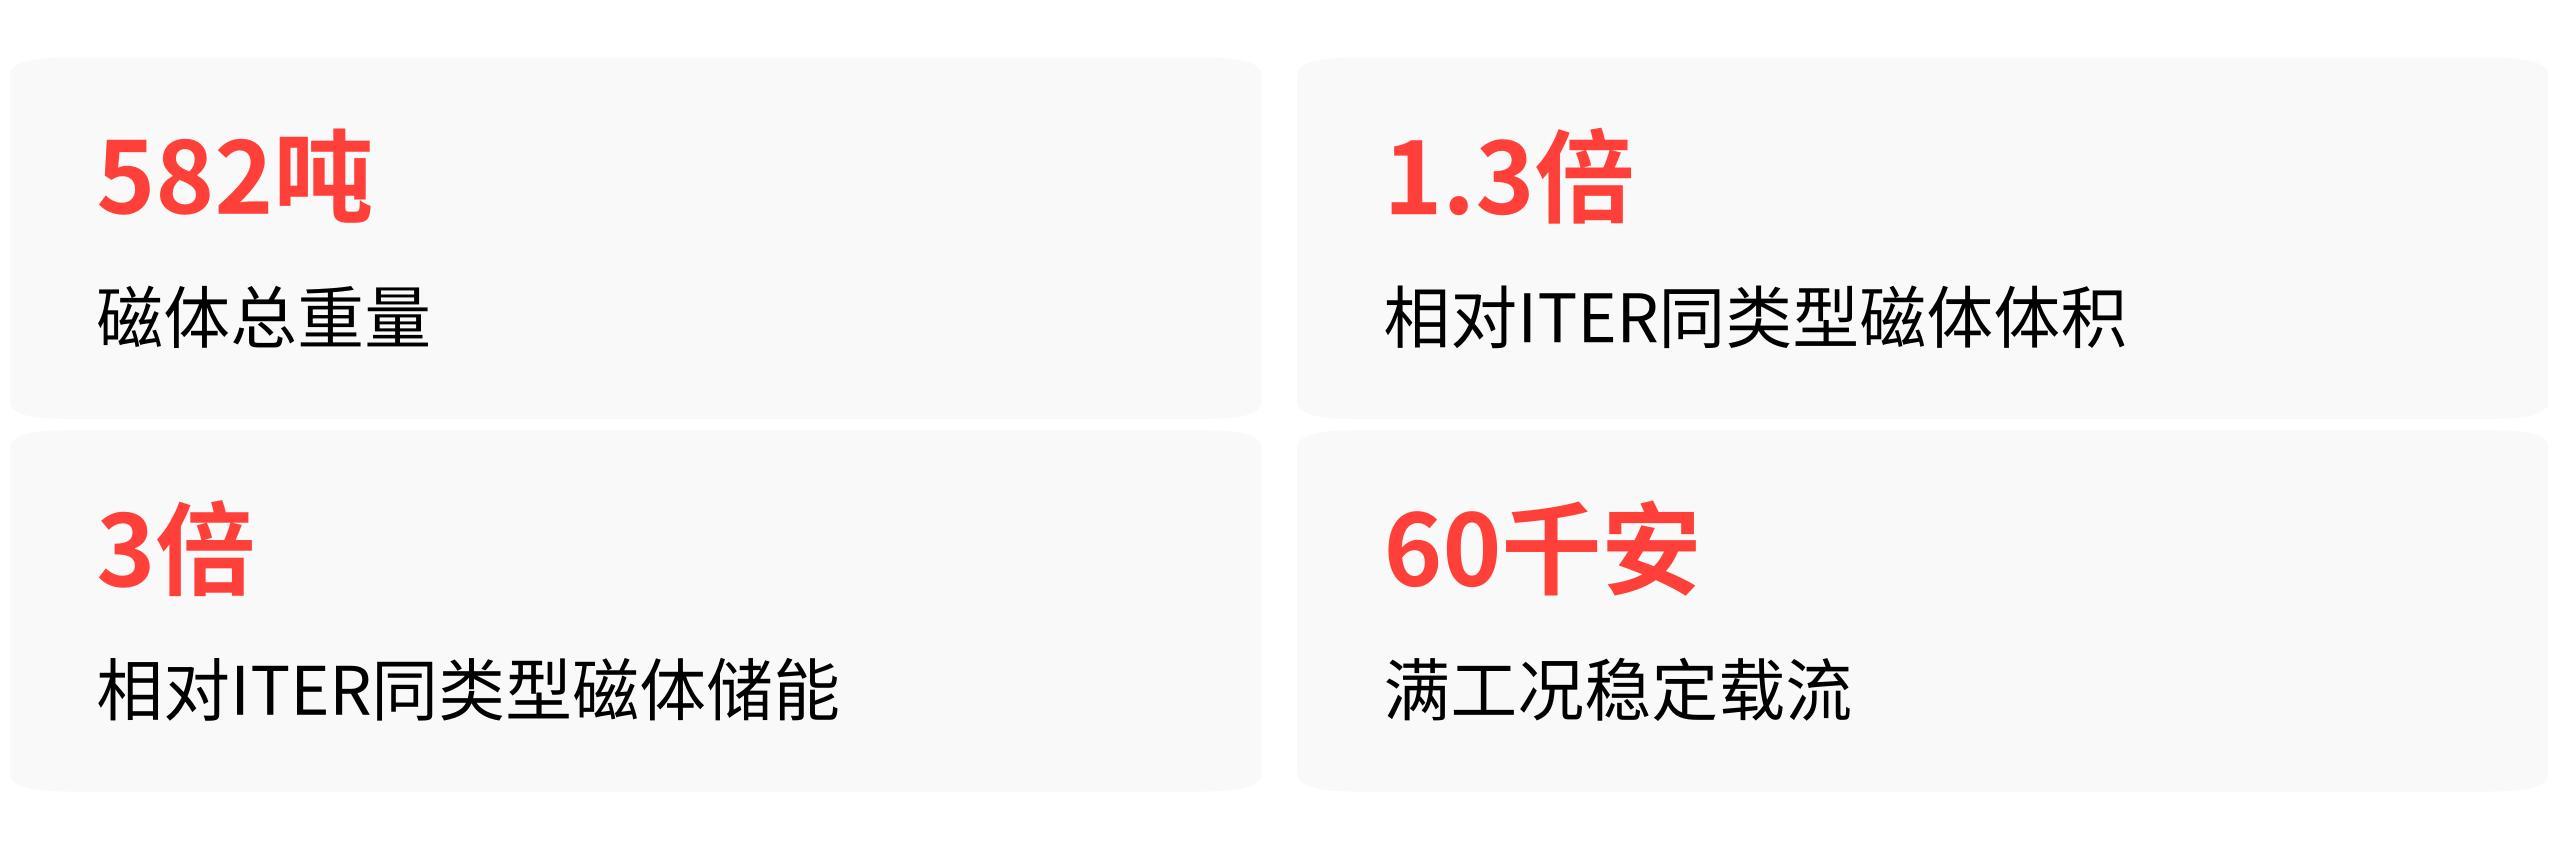
这意味着中国不仅能造,而且造出来的东西已经是全球最顶尖的性能。
于是问题来了:当赛道从实验室烧到工程落地,挤在这条线上的十家核心企业,到底谁手里有真家伙?
材料层:两家龙头卡住了上游命脉
做超导磁体,先得有带材。全球目前能批量产千公里级第二代高温超导带材的企业,不超过三家,产业化企业不足十家。在这一层,国内玩家基本被两家公司瓜分。
上海超导靠市占率说话。 2024年,这家公司在国内第二代高温超导带材市场的出货量占比超过80%,连续三年排第一。
它的客户名单能说明问题:美国的CFS、英国TE,国内的能量奇点、星环聚能、中国科学院——全球核聚变赛道最受关注的几家装置方,几乎都在用它的带材。根据其招股书,仅核聚变领域对高温超导带材的需求,2025年市场规模约7.22亿元,预计2027年会蹿到约21.44亿元。
西部超导走的是另一条路——低温超导的绝对控制。 这家公司占据全球核聚变超导线材62%的市场份额,是全球唯一拥有“NbTi铸锭-棒材-线材-磁体”全流程生产能力的企业。通俗讲,从最上游的合金冶炼到最终的磁体成品,它一家全包了。
2025年,西部超导的核聚变相关业务收入预计突破4亿元,同比增长50%。
这两家的分工很清晰:上海超导卡高温路线,西部超导卡低温路线。目前全球新一代紧凑型聚变堆普遍押注高温超导,但已建成的ITER、在建的BEST等大装置仍大量使用低温超导线材,两条路线短期内是并存关系,谁也替代不了谁。
磁体层:从材料到成品的垂直整合者
有带材还不够,把带材绕成能用的磁体,是另一道门槛。
2026年7月,西部超导的控股子公司聚能磁体IPO申请获受理,拟募资3.11亿元投向超导磁体扩产与研发中心建设。这家公司的核心打法很直接——依托母公司自产的超导线材,做“线材→磁体”的垂直整合。2023到2025年,它的营收从1.44亿稳步增长到2.35亿。
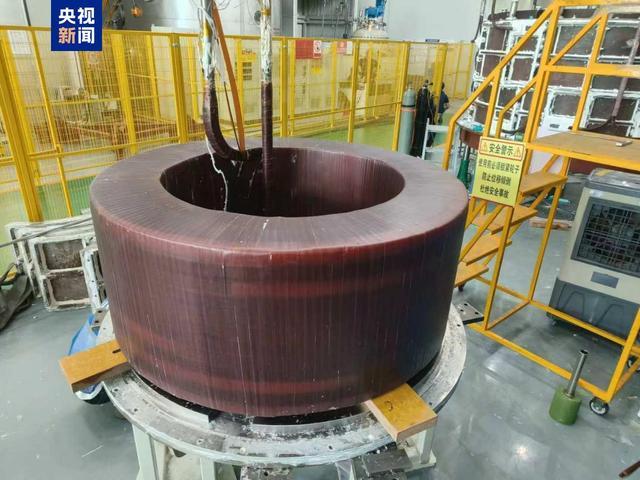
工厂车间内待完成的超导线圈产品
在核聚变场景之外,它还是国内极少数能批量生产半导体MCZ超导磁体的企业,这意味着它不依赖单一赛道,有多个应用场景可以分摊风险。
超磁新能则是一个更纯粹的“聚变特种兵”。它在2024到2026年间公开推进的项目包括世界首个大尺寸25特斯拉高温超导托卡马克磁体、仿星器磁体系统开发。
2026年8月,它作为首批成员加入长三角高温超导磁体技术创新联合体,承担中国环流四号装置的核心磁体攻关任务。定位很明确:只做核聚变核心部件,不做其他。
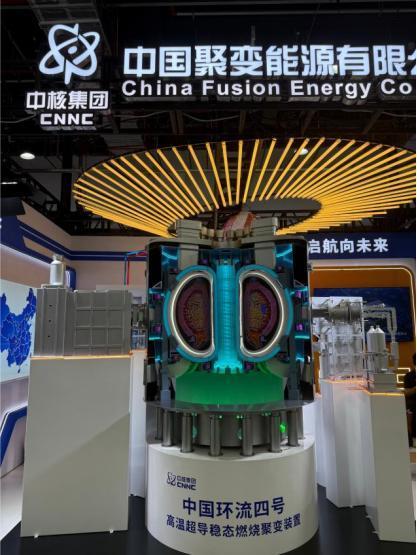
展台上的中国环流四号聚变装置模型
新进入者与联合体的变量
2026年8月25日,2026核聚变能大会上成立的长三角高温超导磁体技术创新联合体,把牌桌上的玩家重新洗了一次牌。中国聚变能源有限公司牵头,上海超导、东部超导、上海交大、上海电气核电集团、超磁新能、能量奇点、杭氧集团、翌曦科技,首批九家单位。
目标很具体:2028年前建成首条25T高温超导强场磁体研制和测试线,2030年前完成原型磁体研制。
东部超导是永鼎股份旗下子公司,走的是第二代高温超导带材的IBAD+MOCVD路线,2025年核聚变相关超导业务收入增速超过300%。能量奇点则在2025年自研的“经天磁体”实现21.7T最高场强,打破了美国MIT与CFS保持的世界纪录。
这个联合体最大的意义不在于多了几个玩家,而在于它把原本分散的科研院所、央企、民营企业、下游装置方打通了,用一套统一的技术标准和明确的时间节点,把赛道从“各自为战”推向了“标准化攻关”。
格局的终局:谁在真正赚钱,谁在讲故事
数据不会说谎。2025年,西部超导超导产品实现营收15.99亿元,同比增长22.70%。永鼎股份超导业务收入增速超300%,但聚变订单基数还小,2025年全年聚变方向订单刚过2亿元。上海超导2024年内销收入约2.08亿元,市占率超过80%。
赛道很热,但大多数公司的聚变业务仍处于“有订单、有增速、但绝对规模还不大”的阶段。真正让市场纠结的,是估值和业绩之间的巨大落差——2026年一季度,西部超导归母净利润同比大跌74.21%,收入几乎零增长,应收账款却高达31.45亿元。
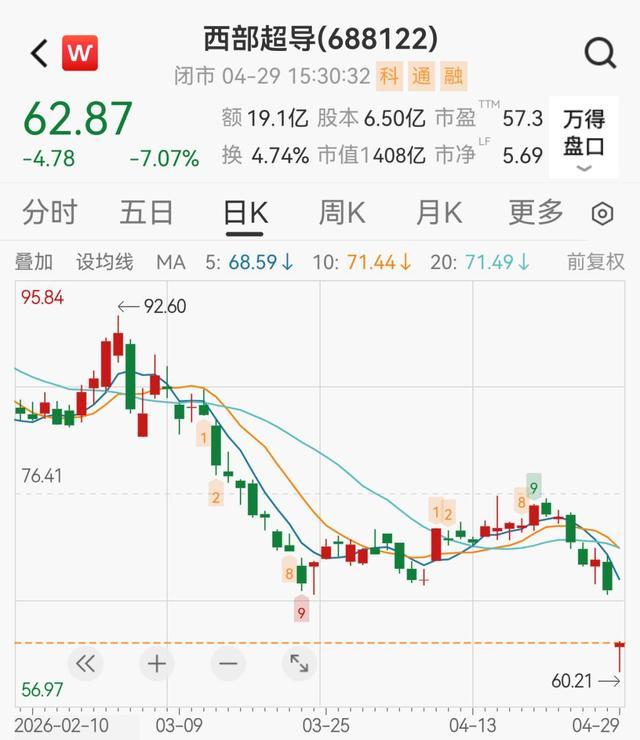
西部超导个股日K线行情走势界面
超导材料龙头尚且如此,那些尚在中试阶段、核心产品未经验证的企业,估值里挤了多少水分,不言自明。
赛道格局已经清晰:上游上海超导和西部超导靠材料卡位,中游聚能磁体和超磁新能靠磁体集成争份额,联合体则把所有人绑上同一辆战车。
但决定谁能笑到最后的,不是谁嗓门大,而是谁的聚变场景订单能率先突破亿元量级,谁的高温超导带材年产能能率先突破千公里级——这两个指标,才是从“概念股”变成“硬核玩家”的真正门票。