
同创普润IPO:7N铜一吨几百万,打破日美垄断,杀入3纳米

一吨铜,普通货几万块,超纯铜却要几百万——差价百倍,日美垄断30年,被中国公司用7N纯度砸开。
同创普润,这家刚启动IPO的公司,把7N铜做到了量产。不仅纯度高,还直接打进了3纳米芯片供应链。日美巨头躺着赚钱的日子,到头了。
你可能会问,为什么铜需要这么纯?其实,芯片里的铜线,纯度要求比黄金还高。普通铜达到99.99%就算高纯,但芯片级铜必须达到7N,也就是99.99999%。
杂质总量不能超过0.1ppm,相当于一个标准游泳池里只允许滴入一滴墨水。整个中国,能干到7N级别的企业,一只手数得过来。
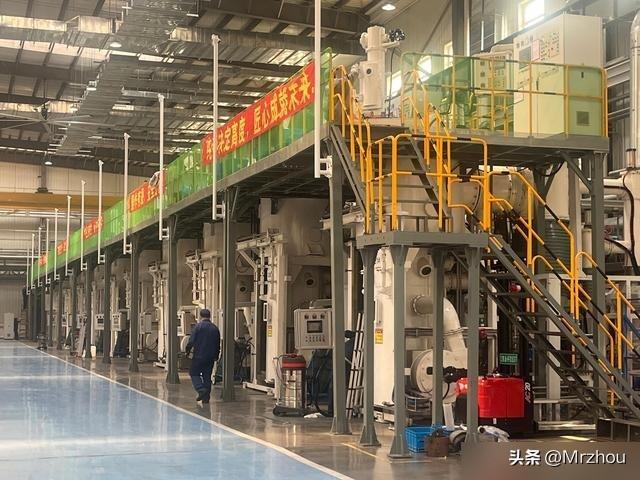
同创普润成立于2021年,短短几年就实现7N铜量产,速度惊人。它的工艺是电解提纯加区域熔炼,把杂质从百万分之一赶到了十亿分之一。
这技术以前被日美封锁,中国公司硬是靠自主研发搞定了。我了解到,它配备了辉光放电质谱仪,能检测到ppb级别的杂质,设备也是国产的。
技术突破的结果,直接反映在价格上。普通铜一吨几万块,7N铜一吨几百万,溢价百倍。
但哪怕卖这么贵,全球需求还在猛涨——AI芯片、HBM内存,都需要超高纯铜做互连层。说白了,这玩意不愁卖,产能才是瓶颈。
以前这个市场,被美国霍尼韦尔、日本三菱牢牢攥在手里。中国想买,不光贵,还得看脸色,供应量也被卡着。同创普润的7N铜出来后,全球供应格局被打破。
2024年,它家的超高纯钽已经占了全球30%的份额,超高纯铜和铝在国内市场更是大半个江山。据弗若斯特沙利文的数据,这个份额还在涨。
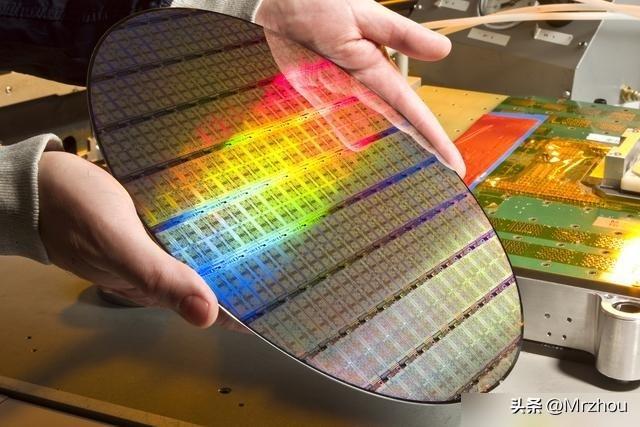
它的客户名单,包括中芯国际、SK海力士、美光,都是全球顶尖的芯片厂。由同创普润材料制成的靶材,已经占到了全球超高纯金属靶材出货量的40%。
这个数字来自上海市政府官网,说明不是吹的。也就是说,你手机里那颗芯片,很可能就用到了这家公司的材料。
姚力军是同创普润的创始人,也是江丰电子的创始人。他早年留学日本,攻读材料学博士,回国后创办江丰电子,打破了靶材的国外垄断。
现在他再创业,做同创普润,瞄准更上游的原材料。说白了,这是要把整个产业链的命门都握在自己手里。
但商业层面,同创普润和江丰电子的紧密关联,既是优势,也是隐患。优势是客户资源可以共享,江丰电子本身就是靶材龙头,同创普润的产品不愁卖。
隐患是关联交易占比可能过高,IPO审核中,独立性是重点。我观察了一下,这种上下游垂直整合,好处是协同效应强,风险是容易被质疑利益输送。
我个人的看法是,技术突破值得鼓掌,但看投资还得冷静。据公开报道,同创普润2025年营收19.7亿元,扣非净利1.47亿元,利润率不算高。
超高纯材料虽然前景好,但估值如果炒得太高,容易透支未来。你看科创板不少半导体材料公司,上市后股价坐过山车,就是前车之鉴。所以,别头脑发热,等它上市后看清楚再说。
从产业趋势看,AI和HBM对超高纯铜的需求还在爆发。未来几年,国产替代只会加速。但也要清楚,半导体材料国产化是系统工程,单一环节的突破不能解决所有卡脖子问题。
靶材、设备、光刻胶,还得协同发展。不过,同创普润的突破,至少证明中国在超高纯材料领域,已经具备了全球竞争力。
落到普通人,如果你是想投资,不妨关注同创普润的IPO进展,但别急着追高。等它上市后,看清楚了估值和业务独立性再下手,不迟。
如果你只是关心科技,那这件事证明——中国制造业从规模优势转向技术优势,材料突破是基石。从一吨铜的纯度革命,就能看到中国制造的未来。
从一吨铜的纯度革命,看中国制造的升级路径。7N不是终点,8N、9N还在路上。路虽远,行则将至。