【打新必读】燧原科技估值分析,云端AI芯片(科创板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
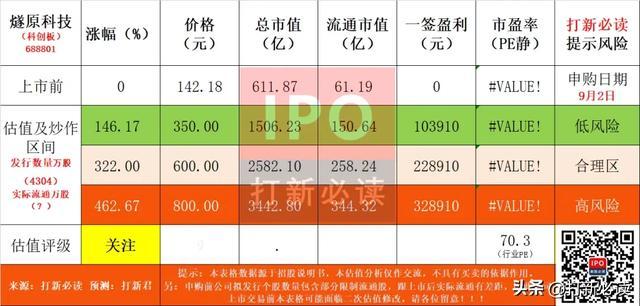
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
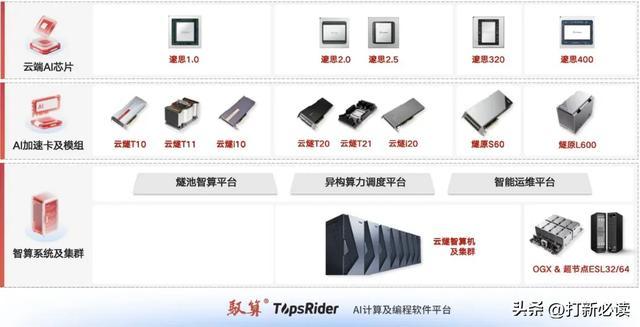
燧原科技(688801):公司是我国云端AI芯片领域的领军企业之一,致力于成为“通用人工智能基础设施领军企业”。公司坚持原始创新、自主研发的技术路线,构筑长期可持续发展的核心竞争力和护城河。成立8年来,公司自研迭代了四代架构5款云端AI芯片,构建了覆盖AI芯片、AI加速卡及模组、智算系统及集群和AI计算及编程软件平台的完整产品体系。
燧原科技与摩尔线程(688795.SH)、沐曦股份(688802.SH)、壁仞科技(06082.HK) 被合称为 “国产AI芯片四小龙” ,是四小龙中最后一家登陆资本市场的企业。
公司产品与核心竞争力
燧原科技的产品以云端AI芯片为核心,构建了完整的产品矩阵。
1:云端AI芯片 公司已自研迭代了四代架构5款云端AI芯片。公司不跟随、不依赖GPGPU技术路线,采用自主可控的DSA(领域专用架构) ,自研GCU-CARE加速计算单元和GCU-LARE片间高速互联技术。截至2025年底,GCU-CARE加速计算单元微结构已迭代四代,最新第四代架构可原生支持FP8等多种精度数据的混合计算,是国内少有的产品实现原生支持FP8数据精度的厂商。
2:AI加速卡及模组 这是公司的核心收入来源。公司AI加速卡及模组收入80%以上为推理产品,而国内可比公司AI加速卡及模组收入50%以上为训练/训推一体产品。这一产品结构差异导致公司AI加速卡及模组的单价和毛利率低于国内可比公司。
3:智算系统及集群 公司联合客户研发超节点方案,联合打造具有商业化价值的万卡高速互联集群,千卡、万卡智算中心项目已经实现收入。公司已建立 “预研一代、研发一代、量产一代” 的多代并行研发模式。
4:AI计算及编程软件平台 公司独立自主开发了 “驭算TopsRider”全栈AI计算及编程软件平台,涵盖驱动、编译器、算子库等核心组件。该平台通过深度协同软硬件架构,充分释放了DSA架构在AI计算场景下的硬件潜能。
公司核心竞争力
1:国产云端AI芯片领军地位 公司是我国云端AI芯片领域的领军企业之一。以华为海思、寒武纪和燧原科技为代表的DSA架构厂商,与以摩尔线程、沐曦股份、天数智芯和壁仞科技为代表的GPGPU架构厂商,共同构成了中国本土云端AI芯片的竞争格局。
2:差异化的DSA技术路线 在“国产AI芯片四小龙”中,摩尔线程、沐曦股份、壁仞科技均采用英伟达主导的通用GPU(GPGPU)路线,燧原科技是唯一选择DSA(领域专用架构)路线的企业。DSA架构将计算、互联与存储的优化特性以硬件方式固化,在AI计算场景下实现了远超传统GPGPU硬件的能效比与计算吞吐量。
3:腾讯生态的深度绑定 公司早期以头部互联网厂商作为主要突破口,与腾讯建立了长期的战略协同关系。腾讯是燧原科技第一大客户和第一大股东。在与腾讯的深度合作中,公司产品从小批量试点,逐步走向多场景大规模部署,在实战中完成了产品打磨与生态验证。
4:高强度研发投入与人才壁垒 2023年至2025年,公司累计研发投入达36.76亿元,是同期营收总和(20.13亿元)的1.83倍。截至2025年底,研发人员共计643人,占员工总数的76.73%。公司拥有369条专利信息。
5:国家战略与产业资本双重背书 公司战略配售投资者包括全国社保基金、基本养老保险基金等国家级机构,以及腾讯、通富微电、中兴通讯等产业龙头。国家产投基金、沪浙国资等多方资本加持。
公司投资风险点
风险一:三年累计亏损超43亿元,未弥补亏损达44.41亿元。 2023-2025年累计亏损超43亿元。截至2025年末,公司合并口径未弥补亏损高达44.41亿元。
风险二:对腾讯的单一客户依赖度高达84%。 2025年,公司对腾讯的销售占比高达83.79%。除腾讯外的前四大客户每年频繁更迭,没有一个能稳定复购的大中型客户。
风险三:毛利率远低于同行。 2023-2025年毛利率分别为22.6%、30.59%、31.78%,远低于同期行业可比公司平均值的57.47%、56.97%、57.87%,连行业平均的一半都不到。
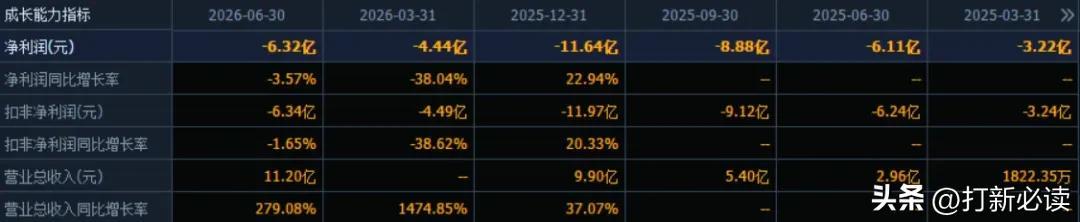
风险四:高研发投入下的持续亏损。 公司每赚1块钱,要先烧掉1.83块。2026年上半年归母净利润-6.32亿元。
风险五:关联交易占比极高。 腾讯既是第一大客户又是第一大股东,2025年关联销售占比高达83.79%。
风险六:资产负债率攀升。 2026年上半年资产负债率高达78.70%。
风险七:现金流持续为负。 2026年上半年每股经营现金流量为-2.27元。
主营业务收入的主要构成
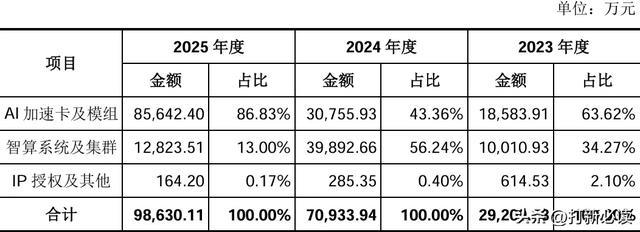
2025年,公司主营业务收入按产品类别可分为3大板块,分别为AI 加速卡及模组(8.56亿元,占2025年主营收入的86.83%)、智算系统及集群
(1.28亿元,占2025年主营收入的13%)、IP 授权及其他(0.016亿元,占2025年主营收入的0.17%),公司报告期各期,AI 加速卡及智算系统及集群收入合计占主营业务收入的比重均在99%左右。
基本财务数据:
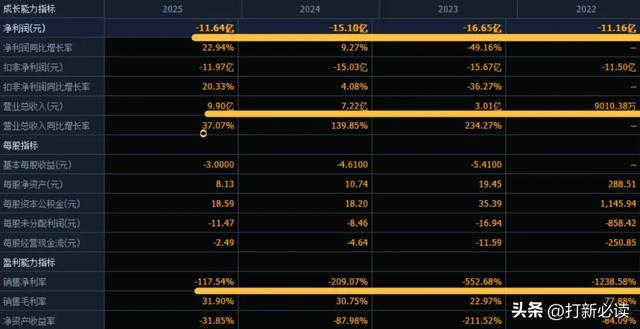
公司 2023-2025年分别实现营业收入3.01亿元/7.22亿元/9.90亿元,增长率依次为234.27%/139.85%/37.07%;实现归母净利润-16.65亿元/-15.10亿元/-11.64亿元,增长率依次为-49.16%/9.27%/22.94%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
营收端爆发式增长: 2023-2025年营收从3.01亿元增长至9.90亿元,三年复合增长率81.32%。2026年一季度营收2.87亿元,同比暴增1,474.85%;2026年上半年营收11.20亿元,同比增长279.08%,已超2025年全年。公司预计2026年1-9月营收23-30亿元,同比增长325.78%-455.36%。
利润端持续亏损但收窄: 归母净利润从2023年的-16.65亿元收窄至2025年的-11.64亿元。2026年上半年继续亏损-6.32亿元。公司预计2026年或2027年实现合并报表盈利。
毛利率低位徘徊: 毛利率从2023年的22.60%提升至2025年的31.78%,但远低于同行均值57.87% 。2026年上半年毛利率30.37%。产品结构以低毛利的推理卡为主是主要原因。
研发投入巨大: 2023-2025年累计研发投入36.76亿元,是同期营收的1.83倍。研发费用率虽从408.01%降至114.63%,仍处于极高水平。
资产负债率攀升: 2026年上半年资产负债率攀升至78.70%。
根据管理层初步预测,2026年1月至9月归属于母公司股东的净利润-86,000.00万元至-70,000.00万元,同比变动3.13%至21.15%。||(信息来源:2026-08-25 临时公告)
本此拟募资用途:
项目总投资资金60亿,其中15.03亿用于基于五代AI芯片系列产品研发及产业化项目,11.97亿用于基于六代AI芯片系列产品研发及产业化项目,33亿用于先进人工智能软硬件协同创新项目,具体项目如下:
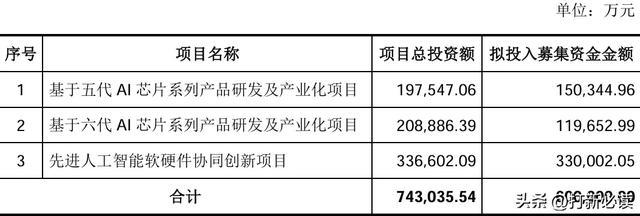
第五代AI芯片系列产品研发及产业化项目拟投入15.03亿元,旨在推动新一代芯片迭代,对标国际高端AI芯片产品性能。
第六代AI芯片系列产品研发及产业化项目拟投入11.97亿元,持续保持公司在DSA架构路线的领先优势。
先进人工智能软硬件协同创新项目拟投入33亿元(占比过半),重点完善 “驭算TopsRider”软件栈,补齐国产算力短板。
资金重点用于新一代芯片迭代、驭算TopsRider软件栈完善,对标国际高端AI芯片产品性能。
行业发展与竞争格局
全球云端AI芯片行业 随着GPT、DeepSeek、Gemini等主流AI大模型的算法突破,AI应用瓶颈不仅在于算法创新,更重要的是算力供给。AI芯片作为人工智能底层算力基石,已成为全球科技竞争的战略制高点。目前,全球云端AI芯片行业呈现英伟达独大的竞争格局。智能算力需求随着大模型技术的不断发展呈现快速发展的态势。
中国云端AI芯片行业 中国本土云端AI芯片厂商已形成多路线竞争格局:
DSA架构路线:华为昇腾、百度昆仑芯、寒武纪、燧原科技
GPGPU架构路线:摩尔线程、沐曦股份、天数智芯、壁仞科技
可比公司:国内主要竞争对手包括寒武纪、海光信息、摩尔线程、沐曦股份、壁仞科技。沐曦股份2026年上半年归母净利润6.12亿元,扭亏为盈;壁仞科技营收暴增1997.6%,亏损大幅收窄。燧原科技是四小龙中亏损最严重的一家。在AI芯片产业链中,寒武纪2026年上半年营收59.96亿元,归母净利润23.11亿元;海光信息上半年营收90.99亿元,归母净利润17.98亿元。
结论:建议申购,后期建议关注。燧原科技作为国产云端AI芯片“四小龙”中最后一家登陆资本市场的企业,自研迭代了四代架构5款云端AI芯片,构建了覆盖芯片、板卡、智算集群及软件平台的完整产品体系。公司选择差异化的DSA技术路线,是国内少有的原生支持FP8数据精度的厂商。
2023-2025年,公司营收从3.01亿元增长至9.90亿元,复合增长率81.32%;2026年上半年营收11.20亿元,同比增长279.08%。公司本次IPO拟募资61.19亿元,重点投向第五代、第六代AI芯片研发及先进人工智能软硬件协同创新三大项目。
公司是近期新股中最具争议的标的——“国产AI芯片四小龙”的稀缺标签提供了极高的想象空间,但持续亏损、低毛利率、客户高度集中等财务瑕疵同样显著。⚠️国产云端AI芯片“四小龙”最后一块拼图。 公司是四小龙中最后一家上市的标的,稀缺性极高。此前摩尔线程、沐曦股份、壁仞科技上市首日涨幅分别为425.46%、692.95%、75.82%。
⚠️ 重要提示: 由于公司持续亏损且经营活动现金流为负(2026年上半年每股经营现金流-2.27元),传统DCF模型的基本前提(自由现金流为正)不成立。在此情况下,DCF模型无法给出有意义的估值结果。
考虑到:“国产AI芯片四小龙”已上市三家的首日平均涨幅约398%;公司2026年营收增速高达279%,增长动能强劲;但公司亏损最严重(2026年H1亏损6.32亿元)、毛利率最低(30.37% vs 同行57.87%)、客户最集中(腾讯占比84%)。
综合判断,公司上市后合理估值区间为2500-3500亿元,对应每股600-800元。发行价142.18元,首日溢价空间较大。
建议积极参与申购,后期建议关注。 燧原科技是国产AI芯片赛道的稀缺标的,发行估值在AI芯片行业中偏低,中长期成长空间广阔。但持续亏损、低毛利率、客户高度集中等风险不容忽视,投资者需合理看待打新收益预期。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。