靠吉利德扭亏,却背近10亿对赌,勤浩医药二次递表能过关吗?

勤浩医药能不能顺利上市,这件事还没有结束。它刚刚在2026年8月7日二次递表港交所,距离上一次申请失效仅隔了一个月。
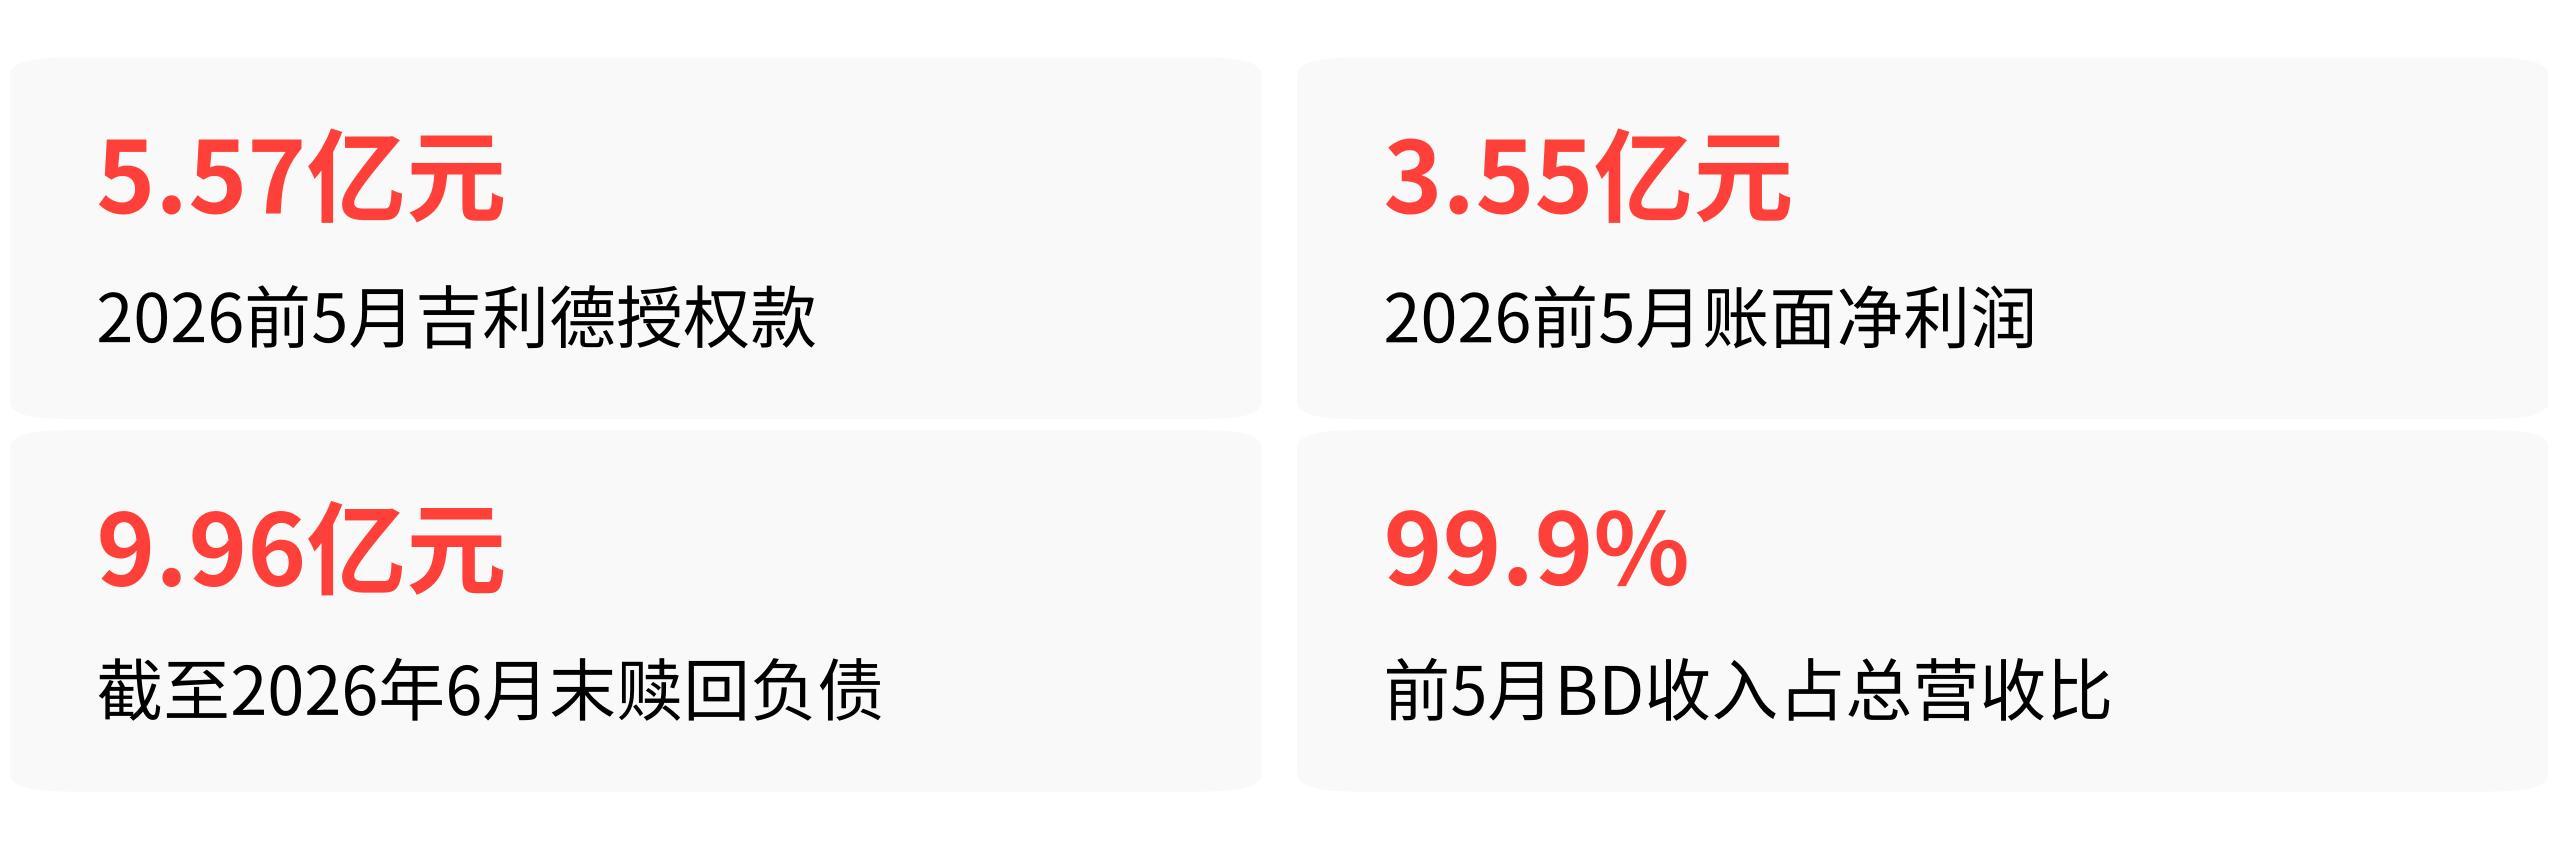
这次不一样的地方在于,它手里多了一张牌——靠吉利德的一笔5.57亿元授权首付款,2026年前5个月账面净利润做到了3.55亿元,从首次递表时账上现金只够撑四个月的绝境里喘了口气。
但真正压在头顶的东西没变:截至2026年6月末,其权益股份赎回负债高达9.96亿元,兑付期限是2027年12月31日,眼下留给它的挂牌窗口期只剩16个月左右。
接下来的走势,取决于三个关键变量——港交所的审核态度、对赌负债的处置方案能否过关、以及BD收入可持续性怎么证明。这三个变量不同组合,对应完全不同结果。
第一个变量,港交所当前对18A企业的审核尺度
这个问题的答案,港交所上市科联席主管刘颖在2026年6月公开讲过。她当时点名批评一类招股书:前五页全是宣传内容,核心业务信息被挤到后面,甚至有人刻意把赛道切割得极细,宣称自己在那个极窄领域里排名第一。
她明确说,这种写法“存在误导成分”,会“大幅拖慢审核节奏”。
这个表态不只是在说格式问题,它传递的是18A审核从“包容性松绑”到“质量优先”的转向。
对于勤浩医药这种特征——无商业化产品、单笔BD收入占比99.9%、背负近10亿对赌负债——港交所的实操问询重点已经明确:必须完整披露对赌条款、提交可行的处置方案,证明上市失败不会直接触发流动性危机;必须清晰披露BD后公司是否仍掌握核心产品控制权、能否独立完成后续临床试验。
如果勤浩医药的招股书在这个层面上回答得扎实,审核节奏会正常推进;如果还在用营销话术填页数,那进度就不好说了。
第二个变量,近10亿对赌负债怎么解
这笔9.96亿赎回负债,是勤浩医药从天使轮到B4轮共九轮融资中,向投资方授予赎回权积累下来的。条款写得很清楚:若2027年12月31日前未能完成IPO,投资者有权按投资本金加8%单利收益要求公司赎回全部股份。
公司层面的回应已经在8月31日通过书面回复媒体公开了。核心逻辑是:触发条件未达成时赎回权不会被行使,协议约定的赎回到期日距离当前有充足缓冲窗口期,公司可通过银行授信、BD合作等多元途径补充营运现金流,IPO不是唯一融资渠道。
这个回应在逻辑上是成立的,但港交所会不会接受,取决于招股书里披露的支撑材料有没有说服力。最关键的,是那套“备选方案”到底有没有落地——银行授信额度是多少、有没有实际签署的协议、后续BD里程碑付款的兑现概率有多大。
如果只是口头承诺而没有硬文件支撑,港交所的问询函大概率会一轮接一轮地追下去。
第三个变量,BD收入的可持续性
2026年前5个月,5.58亿元收入中,来自吉利德的授权首付款占了5.57亿元,占比99.9%。这个数字是真实的,但它的性质是一笔一次性交易。
GH31授权给吉利德之后,吉利德掌握全球开发和商业化控制权,后续里程碑付款最高可达14.5亿美元,但兑现节点取决于吉利德的开发进度。
而勤浩医药真正的核心管线GH21,是一款SHP2抑制剂,全球范围内尚无同靶点产品获批上市,成药性未经验证。公司给出的时间表是:2028年提交附条件批准上市申请,2029年提交正式上市申请。
这意味着在2027年底对赌到期之前,GH21的自主商业化收入不可能到位,公司还处在靠外部输血维持运营的阶段。
高禾投资管理合伙人刘盛宇对这个问题的判断很直接:“勤浩医药比较有价值的一点,是GH31已经获得吉利德认可,这至少证明公司在靶点发现和药物研发能力上得到了国际药企验证。但最大的风险也很明确,GH21所在的SHP2赛道全球目前还没有产品获批。”
走向推演,三种可能
走向A:顺利过会。
勤浩医药在招股书中完整披露对赌条款,提交了让港交所认可的对赌负债处置方案,同时清晰说明了BD后管线独立推进能力,加上港交所上市申请有效期从6个月延长至12个月的新政策已在2026年8月落地,审核时间窗口大幅拓宽,在12个月有效期内走完聆讯流程并挂牌。
触发信号:未来几个月内,港交所对其问询内容集中在常规临床数据和管理层治理层面,没有出现针对对赌负债处置方案的多轮深度追问。
走向B:审核拉锯后勉强过会。
港交所针对对赌负债、一次性BD收入、研发投入连续下降(2024年1.03亿元降至2025年7919.6万元,降幅超23%)等问题展开多轮问询,审核周期被大幅拉长,但最终在12个月有效期截止前完成聆讯,挂牌时间被压缩到2027年下半年,接近对赌到期红线。
触发信号:招股书更新版本中出现新的补充披露内容,尤其是对赌协议的关键条款和备选融资方案的具体文件。
走向C:再次失效。 如果港交所的深度问询暴露出公司无法给出监管认可的答复——比如对赌负债处置方案缺乏执行力、备选融资渠道没有实质落地、或者GH21的II期临床数据不及预期——那么审核进程会停滞,在12个月有效期内未能完成聆讯,申请再次自动失效。
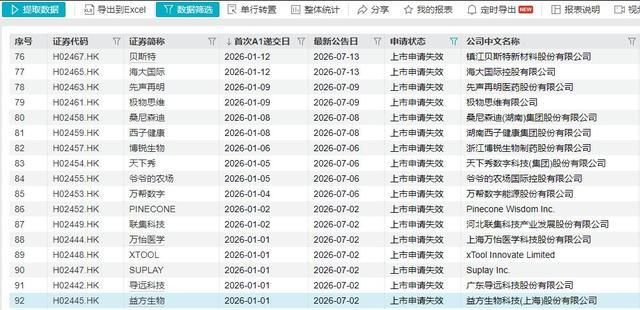
港交所公示的部分港股上市申请失效企业名单
触发信号:聆讯排期迟迟未出,问询函中触及对赌兜底能力的实质性问题,公司回复时间被反复延长。
当前来看,走向B的概率最高。
原因是:港交所的政策方向是在保证质量的前提下让合规企业上市,并非一刀切堵死类似模式;手续上,申请有效期延长至12个月这项新规给了勤浩医药比首次递表时更充裕的腾挪空间;而唯一定性参照——英矽智能2025年第三次递表最终成功挂牌,同样是多次递表、同样靠BD收入扭亏、同样背负巨额对赌负债,过会条件是企业具备足够差异化的产业认可度和顶级基石投资者背书。
勤浩医药的产业资源厚度远不及英矽智能,但吉利德对GH31的认可至少提供了一张“国际药企验证”的底牌。除非港交所的下一次问询函暴露出招股书里藏了硬伤,否则现在的信息指向的是拉锯战,不是死局。
但在2027年12月31日之前,读者可以盯住三个信号:港交所是否对勤浩医药的对赌负债处置方案发起多轮深度问询,GH21的II期临床数据是否按计划读出且有竞争力,以及后续是否有新的BD合作落地为财务可持续性提供增量支撑。这三个信号,分别对应走向A、B、C的分岔口。