
从奇梦达废墟上长出来的中国存储——长鑫科技十年成长复盘

【摘要】十年,从破产巨头的专利遗产到全球第四大DRAM厂商,从连续九年亏损到半年净赚776亿。长鑫的故事,是一部关于技术路线选择、逆周期投入、耐心资本与制度化容错的硬核创业史:它在寡头垄断四十年的赛道里挤了进去,在九年亏损里没死掉,在外部封锁加码下把工艺代差追到半代以内。
▲ 长鑫科技:从奇梦达废墟里长出来的中国存储
* * *
开篇
2009年1月23日,慕尼黑。奇梦达申请破产保护,欧洲最后一家DRAM大厂落幕,数千项专利与2.8TB技术文档在破产管理人手中待价而沽。
2026年7月27日,上海。长鑫科技(688825.SH)以8.66元发行价挂牌,首日收报49元,市值3.28万亿元,超越工商银行登顶A股市值榜首,全天成交1411.87亿元,创A股个股单日成交纪录。
同一条技术血脉,一家死在2009年的周期底部,一家站在2026年的周期顶部。中间隔着一个把技术文档变成产能的中国人,和一座愿意等十年的城。
▲ 同一技术血脉,一边是废墟,一边是重生
同样的技术遗产,为什么在德国死了、在合肥活了?一个连续九年亏损、累计亏空数百亿的项目,凭什么让投资人一轮一轮追投?当AI超级周期退潮,长鑫能不能证明自己是一家成长股,而不只是踩中周期的公司?
第一章 一个清华人的第二次豪赌:为什么是DRAM,为什么是合肥
一个已把公司做到上市的人,为何跳进毫无胜算的赛道?
朱一明的人生,就是中国半导体产业的缩影。1994年清华物理系毕业,赴美读电子工程,在硅谷工作。2005年带一套SRAM专利和10万美元回国创办兆易创新前身,2008年做出中国第一颗自主SPI NOR Flash,2016年兆易创新登陆主板。
但DRAM与NOR Flash不是同一量级:市场空间差几个数量级,研发前者一年数亿、后者每年百亿级;NOR可Fabless轻资产,DRAM必须自建晶圆厂的重资产IDM。这不是业务延伸,是换物种。
找钱本身就是故事。2016年摆在地方决策者桌上的材料写着:没产能、没专利、没供应链、技术被三巨头攥着,且头几年确定巨额亏损,需地方先掏上百亿。朱一明跑了多个地方,合肥点了头。
"506项目"藏着一座城的野心。2016年5月6日双方达成共识,代号"506";6月13日合肥智聚集成电路注册,后更名睿力,2023年6月完成股改,变更为长鑫科技集团。
合肥的算盘,是复制京东方与蔚来:持有链主企业重大股权吸附上下游,再用不受基金退出周期约束的长期注资。
2018年,朱一明辞去兆易创新总经理,全职出任长鑫董事长兼CEO,立下军令状:盈利前不领一分工资、一分奖金。据第一财经,十年创业七年零薪。
一个40岁的清华人,带着对存储的信仰,开始了一场长达十年的硬核创业。
▲ 合肥的耐心资本:一座城愿意等十年
第二章 四张入场牌:技术、人才、资本、模式
没技术、没人的新玩家,靠什么入场?长鑫的答案是四张牌。
第一张,技术牌:从破产巨头买遗产。2015年6月,Polaris以约3000万欧元从英飞凌购得约7000项奇梦达专利。2019年12月,长鑫与Polaris签署许可与采购协议,取得大量奇梦达DRAM专利实施许可,并获得约2.8TB技术文档。
关键技术点BWL(埋藏字线):奇梦达沟槽式路线遗留的BWL架构,将接入晶体管栅极下沉至位线下方的沟槽,使存储单元可用更紧凑的6F²布局(传统8F²),改善数据保持。今天BWL加堆叠电容已成三星、海力士、美光主流架构,固守沟槽式的厂商逐步出局。
第二张,人才牌:把冻结的文档变成活的工艺。长鑫引进的关键人物包括:在西门子、英飞凌、奇梦达任技术与前期开发副总裁24年的Karl-Heinz Kuesters,负责判断哪些设计保留、哪些废弃;副总裁平尔萱,此前在美光、闪迪、应用材料任职。
第三张,资本牌:合肥的十年耐心。2016年"506"首期180亿中,合肥国资承担约80%(约144亿);后续轮次国资股权被稀释却从未折价出让或退出。据重庆日报,合肥国资十年累计注资超1000亿,上市后浮盈超万亿。
第四张,模式牌:设计制造的"虚拟IDM"闭环。兆易做设计、长鑫做制造,董事长同为朱一明。双方关联业务收入从2023年7.64亿升至2024年10.18亿、2025年11.82亿,2026年预计跃升至57.11亿。
对照福建晋华:几乎同期起步,走"联电代研加挖角"捷径,在美光诉讼与美国实体清单合力下折戟量产前夜。对照浪潮:2009年出资3亿收购奇梦达西安研发中心,拿到80多名骨干,却放弃7000多项核心专利,随后退出。
但技术来源非零争议。2025年12月23日,首尔检方以违反商业秘密保护法对5名三星前员工提起逮捕起诉,并以相同罪名对长鑫研发团队5名员工提起不逮捕起诉——人才引进路径存在法律与声誉风险。
四张牌里,技术可买、人才可引、资本可筹,但把四样拧成一股绳的能力,才是长鑫真正的护城河。
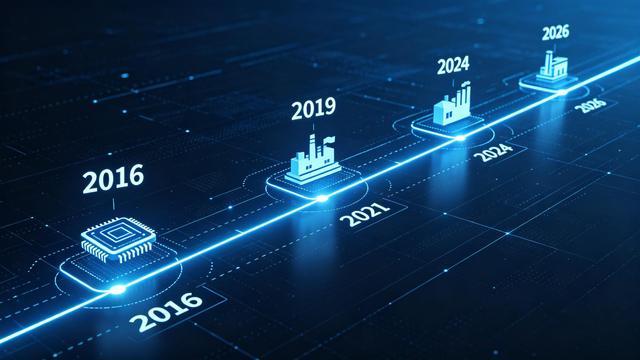
▲ 长鑫十年关键节点(2016—2026)
第三章 跳代研发:从0到1的三次跃迁
落后两代,追赶者该按部就班,还是赌一次跨越?长鑫选了后者。
▲ 从图纸到 LPDDR6:三次跳代跃迁
第一次跃迁(2018—2019):从图纸到量产。2018年1月合肥基地一期厂房建成搬入设备,7月验证投片试产8Gb DDR4样品;2019年9月首推自主设计生产的8Gb DDR4,一期设计产能每月12万片晶圆;11月获首笔订单。意义:中国大陆成全球第四个掌握自主DRAM大规模量产技术的地区。
第二次跃迁(2021—2024):良率爬坡与DDR5。良率是重资产半导体的生死线。2021年第一代17nm DDR5产线良率波动,产业链协同平台组织华海清科、拓荆科技、中微公司等国产设备厂联合工艺验证,定向优化深沟槽刻蚀、电容介质沉积、CMP平坦化等核心工艺。
"跳代研发"是追赶速度的关键:不等同国际巨头渐进式迭代,而是跨越式路线加速,已完成第一代到第四代工艺平台量产,第五代正客户认证。
第三次跃迁(2025—2026):高端标准全球首发。2026年8月29日,长鑫宣布自研LPDDR6量产,峰值速率12800Mbps,最高容量16GB,全球首款落地商用,由小米折叠旗舰全球首发。同期DDR5速率达8000Mbps。
但无EUV的极限追赶,是技术天花板的关键约束。自2023年EUV对华禁运,ASML从未向中国交付任何EUV,长鑫只能用193nm DUV加多重曝光推进。
承认差距,是专业信誉的起点。三星、海力士已进入12—13nm(1c)加EUV量产,美光14—16nm(1β),长鑫主力16—17nm,落后约半代至一代。但长鑫单位晶圆成本比韩厂低约15%—20%。
三次跃迁,把十年的路压缩成五年。但无EUV的天花板,始终悬在头顶。
第四章 至暗三年:卖一片亏一片的日子怎么熬
当巨头用逆周期挤压新玩家,成本绝对劣势的公司靠什么活?
周期的残酷底色,看价格曲线:2021年5月2Gb DDR3合约价高点2.13美元,12月跌至0.88美元,跌幅58%,现货价跌超70%。2023年DRAM与NAND均价再降约40%,三星半导体全年巨亏约800亿人民币,美光、海力士同样重亏。
长鑫的三张亏损账单:2022—2024年归母净亏83.28亿、163.40亿、71.45亿,三年累计超300亿。2023年DDR与LPDDR两大系列毛利率分别为负108.76%与负121.37%;综合毛利率2023年负112.71%,2024年改善至负4.03%,2025年首次转正至37.81%。
负112.71%意味着什么?每卖100元产品,成本212.71元,净亏112.71元。不是薄利多销,是卖一片亏一片。
▲ 至暗三年:负112.71%毛利率下的逆周期坚守
朱一明的周期观,是穿越至暗的精神支柱:
"半导体行业从来都是周期性的,只有能在低谷期活下来并持续投入的人,才能在高潮期收获果实。"
合肥的制度化容错,是本章最有启发性的一段:项目入库经人大财经委审议,重大决策过常委会表决,只要尽调合规、程序到位,即便亏损决策者个人不担责。2023年行业最差时,合肥市人大常委会审议通过增资扩产;2024年底碧桂园创投退出,市属国资平台近20亿接下老股。
最缺钱的年份,长鑫仍顶着巨亏加速攻克1x纳米、突破DDR5量产壁垒。这种逆周期强度,是后来接住AI存储爆发的原因。
判断重资产项目能否穿越周期,不看景气期产能,看亏损年份是否保持研发与产能强度——低谷期投入不降,是唯一硬指标。
负112.71%是至暗三年的注脚。但正是在卖一片亏一片的日子里,长鑫没停下研发与扩产——这才是周期反转时一飞冲天的真正原因。
第五章 高光时刻的成色检验:超级周期、IPO与市值过山车
这份最亮眼的成绩单,多少来自周期,多少来自能力?
业绩爆发的量级:2026年上半年营收1503.10亿,同比+873.64%;归母净利的776.05亿(上年同期亏23.32亿);扣非归母787.93亿;毛利率84.84%(上年约41%);经营现金流1311.56亿。按181天计,日均净赚约4.29亿。
盈利质量的正面证据:扣非高于归母,收益几乎全来自主业;经营现金流高于净利润,应收仅约66亿、不到营收5%,典型卖方市场。
但归因拆解是全篇最重要的冷静剂:2026年Q1,长鑫位元出货量环比仅增11%,ASP环比涨约57%;2025年三四季度ASP环比分别涨63%与68%。推动盈利井喷的主因是DRAM价格暴涨,而非份额显著扩张。
IPO节奏刷新科创板纪录:2025年12月30日受理(首单预先审阅),2026年3月31日因财报过期中止,5月17日恢复,5月27日过会并当日提交注册,6月12日获同意注册,7月14日定价8.66元(摊薄市盈率308.92倍),7月16日申购,7月27日挂牌——从受理到挂牌209天。
市值过山车须成对写:首日收报49元、市值3.28万亿;7月31日盘中最高60.60元、市值一度4.05万亿,当日收53.97元、半日蒸发超4000亿;8月10日最低49.77元;截至8月31日收58.01元、总市值约3.94万亿。
筹码结构是关键:首日可流通股仅占总股本6.73%,用约2700亿实际流通盘撬动数万亿总市值。
公司自己泼的冷水最值得重视:半年报提示"DRAM价格持续大幅上涨不具备可持续性"。TrendForce预计Q3合约价涨幅收敛至13%—18%,Q4进一步收窄至3%—8%;Morgan Stanley 7月预警,内存合约价预计Q4见顶。
84.84%毛利率是极端景气表现,不是常态。当价格涨幅从57%收敛到3%,长鑫还能不能盈利?这是高光时刻最需回答的问题。
第六章 定价权之战:从低价替补到主动报价
当一家供应商能同时对国内外最大客户说"不",它改变了什么,又能维持多久?
拒绝苹果压价,是定价权觉醒的标志。2026年8月,苹果试图商谈更低DRAM采购价,遭长鑫拒绝,坚持报价不低于三星与海力士、甚至更高。
▲ 全球DRAM三极格局中的长鑫坐标
底气三层来源:一、内需锁定,华为、小米等长期合同锁定产能;二、卖方市场定价权上移,三星、海力士将七成以上新增产能转向HBM4与企业级SSD,通用DRAM供给持续收紧;三、成本优势,单位晶圆成本比韩厂低约15%—20%。
长约化新趋势:2026年6月与腾讯签约30亿美元3—5年期服务器DRAM协议,7月与字节签5年期超70亿美元协议;戴尔、惠普、联想已完成验证并锁定优先供货,订单排期延伸至2027年末。
但地缘约束决定全球化天花板:长鑫在1260H清单,美企可采购其标准化成品,却禁技术转让与深度定制。苹果无法定制规格,只能采购成品并调整自身方案适配,最可能的落地仅限于中国市场入门级机型小批量。
与华为的博弈,揭示商业议价与产业团结叙事间的张力:据路透,长鑫近月持续调涨对华为售价,即便华为要求放缓,态度仍强硬。
主动定价的姿态建立在AI超级周期之上。周期一旦下行,"不低于三星"的报价能否维持,是长鑫尚未回答的问题。
从"低价替补"到"主动报价",长鑫用十年拿到对全球最大客户说"不"的底气。但这份底气能维持多久,取决于下一个周期它能不能拿出HBM这样的下一代产品。
第七章 十年长鑫做对了什么,还不能证明什么
已验证与尚未证明的部分,同样重要。
已验证三件:路径选择对——合法继承专利遗产比绕开专利墙的捷径更可持续;逆周期投入对——毛利率负100%以上的年份仍保持研发与产能强度;绑定内需对——腾讯、字节、阿里、小米、联想等长约构成穿越周期的需求底盘。
尚未证明的,才是专业信誉所在。
一、技术来源的历史争议。专利是有限且终将过期的资产,真正推动第四代演进至第五代、进军HBM的,是汇聚的本土人才能力;韩国检方2025年12月对三星前员工及长鑫研发人员的起诉,提示法律与声誉风险。
二、HBM缺位。整份2026半年报未提HBM,而HBM是AI服务器溢价最高赛道,三巨头重金投入。长鑫2026下半年启动HBM产线建设,尚未大规模量产。SK海力士2025年毛利率60.4%,高于长鑫37.8%,差距主要来自HBM收入占比。
三、周期退潮后的盈利可持续性。84.84%是极端景气表现,正常年份DRAM厂毛利率30%—50%。全球DRAM市场预计从2025年1505亿美元增至2030年7638亿,年复合增38.39%,但赛道扩张与个体盈利不是同一件事。
四、客户集中度与折旧包袱。占营收10%以上大客户合计贡献801.49亿、占53.32%;固定资产账面1815.63亿、占总资产38.79%,本期折旧145.10亿、同比+27.85%。价格下行,巨额固定资产存减值风险。
五、外部管制仍在加码。2025年1月列入1260H清单,2026年2月更新文件曾短暂显示移除、数小时未解释即撤回,6月8日新版再次纳入;8月28日长鑫向美哥伦比亚特区联邦地区法院起诉要求撤销,成继小米、中微、禾赛、药明康德、阿里、长江存储之后第七家司法反击该清单的中国企业。
十年长鑫,做对三件事:选对路径、扛住周期、绑定内需;还有三件未证明:技术来源可持续、HBM竞争力、退潮后盈利能力。已验证的值得尊重,未证明的才是未来。
写在最后:五条产业洞察
洞察一:周期底部的选择决定周期顶部的高度。DRAM规律是"赚一亏二",三星靠逆周期逼退尔必达与奇梦达。长鑫在毛利率负112%的2023年仍推进1x纳米与DDR5量产,才在2025下半年接住订单。判断标准:看重资产企业的低谷期投入强度,而非景气期产能规划。
洞察二:后来者技术起点可买,消化能力买不来。7000余项奇梦达专利约3000万欧元购得,但从2.8TB文档到稳定量产,需要能判断"哪些设计该废弃"的资深工程师与十年工艺迭代。判断标准:评估技术引进项目,把人才与工艺验证预算占比作为可行性核心指标。
洞察三:耐心资本的前提是制度化容错。合肥把"投错了怎么办"前置回答:入库经人大财经委审议,重大决策过常委会表决,尽调合规即免责,让"十年不盈利仍注资"成为可执行选择。判断标准:看地方有没有成文免责条款,而非有没有产业基金。
洞察四:内需长约是硬科技最可靠的第一桶金。腾讯30亿、字节超70亿长约,加小米、联想、华为产能锁定,让长鑫第一次有底气对全球最大客户说"不"。判断标准:看前五大客户是采购部门还是战略合作方,长约年限是标准。
洞察五:突破垄断不等于掌握定价权,定价权靠下一代产品争。长鑫在通用DRAM拿到主动报价位置,但溢价最高的HBM尚未规模量产,三巨头把七成以上新增产能转向HBM。判断标准:看公司在行业最高端产品的收入占比,而非总市占率。
从奇梦达废墟上长出来的中国存储,用十年证明了一件事:技术封锁挡不住一个愿意等十年的城市,周期低谷熬不死一个愿意逆周期投入的团队。下一个十年,长鑫要证明的是——它不只是一家踩中周期的公司,而是一家真正掌握下一代技术定价权的全球存储巨头。