美籍实控人!科州药物:卖3500万,亏2.5亿——先上车,再补票?

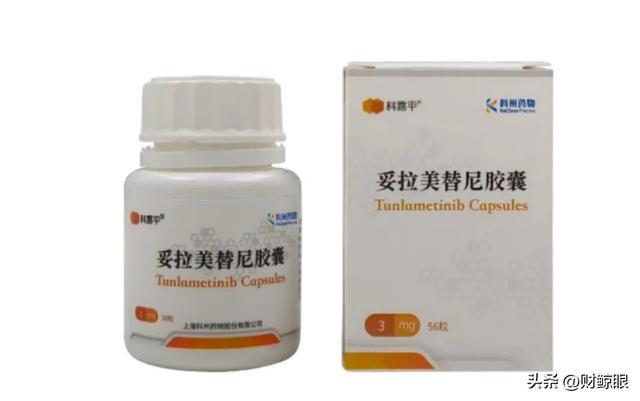
妥拉美替尼获“重大新药创制”国家科技重大专项课题支持,图源:科州药物招股书
一家专注于抗肿瘤等治疗领域小分子创新药物研发的公司。公司重点聚焦肿瘤关键信号通路——MAPK信号通路进行新药研发,研发管线涵盖了黑色素瘤、非小细胞肺癌、结直肠癌、成人丛状神经纤维瘤病1型(NF-1)以及放化疗保护等重要适应症。
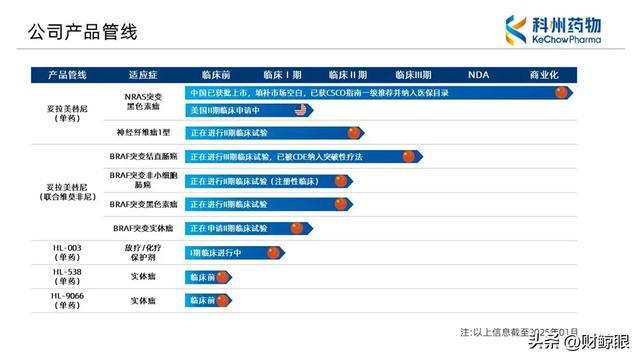
图源:科州药物官网
---以下为正文部分---
中止后又恢复,八个月的“中场休息”
2026年3月31日,上海科州药物股份有限公司向北交所提交了一份中止审核申请——财务报告到期,补充审计。四个星期后,中止消除,审核恢复。又过了三个月,第二轮问询回复披露。
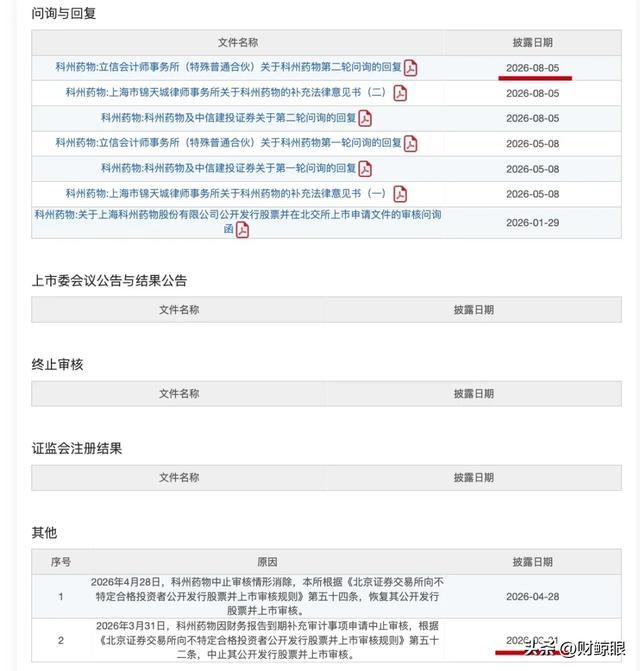
图源:北交所官网
八个月,两轮问询,一次中止。这家靠“附条件批准”新药支撑全部估值预期的创新药企,正在北交所的审核通道中经受压力测试。测试的核心问题,归结起来就一个:当一款药的上市是“有条件”的,一家公司的上市能不能也是“有条件”的?
全球首个,但只批了四年
科州药物的故事从一款药开始:妥拉美替尼,商品名科露平®。
2024年3月,这款MEK抑制剂通过优先审评审批,获得国家药监局附条件批准上市,用于治疗含抗PD-1/PD-L1治疗失败的NRAS基因突变晚期黑色素瘤患者。全球首个获批用于该适应症的精准靶向治疗药物——这个“第一”的分量不轻。
但分量背后跟了一个注脚:附条件批准。
附条件批准的制度设计,本质上就是“先上车、后补票”:允许药品在确证性临床试验完成之前先行上市,但必须在规定期限内补上确证性研究,否则上市许可可能被撤销。妥拉美替尼的“补票”期限是四年。
这个制度逻辑,与北交所允许未盈利企业上市的第四套上市标准,共享同一种哲学——允许“先上车”,但对“补票”有明确要求。北交所第四套标准要求预计市值不低于15亿元、最近两年研发投入合计不低于5,000万元。科州药物2023年、2024年累计研发投入12,810.12万元,过了门槛。但量化达标只是“上车”资格,“补票”能不能完成,才是决定能不能通关的关键。
截至2025年12月10日招股书签署日,III期确证性试验计划入组165例,尚未完成。2026年5月8日披露的第一轮问询回复显示,截至2026年3月31日已完成81例;8月5日的第二轮问询回复更新为,截至6月30日已完成98例,完成率59.4%。目前每月入组约8-9例,预计2027年上半年完成入组,下半年完成随访,2027年底前递交完整研究报告。
时间在走,终点线上悬着一把剑。
科州药物在招股书中预测2028年有望达到盈亏平衡。第一轮问询回复中,公司做了三种情景测算:乐观情景下2028年盈亏平衡;中性和保守情景下2029年基本实现。第二轮问询回复进一步披露,公司预计2028年营业收入达到4~4.4亿元、研发费用1.4~1.8亿元、其他成本费用2.0~2.4亿元时,基本具备盈亏平衡条件。这些预测有一个共同的前提:III期试验顺利完成。
II期临床中经独立影像评估委员会评估的客观缓解率为35.8%(2024年ASCO更新的II期关键研究数据)——这个数据是国家药监局附条件批准的依据之一。在更大样本里能不能复现,没人能提前打包票。公司方面在第二轮问询回复中表示,结合临床研究中观察到的对照组与试验组治疗时长数据,目前未发现试验结果不及预期的风险,安全性数据与II期结果一致。
产品是“有条件”批的,确证试验还没跑完。建立在它之上的商业化预期——营收预测、现金流模型、估值逻辑——到底稳不稳?
营收涨了,亏得更狠了
创新药企烧钱不稀奇。但烧到什么程度、还能烧多久,是投资者和监管者都会反复算的账。
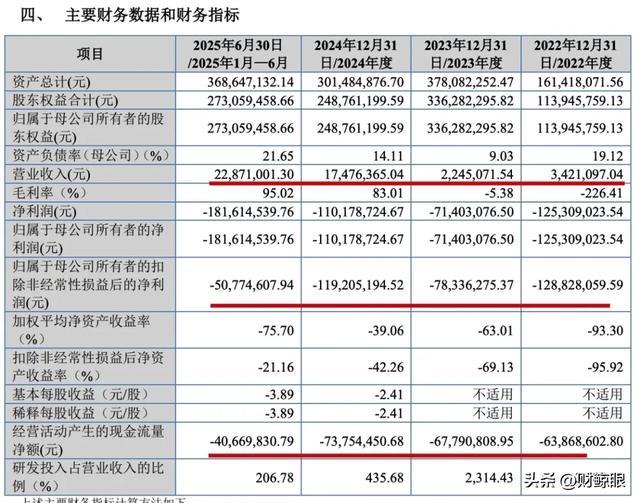
先看营收。报告期内(2022年至2024年及2025年上半年),科州药物分别实现营收342.11万元、224.51万元、1,747.64万元和2,287.10万元。2025年全年营收3,524.45万元,同比增长101.67%。2024年3月核心产品获批上市后,毛利率从2022年的-226.41%跃升至2024年的83.01%,2025年上半年95.02%,全年94.96%。
图源:科州药物招股书
再看亏损。同期归属于母公司股东的净利润分别为-12,530.90万元、-7,140.31万元、-11,017.87万元和-18,161.45万元。2025年上半年归母净利润同比扩大189.01%。2025年全年净亏损为2.52亿元,亏损同比扩大128.52%。2022年至2025年上半年累计亏损约4.88亿元,截至2025年6月30日累计未弥补亏损33,116.70万元。
现金流更扎眼。报告期内经营活动产生的现金流量净额分别为-6,386.86万元、-6,779.08万元、-7,375.45万元、-4,066.98万元。日常运营持续“失血” 。
截至报告期末,货币资金和交易性金融资产合计3.03亿元,扣除短期借款后为2.43亿元。公司预计2026年至2027年合计还要亏约2亿元。账上的钱能撑多久?取决于两个变量:融资能不能到位,销售能不能放量。
一家刚有产品上市的药企,账上躺着2.43亿元,每年“烧”掉七千多万——这本身不稀奇。创新药企都这么过来的。稀奇的是:烧钱的速度能不能在钱烧完之前,被销售的增长追上?
而销售放量这件事,又绕回第一章的问题——附条件批准那把悬着的剑。
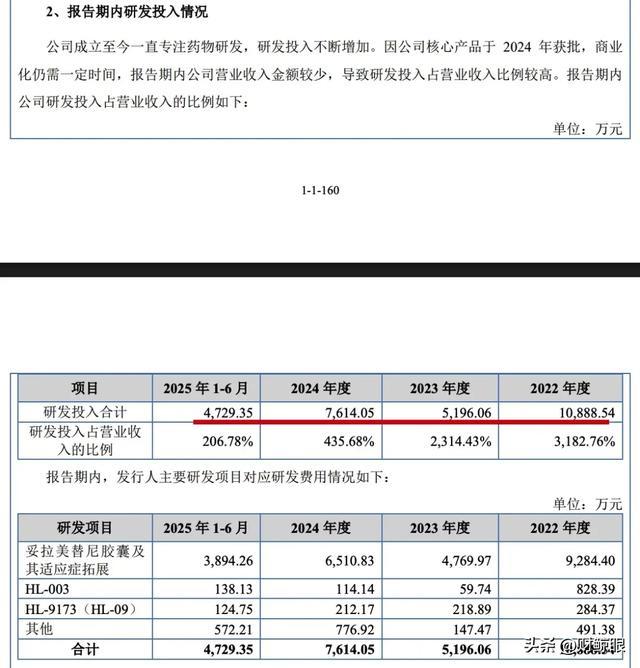
再看研发投入。报告期内先降后升:2022年10,888.54万元,2023年降至5,196.06万元,2024年回升至7,614.05万元。公司解释2023年下降系缩减了高薪酬水平的境外研发团队。对于一家连续亏损、核心产品刚商业化的企业,调整研发资源配置有它的商业逻辑。但2024年回升后的水平仍未回到2022年的高点,这个波动背后有没有更深的资金压力?
图源:科州药物招股书
资金的流向,最终会指向一个更根本的问题——谁来管钱?怎么管?这便从财务话题滑入了公司治理的范畴。
持股23.77%的美籍实控人,与一笔39.82万美元的“紧急避险”
产品是“硬指标”,财务也是“硬指标”。但公司治理,是IPO审核中更微妙的“软实力”。
科州药物的股权结构有一个显著特征:散。
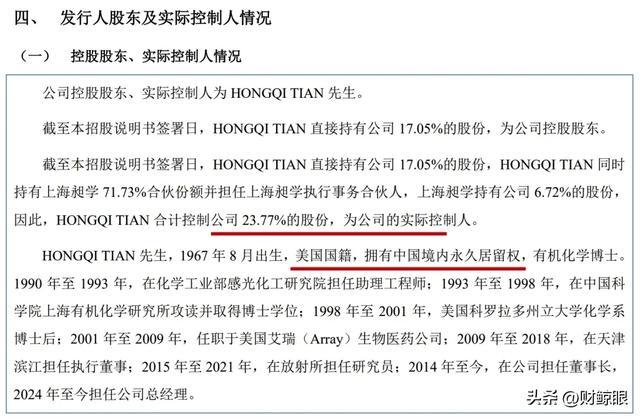
美籍实际控制人HONGQI TIAN(田红旗)直接持有17.05%,通过上海昶学持有6.72%,合计控制23.77%。除此之外,Decheng KeChow持股超过10%,其实际控制人曾实际控制公司股东德佳诚誉,多名股东间存在关联关系。
图源:科州药物招股书
北交所第一轮问询专门追问了控制权稳定性:实控人认定依据充不充分?其他主要股东有没有控制公司的可能性?
公司的回复:主要股东已出具《关于不谋求控制权的承诺函》,认可HONGQI TIAN为实际控制人;自2015年以来HONGQI TIAN始终是第一大股东,与第二大股东持股比例差距较大;主要股东均为财务投资人。
但23.77%的控制权,在未盈利状态下尚可维持。一旦上市引入公众股东、未来再融资进一步稀释,这个比例还会下降。控制权的稳定性,真的只靠一份承诺函?
另一个让监管层警惕的事件发生在2023年3月。
硅谷银行破产风波中,科州药物美国子公司的39.82万美元资金,以“紧急避险”为由直接转入实际控制人田红旗的个人账户。公司解释是硅谷银行破产风波中的“紧急避险”措施,相关资金已于2024年1月由实控人转回公司账户,实控人于2024年12月支付了利息。
但《中华人民共和国公司法》第一百八十一条写得清楚:董事、监事、高级管理人员不得侵占公司财产、挪用公司资金;不得将公司资金以其个人名义或者以其他个人名义开立账户存储。
北交所的问询函专门点了这件事——“紧急避险”能不能构成公司法基本原则的例外?这笔资金划转的性质,最后得由监管层来判断。
控制权稳不稳、内控健不健全,直接关系到一个根本判断:这家公司能不能在四年内跑完确证性试验、保住那张附条件批准的上市许可?又回到了第一章的问题。
卖给国药,也从国药买
再来看商业模式的独立性。
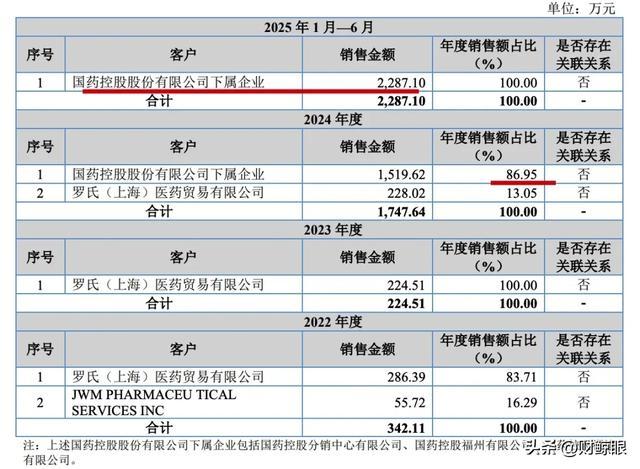
报告期内,公司前五大客户销售金额占当期营业收入的比例均为100%。2022年有两个客户,2023年有一个客户,2024年有两个客户——国药控股股份有限公司下属企业和罗氏(上海)医药贸易有限公司。2025年上半年,公司与罗氏的合作终止,只剩国药控股下属企业一家客户。同期,公司第一大供应商也是国药控股,采购占比约22%至27%。
图源:科州药物招股书
2024年1月,科州药物与国药控股签署了战略合作协议。公司解释,相关货款按购销合同约定与各合作主体独立结算,不存在收支相抵。
客观地说,医药流通行业本身集中度就高——国药控股、上海医药、华润医药三家吃掉了大部分市场份额。科州药物与国药控股的合作,在一定程度上符合行业惯例。但销售端和采购端同时高度集中于同一体系,交易的真实性与完整性、定价的公允性、公司在体系中的议价能力——这些仍然是值得穿透观察的问题。
这里不是指控关联交易,是提醒有一个需要进一步看清的结构特征。
两轮问询,监管在追问什么
梳理科州药物的审核历程,两轮问询的脉络很清晰。
第一轮问询(2026年1月29日下发,5月8日回复)共12个问题,核心关切:实控人控制权稳定性、在研产品进展及商业化前景、财务内控规范性、公司治理与独立性、募投项目必要性与合理性。
第二轮问询(2026年7月2日下发,8月5日回复)进一步聚焦:核心产品研发进展(特别是III期确证性试验进度)、盈亏平衡预期的测算依据、股权激励的背景及核算准确性、实控人兼职及核心技术权属清晰度。
两轮问询的递进关系像一次“身体检查”——第一轮是问诊,查家族病史、测血压脉搏;第二轮是活检,切片取样、送病理分析。从控制权到核心技术权属,从III期进度到盈亏平衡的每一个数字假设,“探针”在逐层深入。
第二轮问询中有一个值得留意的细节:HONGQI TIAN在2001年至2009年任职于美国Array生物医药公司(后被辉瑞收购),2015年至2021年间又在放射所辐射损伤救治部担任研究员。北交所追问:从辉瑞、放射所离职后申请的专利,有没有使用前东家研发成果或技术的情况?核心技术、产品权属是否清晰?
公司的回复提供了两项关键证据:一是经中介机构访谈Array联合创始人,确认HONGQI TIAN在Array的工作内容不涉及MEK抑制剂领域;二是HL-003化合物发现及合成项目属于在放射所的职务发明,已依法转让至公司。
对于一家以创始人技术背景为核心竞争力的创新药企,技术来源的清晰度就是商业模式的基石。监管做的是“产权确权”,公司提供了佐证。材料够不够充分、能不能让人信服——留给读者自己判断。
科州药物也在问询回复中展示了管线中的其他可能性:BRAF V600E突变非小细胞肺癌适应症已于2026年5月提交NDA申请,预计2027年第二至第三季度获批;II期关键注册临床数据显示客观缓解率75.9%(混线),中位无进展生存期13.9月(混线),与已上市的曲美替尼联合达拉非尼等标准疗法疗效相当,永久停药比例仅2.7%。结直肠癌适应症的III期临床试验已于2025年12月完成全部165例患者入组,2026年6月ASCO年会数据显示试验组ORR为26.7%(对照组3.8%)。
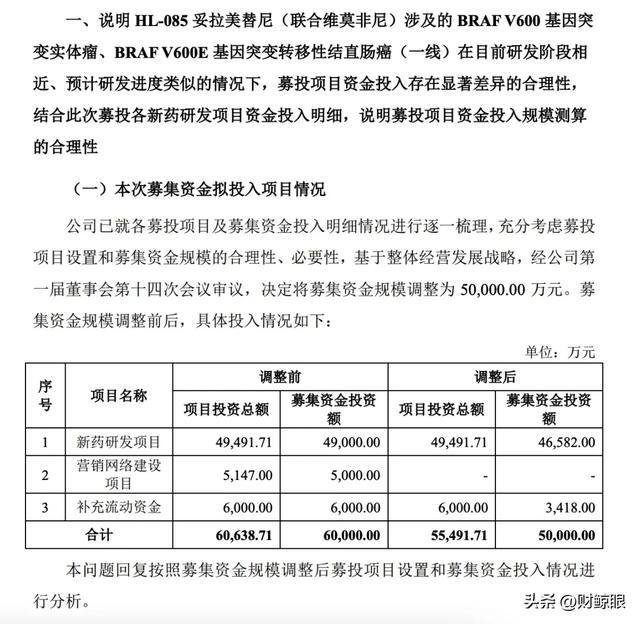
募集资金方面,根据第二轮问询回复,公司本次发行拟募集资金6亿元,其中4.9亿元投向新药研发项目,6,000万元用于补充流动资金,其余用于营销网络建设项目。
图源:问询函回复文件
这些是公司的“陈述”,与监管的“追问”一起,构成了事实交锋的完整场域。
“有条件”的上市,能过关吗?
截至2026年8月12日,科州药物的审核状态仍是“已问询”。第二轮问询回复刚披露,上市委会议还没开。
从头到尾,这场闯关的核心问题只有一个:当一款药的上市是“有条件”的,一家公司的上市能不能也是“有条件”的?边界在哪?
这家公司的命运悬在几个“尚未”之上——
尚未完成的III期试验,悬在附条件批准的上方;
尚未实现的盈亏平衡,压在2.43亿元现金储备的下方;
尚未经受上市稀释考验的23.77%控制权,横在股东信任的中间;
尚未定性的39.82万美元“紧急避险”,钉在公司治理的底线之上。
每一个“尚未”都是一道待解的题。
附条件批准的制度设计,允许“先上车、后补票”——前提是“补票”的路径清晰、时限明确、结果可预期。IPO审核允许未盈利企业上市——北交所第四套标准要求预计市值不低于15亿元、最近两年研发投入合计不低于5,000万元——但同样要求风险的边界清晰可辨。
科州药物跨过了量化门槛。但量化门槛只是“上车”资格,“补票”能不能完成,才是能不能通关的关键。
科州药物IPO能不能闯过去,最终取决于一个判断:这款药的“有条件”未来,与这家公司的“有条件”上市,能不能在同一套逻辑里自洽。
这个判断的权利,不在本文作者手里。它在每一位阅读这些事实交锋的读者——尤其是监管者——手里。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)
#科州药物北交所IPO