燧原科技 vs 腾信精密:科创板权限和2737万资金,你打哪只?

燧原科技和腾信精密,今天同一批申购,但本质上不是同一类选择题——两者在打新门槛、收益弹性和基本面风险上,拉开的差距比发行价的数字差更大。
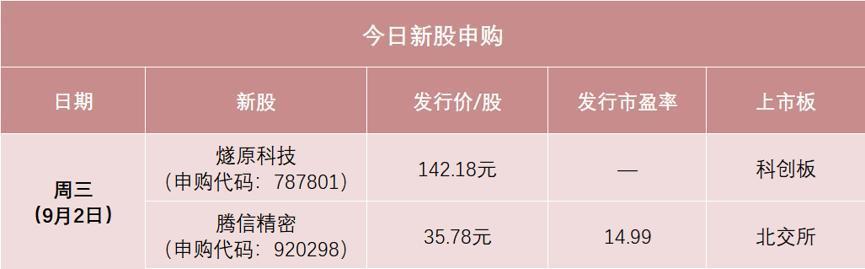
9月2日两只待申购新股基础信息一览
这场比较的分歧不在事实层面,而在决策标准:你手里有什么账户,想赚什么钱,能承受什么波动。我们按四个维度,把两只新股放在同一把尺子下量清楚。
打新门槛,差的不是钱,是账户资质
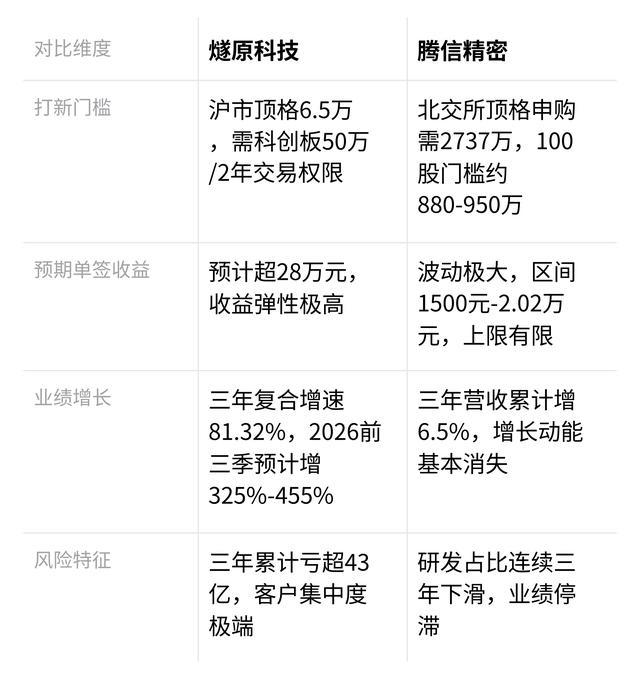
燧原科技顶格申购需沪市市值6.5万元,这门槛对散户几乎等于没有。但前提是你得先有科创板权限——开通前20个交易日日均资产不低于50万,证券交易满24个月。这道硬门槛,直接筛掉一大半普通投资者。
腾信精密反过来。北交所开户门槛相对低,但申购规则是全额缴款——顶格申购要一次性掏出2737万元。别说普通散户,很多中大户都够不着。市场预估,想拿到100股的申购资金门槛约在880万-950万之间。绝大多数人注定是陪跑。
结论很清楚:科创板权限是硬筛选,腾信精密是资金量淘汰。 你两个条件都满足,才有资格继续往下比;只满足一个,答案就已经定了。
收益预期,一个拼弹性,一个拼运气
燧原科技的收益想象空间,来自同一赛道的先例。
同属“国产GPU四小龙”的摩尔线程,上市首日涨425.46%,单签盈利24.31万元;沐曦股份涨692.95%,单签盈利36.26万元。市场按燧原科技发行价142.18元、中一签500股、首日涨400%估算,单签浮盈超过28万元。
腾信精密这边,可比的参照物是北交所14.99倍市盈率精密零部件类新股。数据很分裂:新睿电子首日涨800.67%,单签收益2.02万元;永励精密首日涨76.35%,单签收益只有1500元。同一个赛道,同一个估值,个体波动差了一个数量级。
这不是“谁更赚钱”的差距,这是收益结构完全不同的两类投资。 燧原科技赚的是赛道情绪溢价,波动大、上限高;腾信精密赚的是估值修复,但上限相对有限,且中签率极低。
基本面,一个在赌未来,一个在守现在
把两只新股的基本面摊开,分歧的根源一目了然。
燧原科技2023-2025年营收从3.01亿飙到9.90亿,三年复合增速81.32%,2026年前三季度预计同比增速325%到455%。但代价是持续大额亏损,三年累计亏超43亿,毛利率仅30.37%,比同行平均57.87%低了一大截。
更关键的是,2025年超八成收入来自腾讯,客户集中度到了极端水平。
腾信精密完全相反。2023-2025年归母净利润稳定在1.7亿到1.9亿之间,业绩几乎走成一条直线。但增长动能也基本消失——三年营收累计增幅仅6.5%,研发投入占营收比例从4.88%降到3.99%,连续三年下滑。
客户覆盖Illumina、迈瑞医疗等全球顶级厂商,但前五大客户收入占比仍高达67.13%。
一个在高速增长但重度“失血”,一个在稳定盈利但增长停滞。 这两套财务画像,对应的是完全不同的风险偏好——选燧原科技是在赌赛道和增速的兑现,选腾信精密是在守业绩的确定性。
所以,谁更值得打
这道题没有标准答案,但每个人都能对号入座。
如果你有科创板权限,能承受高波动,燧原科技是今天的主推。 2026年截至8月,A股已上市94只新股首日无一破发,同期国产GPU赛道先例已经把收益预期锚定在高位。风险在于,它如果破发,伤得也重——这是用不确定性换弹性的交易。
如果你追求业绩确定性、厌恶大额亏损带来的心理压力,腾信精密更合适。 14.99倍市盈率相对行业均值约打四折,安全边际摆在那里。但前提是你能接受极低的中签概率,以及北交所上市后可能存在的流动性不足。
普通小额资金账户,两只新股的中签概率都极低,不必纠结。 燧原科技受限于科创板权限,腾信精密受限于天量申购资金门槛——两者本质上都不是为小额账户设计的游戏。
一句话:有权限、敢赌,打燧原;有资金、求稳,碰腾信;两者都不占,今天这两只跟你关系不大。