臻宝科技Q2利润零增长,新增折旧将吃掉三分之一利润,能扛住吗?

市场对臻宝科技的期待,几乎全部押注在碳化硅全链条技术和国产替代的故事上,但2026年半年报交出的成绩单,却让这个故事露出了裂缝——Q2单季利润增速几乎为零。
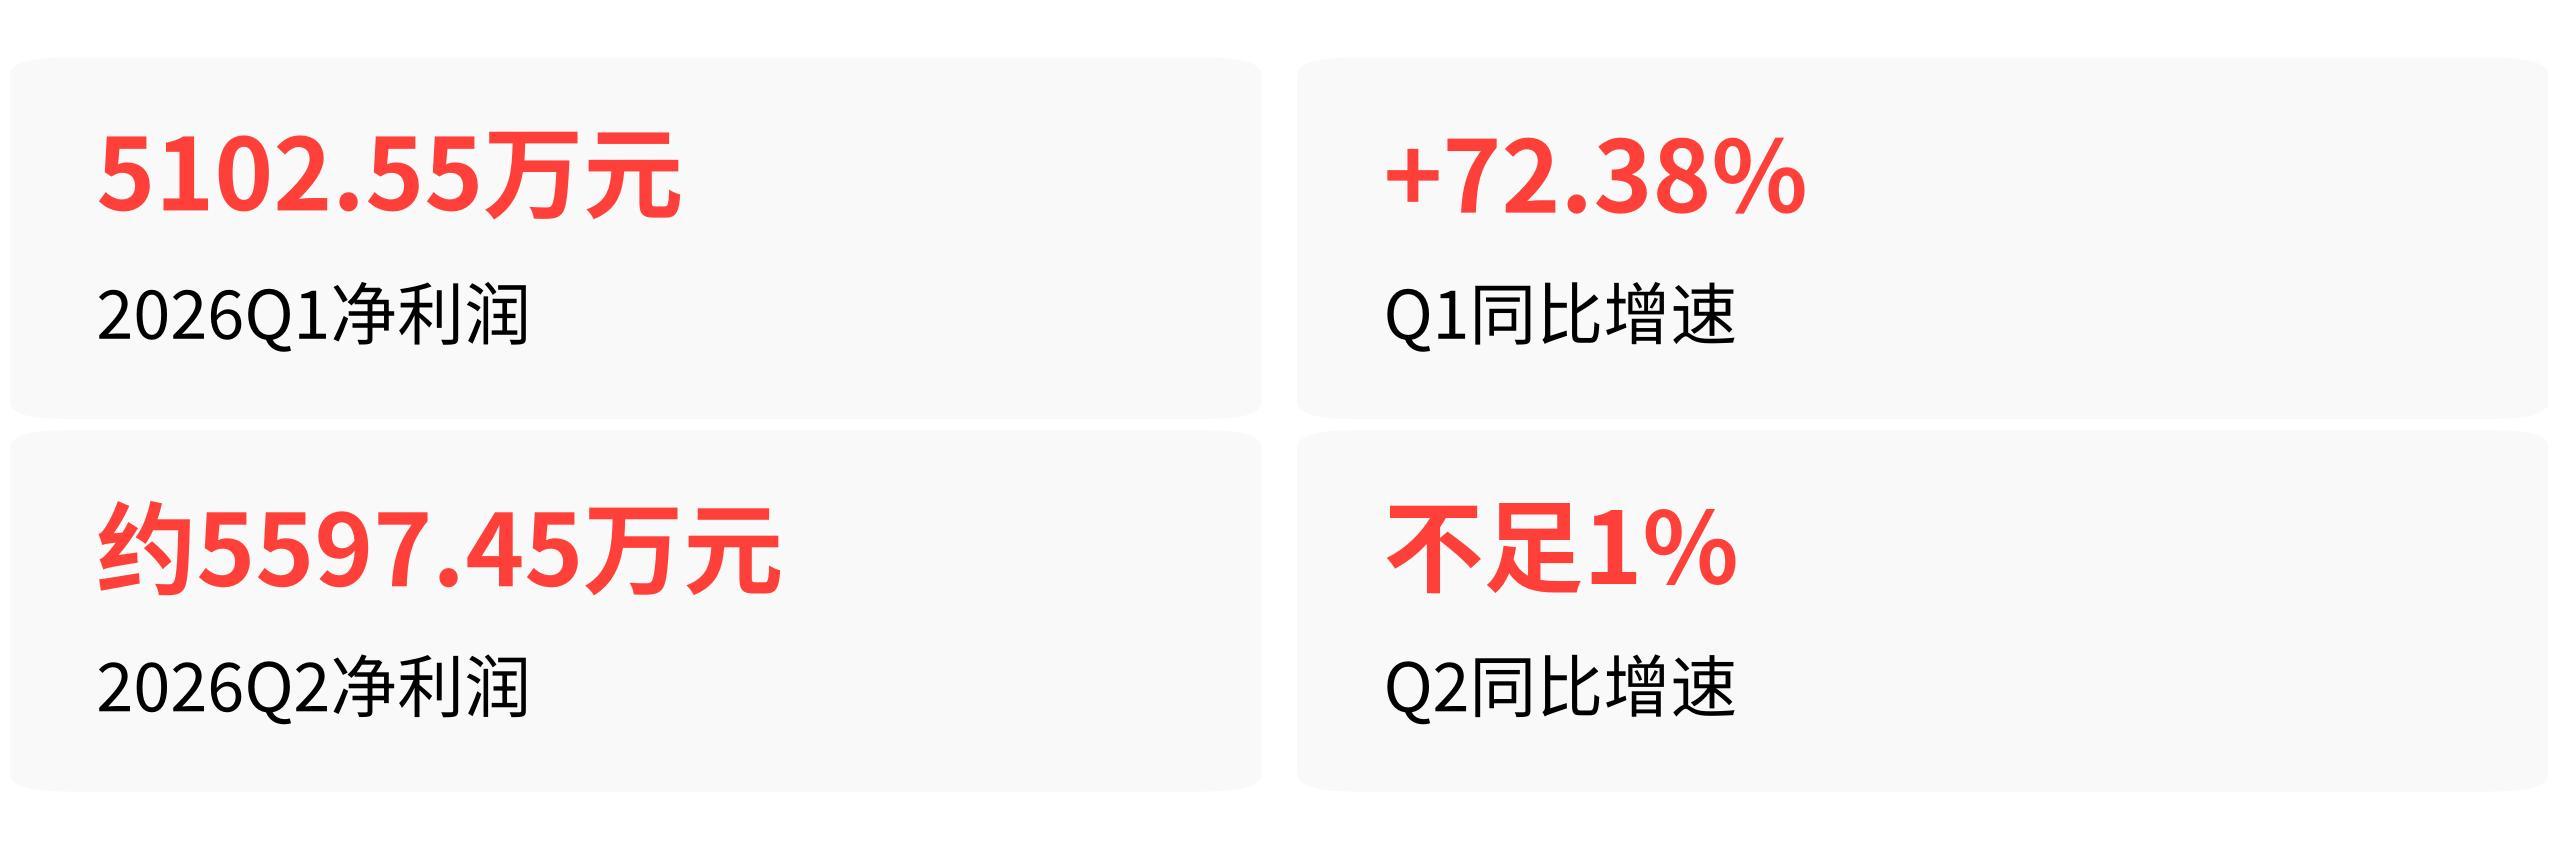
根据财报数据,2026年Q1公司净利润为5102.55万元,同比大增72.38%,而Q2单季净利润约5597.45万元,同比2025年Q2的5558.33万元,增速不足1%。营收仍在增长,但利润的油门已经明显松开了。
问题不在于增长的故事讲不下去,而在于故事的前提——盈利能力——正在发生微妙的变化。
盈利减速的实质,是“让利换订单”还是基本面恶化
净值利润增速放缓,并不能简单归咎于“行业不行了”。恰恰相反,2026年上半年,臻宝科技所处的半导体设备零部件赛道,是整个产业链中确定性最高的环节之一。公司实现营收4.84亿元,同比增长31.98%,硅、石英零部件销售收入同比增长46%,碳化硅零部件也在快速放量。
所以,业务量上不存在问题。
但问题出在利润的转化效率上。上半年扣非净利润增速仅为19.06%,远低于营收增速,而研发费用率进一步攀升至9.04%。
更关键的信号是,早在IPO招股书披露的业绩预期中,公司上半年扣非净利润增速区间就仅有14.71%—26.41%,显著低于营收增速区间,当时市场分析人士就指出,这“侧面反映行业竞争加剧,企业需要适度让利换取订单,净利率小幅承压”。
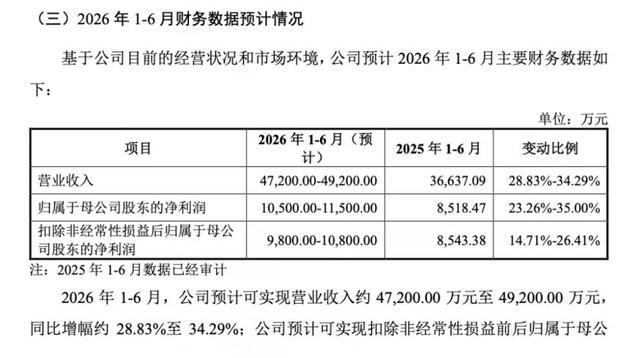
招股书披露的2026年上半年财务预计数据
Q2单季利润增速搁浅,是这个趋势的延续和确认。
营收增速持续高于净利润增速,侧面反映行业竞争加剧,企业需要适度让利换取订单,净利率小幅承压,短期利润弹性难以维持高增长。
这是理解臻宝科技当下处境的关键:它不是掉下悬崖,而是踩了一脚刹车。刹车的原因,来自几个正在同时收紧的约束。
每年吃掉三分之一利润的折旧,是悬在头顶的倒计时
臻宝科技现在的产能利用率已经拉到极致——2025年达到105.78%,长期处于超负荷运转。为了解决产能瓶颈,公司刚在8月27日股东会上通过决议,投入5.2亿在武汉建设新基地,建设周期三年。
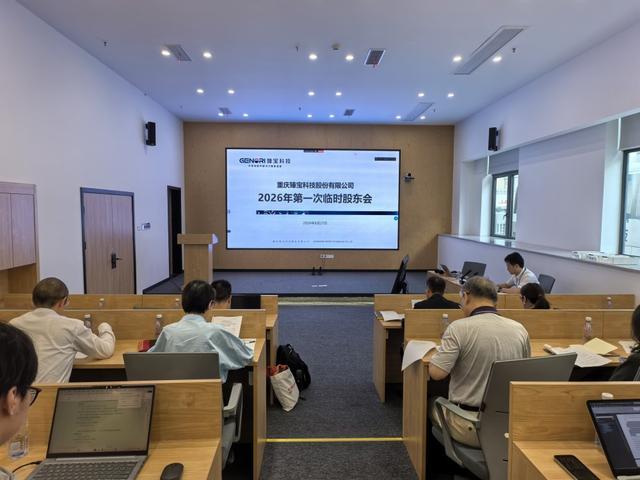
臻宝科技2026年第一次临时股东会现场
这个决策本身没有错,不扩产就接不住下游需求,但不扩产的代价在未来,扩产的代价在当下。
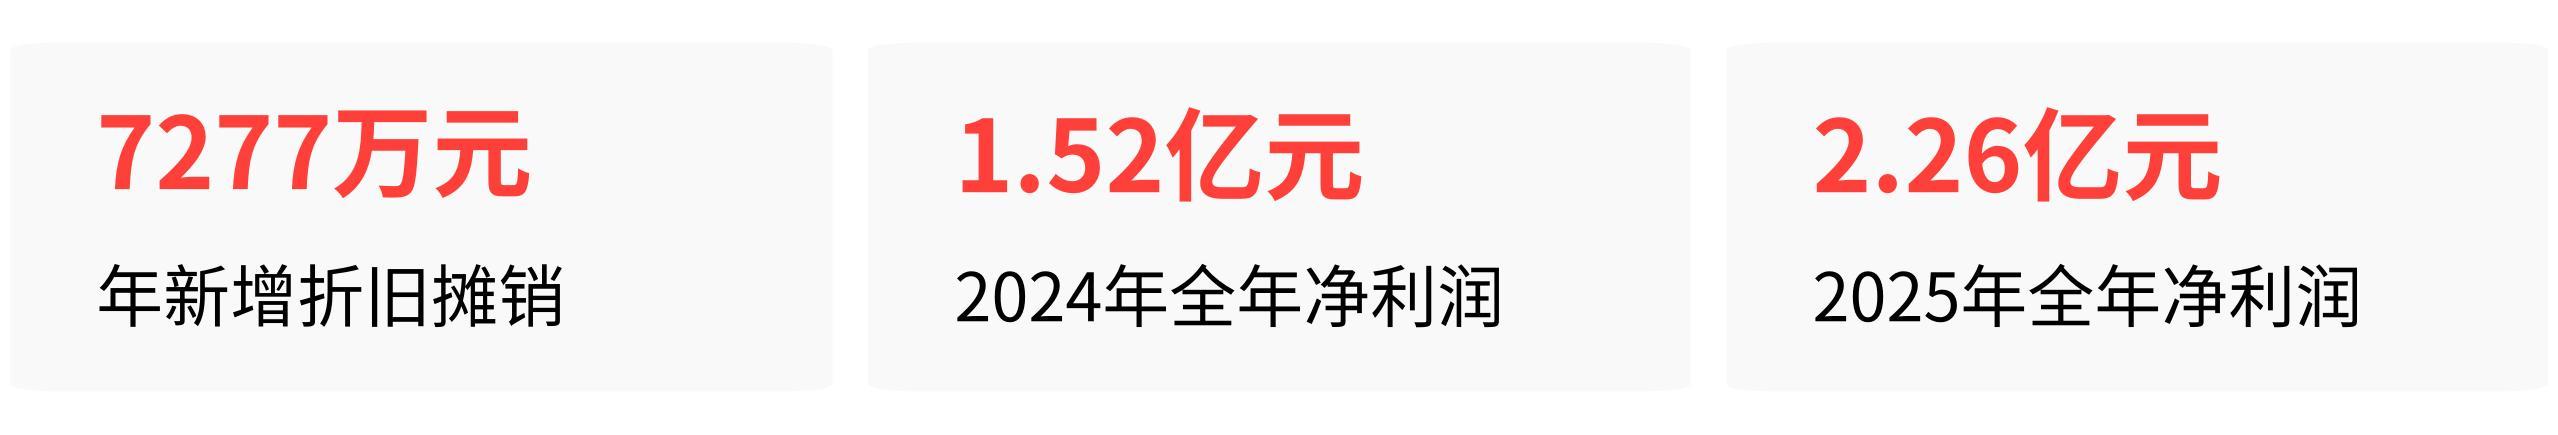
按照招股书披露的数据,募投项目稳定运行后,每年新增折旧摊销高达7277万元,而公司2025年全年净利润是2.26亿元,2024年是1.52亿元。这意味着,仅新增折旧一项,就会吃掉2024年全年利润的近一半,占2025年利润的三分之一。
这不是一笔可有可无的成本,而是只要产能利用率不达标,就会直接转化为利润表上的净亏损的刚性支出。
对比同类先例,这条路径的结局已经写得很清楚。富创精密同样是半导体精密零部件赛道,上市后执行“产能前置”战略,提前布局固定资产,结果2025年上半年利润大幅下滑(Q2归母净利润同比下降43.89%),全年净利润仅微增8.35%,期间的折旧压力直接压制了利润弹性。
直到2026年产能利用率回升、规模效应显现,利润才重归高增长。
臻宝科技手里还有两张牌,但出牌时间不由自己
与富创精密当时所处的行业下行周期不同,臻宝科技当下的行业环境要好得多——AI算力需求爆发、碳化硅行业经历2025年价格战后中小产能出清,头部厂商产能利用率普遍突破90%,行业景气度确实在往上走。这是当下能稳住市场信心的核心支撑。
但行业的β不是公司的α。臻宝科技能否真正扛住盈利减速,考验的是两件事:一是外资客户认证能否如期落地,二是碳化硅大尺寸产品的良率爬坡能否跟上。
目前,海力士大连已经实现稳定批量供货,但后续本土化导入认证仍在推进中;台积电南京的认证工作同样在推进,但没有给出量产供货的时间节点。而半导体零部件的认证周期动辄数年,其间任何一个环节的延迟,都会直接影响新建产能的订单消化能力。
武汉基地5.2亿投资一旦形成闲置产能,折旧就会从“利润侵蚀”变成“利润吞噬”。
另一张牌是碳化硅全链条技术带来的成本优势。公司已经打通了自产CVD-SiC原材料制备、超硬精密加工、表面处理的全链条,具备Solid SiC大批量交付能力。
但行业层面的价格压力并没有消失——摩根大通2026年5月的行业调研显示,汽车逆变器SiC MOS价格仍在持续下行,国际IDM报价已从2024年的6.0-6.5美元降至2026年的3.0-3.5美元,中国供应商还要再低15-30%。
而公司自身也面临日系厂商降价反击、本土同行OEM厂商直接切入终端客户的风险。
结论:扛得住,但有前提
臻宝科技当前的状态,更像是一个在高速公路上换轮胎的赛车手。营收增长的故事还在继续,碳化硅全链条技术带来的成本优势确实存在,1.37亿的经营现金流(同比大增93.09%)也说明公司当下的造血能力是健康的。这些都是它能扛住短期盈利减速的底气。
参会人员在会议现场查看手中资料
但Q2利润增速搁浅,已经暴露出“让利换订单”模式下的利润弹性不足。而未来三年,随着武汉基地投产,每年新增的折旧压力会持续考验公司的产能利用率和客户消化能力。
从富创精密等同类先例来看,单季利润零增长本身不是终点,真正的考场在于:产能爬坡期能否匹配下游客户认证的落地节奏。如果匹配上了,利润会重新加速;如果错配,闲置产能的折旧会直接改写利润表的底色。
所以,臻宝科技扛得住当前的盈利减速,是因为行业景气度提供了缓冲垫,现金流提供了安全垫。但真正决定它能不能从“减速”走向“再加速”的,不是碳化硅的故事有多性感,而是武汉工厂的机器,能不能准时转起来、转起来之后有没有足够多的订单来喂饱它。