信诺维9月3日申购:创新药独角兽闯科创板

9月3日,苏州信诺维医药科技股份有限公司(证券代码688837,以下简称"信诺维")将在科创板启动网上申购,紧跟在9月2日申购的燧原科技之后,两只新股申购日只差一天。信诺维是一家成立于2017年的创新药公司,创始人强静此前在中金公司研究部担任董事总经理、负责医药医疗行业研究,这个背景让公司从成立之初就带着比较鲜明的资本市场视角。
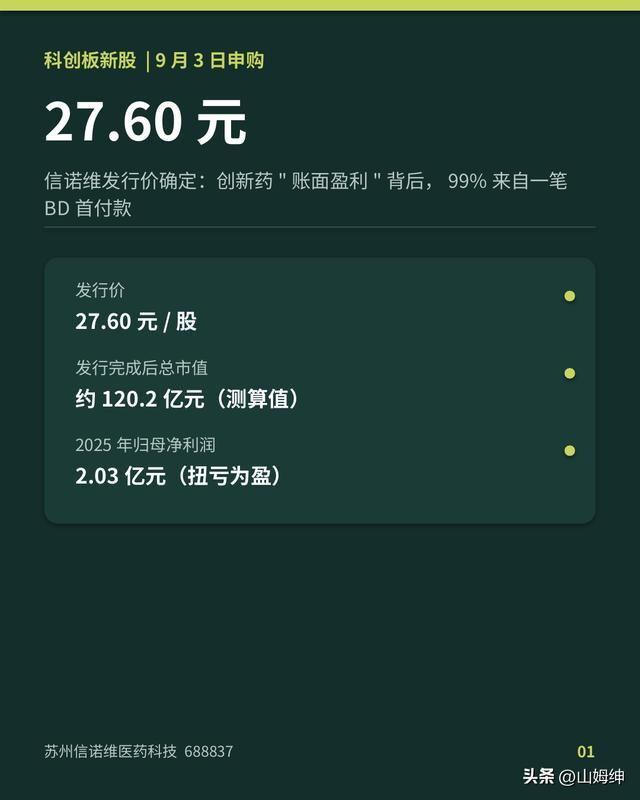
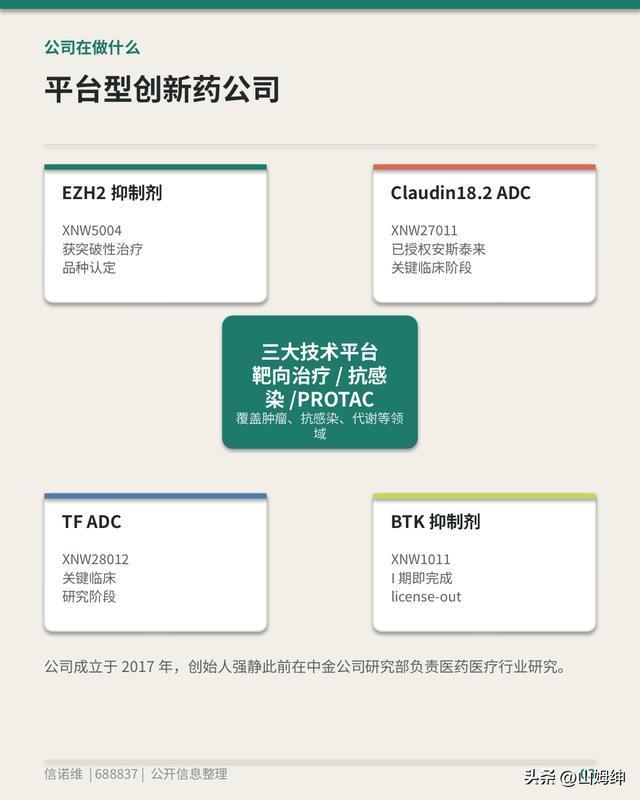
先看发行安排。 公司9月1日晚公告,发行价格确定为27.60元/股,网下发行不再进行累计投标询价,投资者按此价格在9月3日(T日)进行网上和网下申购,申购时无需缴付申购资金(属于市值配售机制,和主板/科创板通行规则一致)。公司拟公开发行不超过6532.3352万股,占发行后总股本比例区间为10%—15%(招股书披露区间,此前发行安排公告给出的口径为15.00%,对应发行后总股本约4.355亿股)。按27.60元发行价和4.355亿股总股本估算,发行完成后公司总市值约120.2亿元——这是笔者按公开参数测算所得,非官方直接披露数字。
拟募集资金不超过29.4亿元,其中约23.4亿元用于新药研发、约6亿元用于补充流动资金。公司科创板IPO申请于2025年12月22日获上交所受理,2026年6月26日通过上市委审议,7月23日获得注册批复,8月26日披露发行安排及初步询价公告,保荐机构是国泰海通证券。网上申购单位对应股数、市值折算比例等细则截至查询时点仍未查到官方确认数字,请以申购日前的正式发行公告为准。
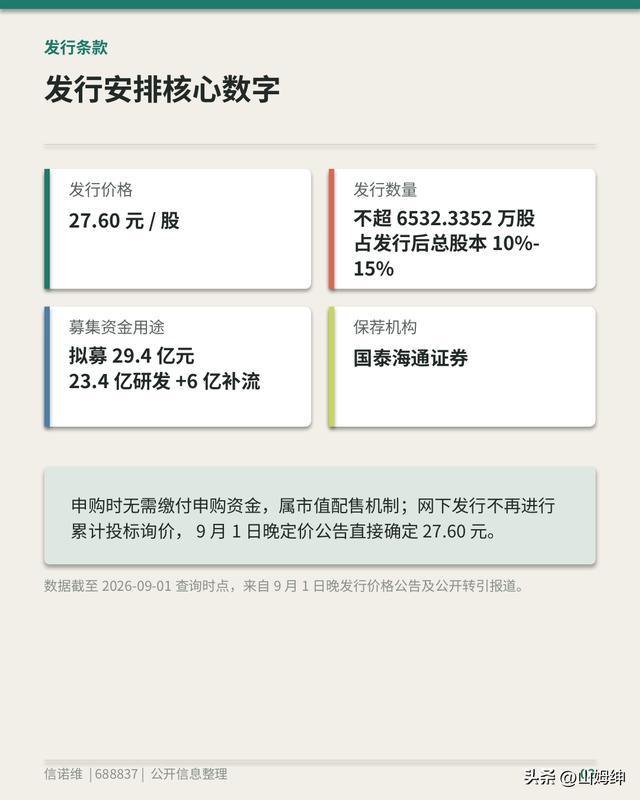
公司在做什么。 信诺维定位是一家平台型创新药公司,核心是三大自主技术平台:靶向治疗、抗感染和PROTAC(一种通过降解致病蛋白起效的新型药物技术)。基于这三个平台,公司已经形成覆盖肿瘤、抗感染、代谢等疾病领域的多条管线,包括BLI抑制剂、EZH2抑制剂、hURAT1抑制剂以及新一代ADC(抗体偶联药物)产品。
管线进展上,有几款产品已经走到关键阶段。 公开报道显示,EZH2抑制剂XNW5004已获得突破性治疗品种认定;靶向Claudin 18.2的ADC药物XNW27011、靶向组织因子(TF)的ADC药物XNW28012均已进入III期或关键临床研究阶段;BTK抑制剂XNW1011更值得一提——这款药物在I期临床阶段就完成了对外授权(license-out),合作方包括中国抗体和云顶新耀,说明公司管线在早期就获得了行业内其他公司的认可。
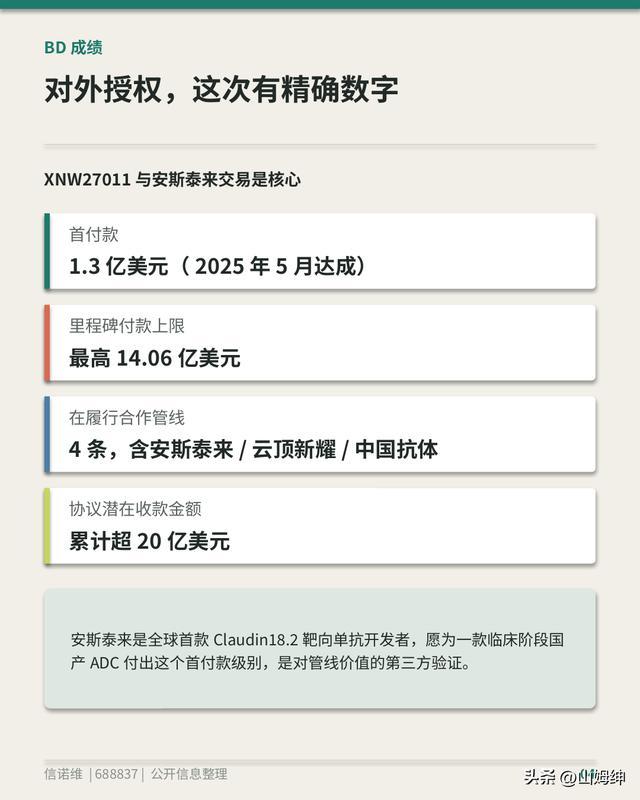
对外授权(BD)是信诺维一个比较突出的标签,现在有更精确的数字了。 2025年5月,信诺维就XNW27011(Claudin18.2 ADC)与安斯泰来达成独家全球许可协议,首付款1.3亿美元,另有最高14.06亿美元的里程碑付款——安斯泰来是全球首款Claudin18.2靶向单抗的开发者,愿意为一款尚处临床阶段的国产ADC支付这个首付款级别,本身就是对XNW27011临床价值的一种第三方验证。截至招股书签署日,信诺维已有4条管线处于对外授权合作履行中,合作方包括安斯泰来、云顶新耀、中国抗体等,协议潜在收款金额累计超20亿美元。
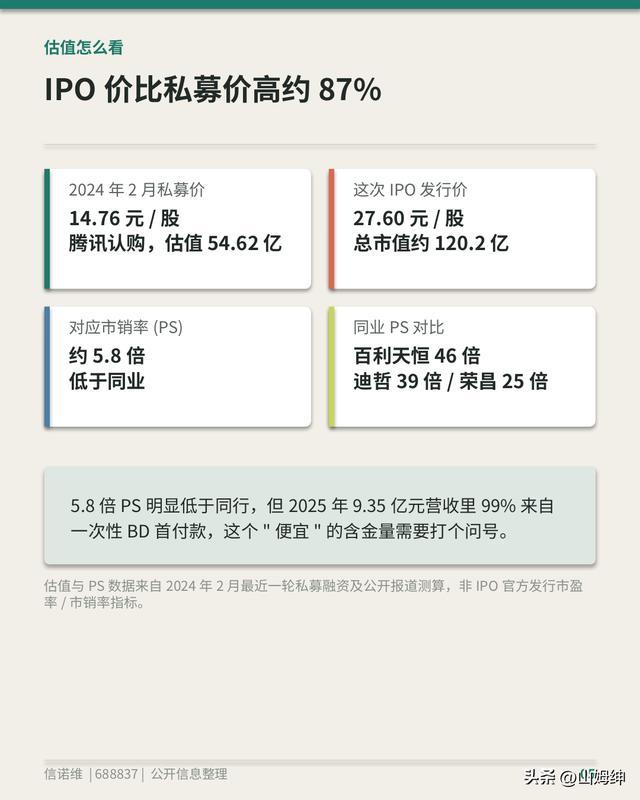
估值锚点值得单独说一说,因为这次IPO定价比最近一轮私募融资高出不少。 公开报道显示,2024年2月,腾讯旗下Tencent Mobility Limited以14.76元/股价格认购信诺维1016.5663万股,总投资1.5亿元,对应投后估值约54.62亿元。这次IPO发行价27.60元,比这个私募价格高出约87%,对应发行后总市值约120.2亿元,比一年半前的私募估值高出约1.2倍。换算成市销率(PS)看,54.62亿元对应2025年营收9.35亿元,约5.8倍PS,明显低于同样有BD收入的科创板同行——百利天恒约46倍、迪哲医药约39倍、荣昌生物约25倍。
但这个低PS背后有个关键前提:9.35亿元营收里,99%以上来自安斯泰来那一笔一次性授权首付款,不是可持续的药品销售收入,市场给低PS,某种程度上正是因为这笔收入的"含金量"存疑——这一点评估这次申购时最好想清楚,不要只看PS数字比同行低就简单下"便宜"的结论。
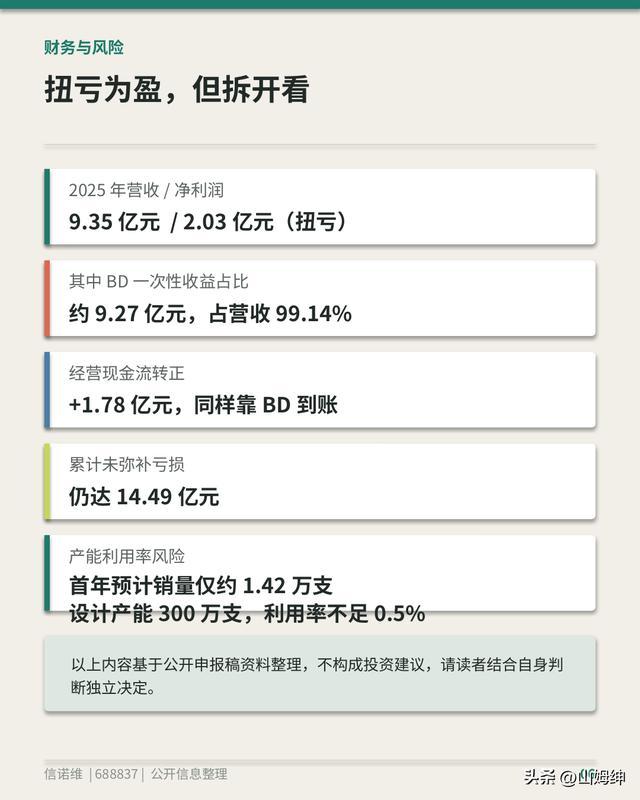
财务上,2025年是关键转折的一年,但转折的含金量需要拆开看。 申报稿显示,2023年、2024年公司无药品销售收入,分别净亏损4.27亿元、3.86亿元;2025年营业收入跃升至9.35亿元,归母净利润扭亏为盈至2.03亿元,其中XNW27011对外授权贡献收益约9.27亿元,占全年总营收的99.14%——也就是上一段提到的那笔一次性BD收入。经营活动现金流量净额近三年分别为-3.71亿元、-3.49亿元、+1.78亿元,2025年由负转正同样是这笔BD首付款到账的结果;截至2025年末,公司累计未弥补亏损仍高达14.49亿元。另外一个容易被忽略的风险点:公司规划的一期制剂基地设计年产能300万支,但首款产品上市首年预计销量仅约1.42万支,短期产能利用率不足0.5%,新药能不能持续获批、商业化团队能不能把产能利用率提上去,是比这次IPO定价更值得长期跟踪的问题。
创新药企业上市,本身就伴随着比传统行业更高的不确定性:管线能不能持续推进、BD交易能不能持续落地、公司什么时候能实现盈利,这些都是需要持续跟踪的变量,不是一次IPO定价就能给出答案的。以上内容基于公开资料整理,不构成投资建议,是否参与申购、如何操作请结合自己的风险承受能力独立判断。
#打新股##投资理财#