云深处人形机器人只卖4台,机器狗却营收3.37亿,凭什么?

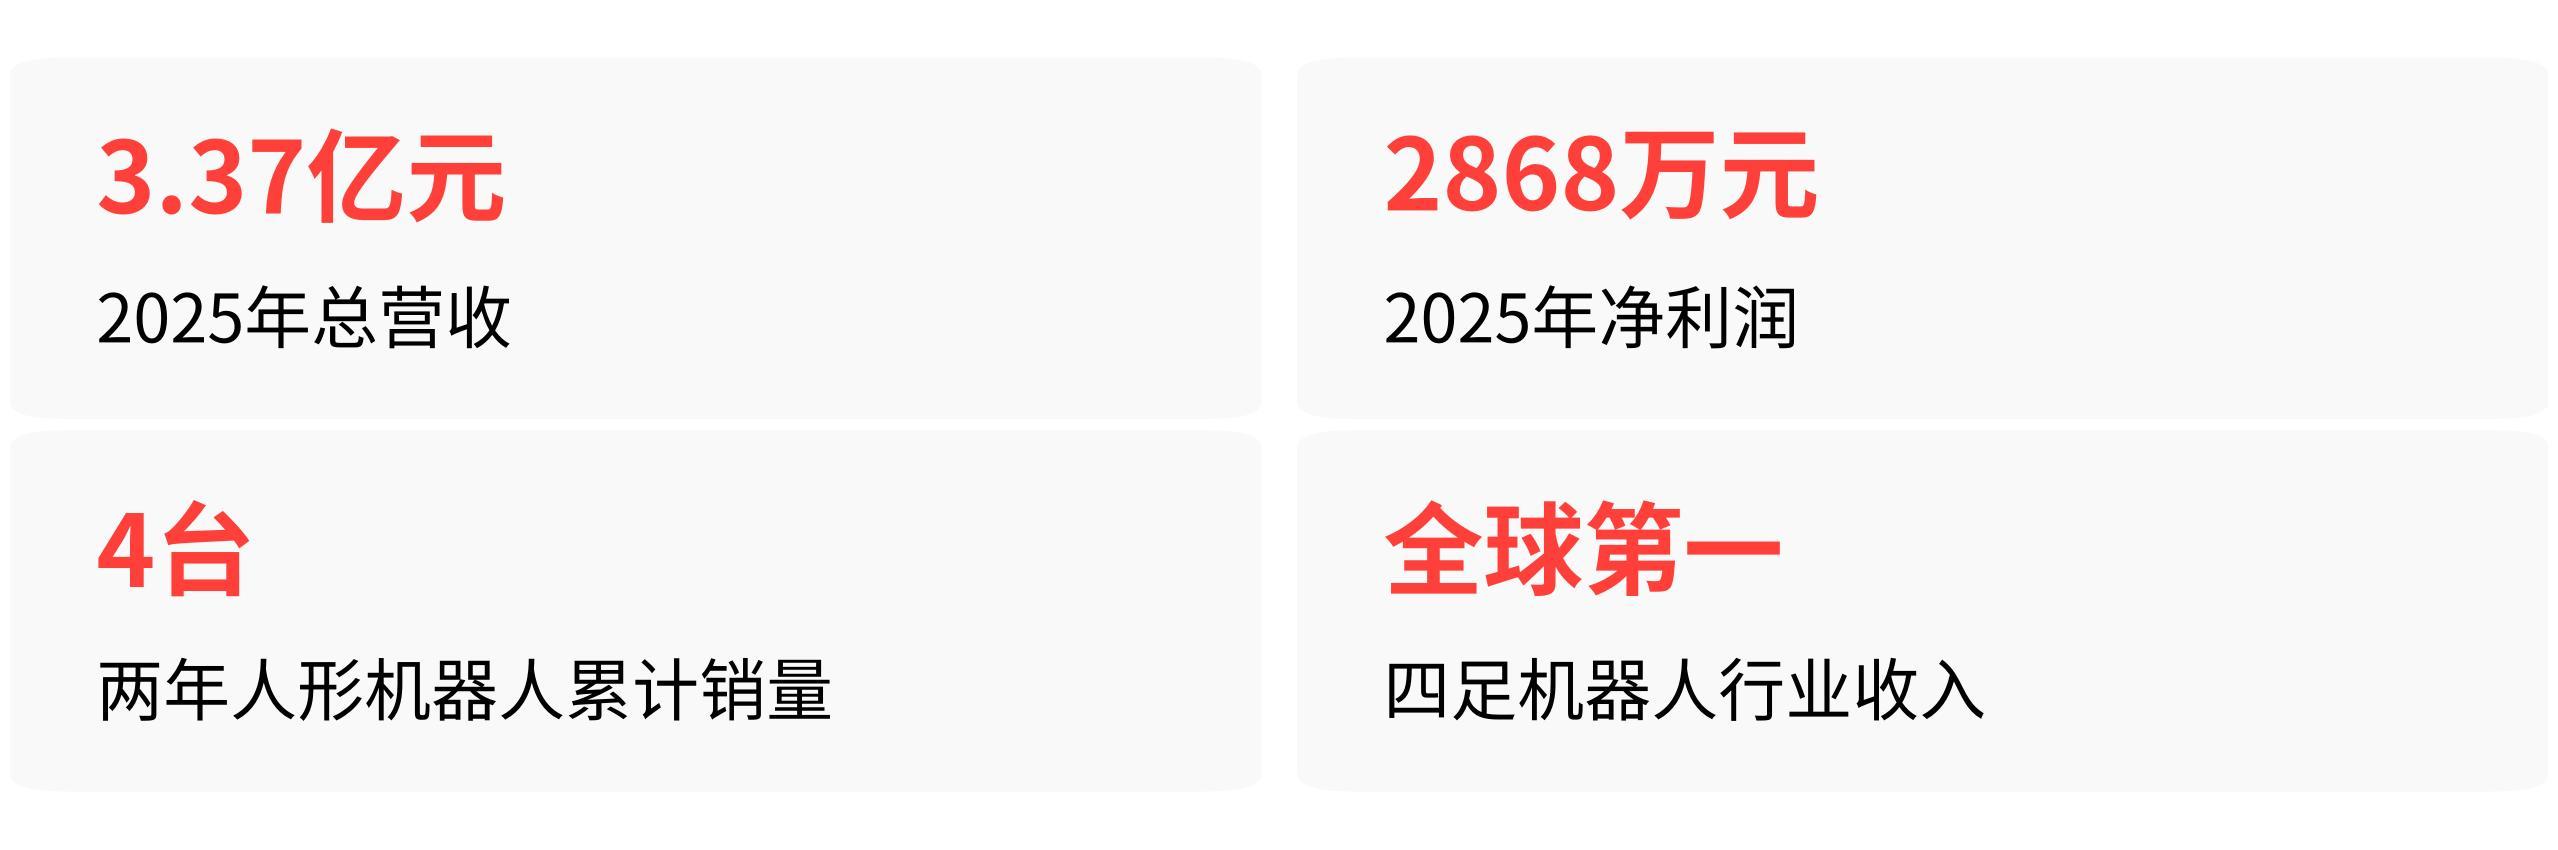
当所有人形机器人公司都在台上比拼谁的后空翻更稳、谁的出货量更猛时,有一家从浙大实验室走出来的公司,却把机器狗悄悄送进了变电站、消防现场和核电站廊道,在2025年靠卖机器狗实现了3.37亿元营收,并且首次真正赚到了钱——净利润2868万元。
这家公司就是云深处科技。在宇树科技2025年人形机器人出货超5500台、收入反超四足机器人的背景下,云深处交出的成绩单带有强烈的反差感:人形机器人两年累计只卖了4台,但四足机器人在行业应用这个细分战场上,收入做到了全球第一。
我们拆开它的商业账本,看看这条不追风口的路径到底是怎么跑通的。
营收结构,95%靠机器狗撑着
云深处2025年的收入构成极其集中:具身智能机器人业务贡献3.22亿元,占总营收的95.69%。而在这3.22亿元里,四足及轮足机器人合计贡献超过99.7%,人形机器人DR系列全年收入占比仅0.24%。
具体拆解这三条产品线,能看到一条清晰的商业逻辑:
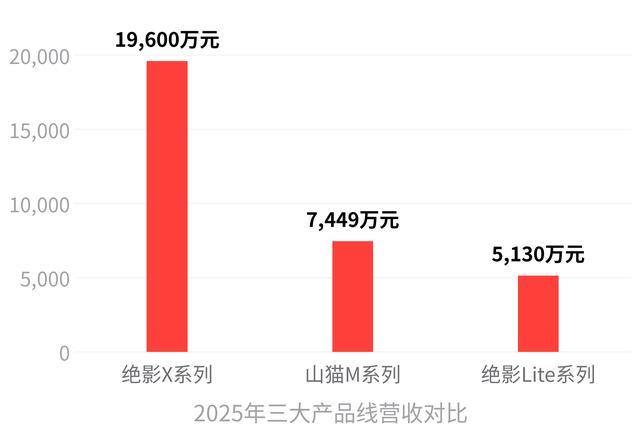
绝影X系列是公司的现金牛。2025年卖了681台,单台均价28.75万元,收入1.96亿元,毛利率54.35%。这个价位段对应的是电力、消防、警务等对可靠性要求极高的B端场景,客户买的是“工业工具”而非“科技玩具”,因此愿意支付场景溢价。
绝影Lite系列走的是量价亲民路线。2025年卖了1850台,是X系列销售台数的近三倍,但单台均价仅2.77万元,收入5130万元,毛利率38.52%。这条产品线的战略价值在于拓展科研机构和高校客户,为公司沉淀技术生态。
山猫M系列是2025年4月才推出的轮足新品,当年就卖了377台,单台均价19.76万元,收入7449万元。更关键的是,它的毛利率达到57.50%,是三条产品线中最高的。这说明云深处在轮足机器人这个新形态赛道上,起步阶段就具备了相当强的盈利能力。
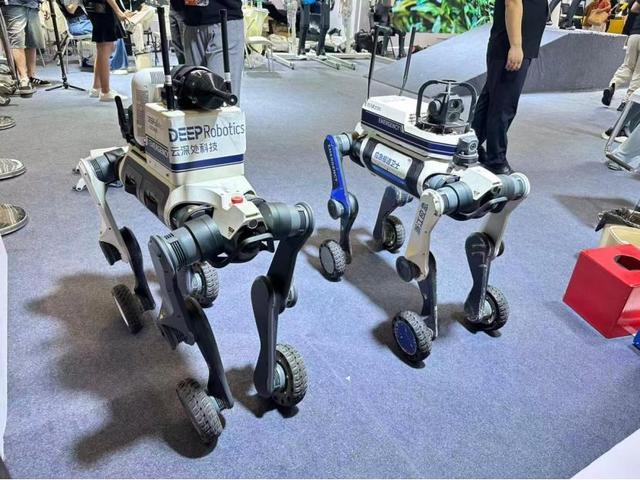
云深处两款轮足作业机器人在展会现场展示
把场景壁垒做到极致,才是它的真正护城河
云深处和宇树科技虽然都做四足机器人,但战略选择从一开始就分岔了。宇树走的是消费级与行业级双轨并行的路线,2025年海外收入占比已达43.65%,四足机器人全球累计销量超3万台。而云深处几乎把所有资源都押在了电力、应急、工业等To B行业场景上。
效果是显著的。2025年,云深处四足机器人行业应用领域收入全球第一,对应2.6亿元,领先宇树科技的2.2亿元。在电力巡检领域,它的市占率达到85%,相关产品累计销售超300台,解决方案落地国家电网、南方电网下属超100个变电站。
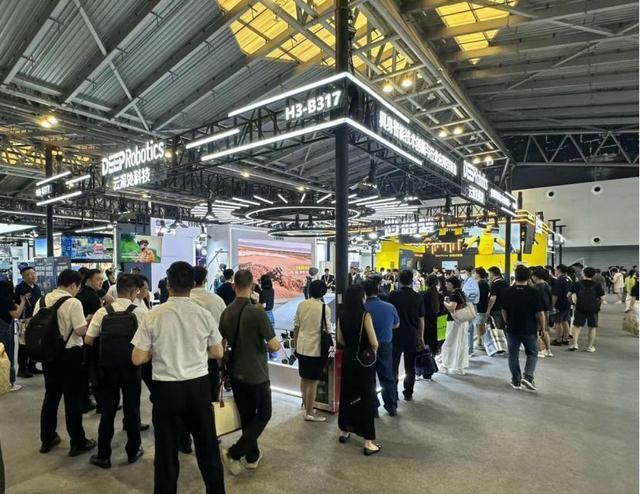
云深处科技的行业展会展台人气旺盛
在应急消防领域,市占率超过90%,已经构建起“侦察-搜救-消防-通信”全链条解决方案。
这种场景壁垒的价值在于:一旦机器狗成为变电站巡检的标准配置,替换成本极高。客户不会因为竞争对手便宜几万块就轻易更换供应商,因为这意味着重新适配系统、重新培训人员、重新积累场景数据。
云深处用1200多个真实落地场景和500多家行业客户,垒起了一道其他玩家短期内难以跨越的护城河。
机器狗赚的钱,正在反哺人形机器人的未来
云深处并不是不碰人形机器人,而是选择了一条“先造血、再投入”的路径。2024年它卖了3台人形机器人DR01,单价39.04万元,毛利率-31.32%——每台亏损超过12万元。2025年只卖了1台,但单价提升到82.30万元,毛利率跳升至68.74%。
这个数字的跃迁说明:单台经济性已经成立,只要出货量跨越临界点,总毛利贡献就能迅速压过研发投入。云深处选择的策略是,不是现在砸钱冲量,而是等机器狗业务把现金流跑正,再逐步把人形机器人推向商业化。
2026年,这个策略开始兑现。公司发布的行业级全天候人形机器人DR02,已完成变电站精准作业实地测试,2026年正式启动商用投放。
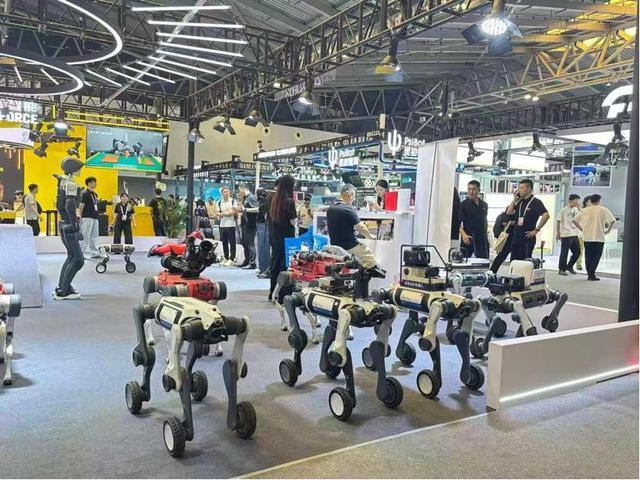
展会上云深处多款智能机器人集中陈列
它走的依然是B端路线——不是去跟宇树的G1/H1抢消费级展演市场,而是瞄准电力作业、应急消防、警务安防等自己已经深耕多年的场景,直接复用现成的客户关系和渠道。
争议与短板,同样不容回避
云深处当前的商业模式是“靠机器狗赚钱、给人形机器人输血”,这个模式能否持续,至少面临三个核心挑战。
第一,业务结构过于集中。四足机器人营收占比超95%,对电力、消防少数场景依赖度极高,市场空间存在明显天花板。一旦这些场景的采购增速放缓,或者宇树等竞争对手打起价格战,利润空间将被直接压缩。
第二,人形机器人布局严重滞后于行业主流玩家。2025年宇树科技人形机器人出货超5500台、智元创新出货超5100台,而云深处两年累计只卖了4台。上交所问询函也明确要求公司说明人形机器人收入增长较慢的原因及商业化落地不确定性。
第三,IPO募资规模与现有经营体量之间存在明显错配。云深处本次拟募资25.03亿元,约为2025年营收的7.4倍;其中研发类项目拟投入17.23亿元,而公司2023至2025年累计研发投入仅1.55亿元。监管层对这一募投规模的合理性提出了明确质疑。
云深处科技本质上是一家“以四足机器人To B场景为造血机器、以人形机器人为未来期权”的公司。它用机器狗在电力消防等刚需场景撕开一道口子,证明了一家机器人公司可以不靠融资续命也能活下去。
但接下来,它需要回答的是:当人形机器人的商业化窗口加速收窄,这4台试探性销售能否在2026年真正变成百台、千台的规模化交付。
它的故事,才刚刚从“活下来”写到“走出去”。