
36.5万行贿旧账致汉方制药IPO失效,行业“时间翻篇”还成立吗?

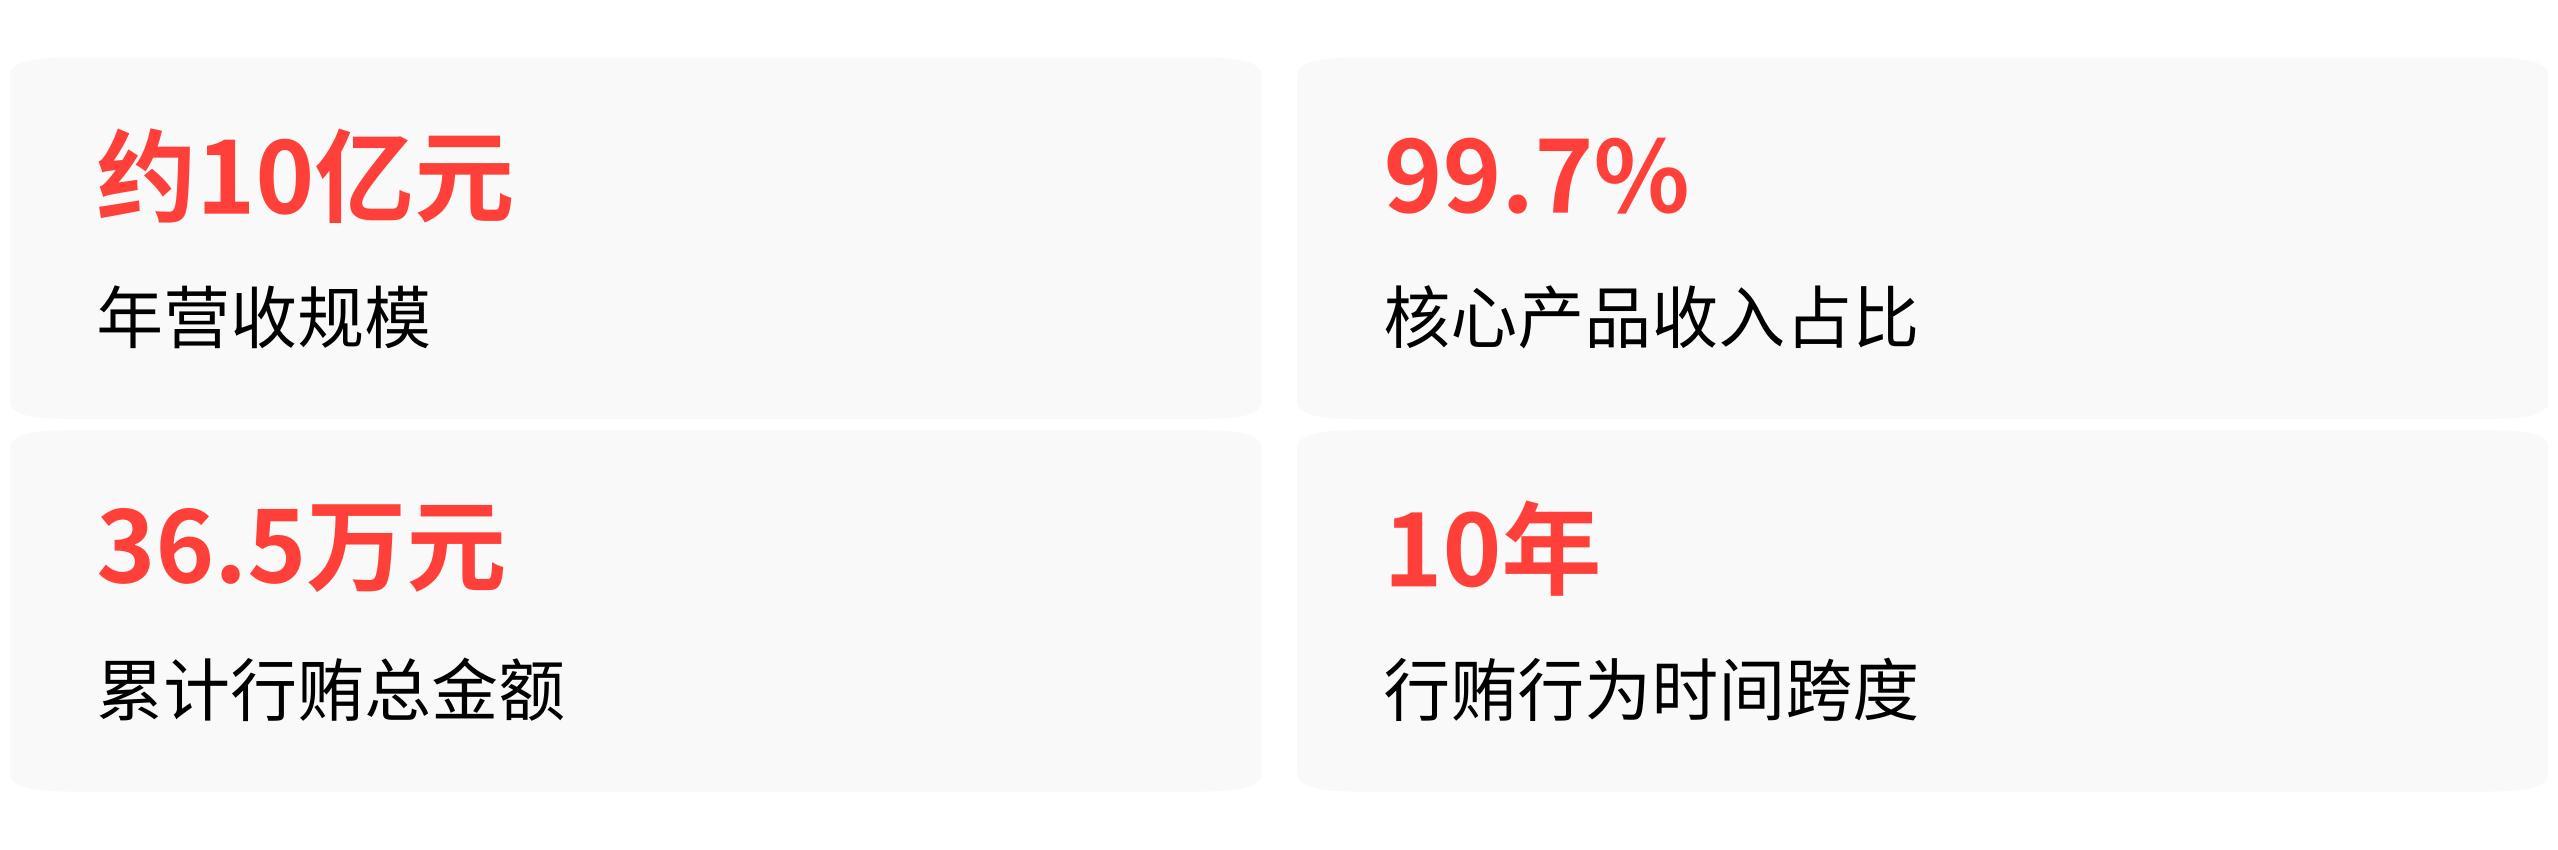
2026年3月,国家医保局公开通报山东汉方制药一名推广人员从2013年到2023年,连续十年向医院多名医务人员行贿合计36.5万元,核心诉求是推广其独家产品复方黄柏液涂剂。五个月后,港交所官网显示,汉方制药2026年2月递交的主板上市申请正式变更为“失效”。
一家年营收约10亿、99.7%收入靠单一产品的拟上市药企,被一笔不到40万的小额旧账直接打断IPO进程——这让全行业开始重新评估一个老问题:过去那种“时间久了就翻篇”的侥幸,还成立吗?
从监管视角看,旧账能不能翻,已经不由药企说了算
2026年5月1日生效的两高《关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》,把医药领域商业贿赂的追溯尺度推到了一个新的位置:常规违规追溯期5年,涉及医保基金重大损失等重大案件线索,追溯期最高可上溯至20年。
同一时间,七部门联合发布的《医药代表管理办法》建立了跨部门联合惩戒机制——医保部门管招采信用、市场监管管行政违法、公安与司法管刑事追责,各部门之间线索移送、信息共享,不存在单一部门可以独立决定追溯范围。
对汉方制药而言,这意味着什么?2024年11月,秦皇岛市山海关区人民法院已经对涉案推广人员张某猛作出了一审刑事判决,认定其犯行贿罪、对非国家工作人员行贿罪,数罪并罚。
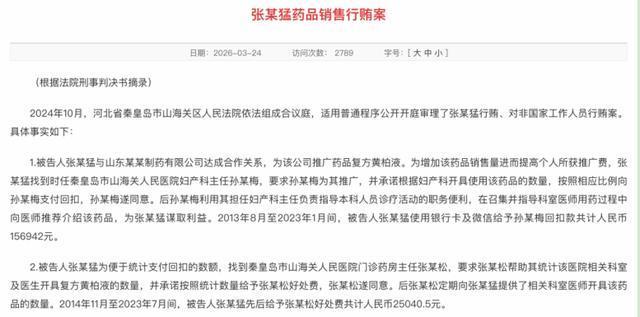
法院公开的张某猛行贿案刑事判决书摘页
有了这份完整刑事判决,国家医保局宣布将其作为医药商业贿赂案源下发,指导河北省医保局启动价格招采信用评价。按照2025版裁量基准,同一案件累计行贿金额1万至50万元,对应失信等级为“失信”,将在全国采购平台标注风险提示,医疗机构下单时自动预警。
这套流程不需要药企配合,不需要“主动交代”,也不需要等到新规生效之后发生的违规行为才触发——只要有一份生效的刑事判决书,医保部门的信用评价就可以启动。
从药企视角看,真正致命的是“招股书没写”
汉方制药在2026年2月递交给港交所的招股书中,没有披露这起行贿案。财经媒体检索了招股书全文,以“行贿”“张某猛”“判决书”等关键词检索,均未找到相关内容。
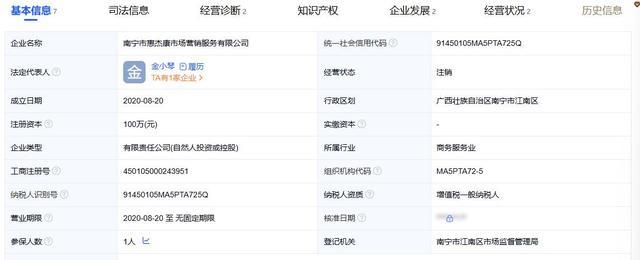
涉事相关企业的工商基本信息公示页面
公司仅在风险因素章节做了笼统提示,称“无法保证内部控制措施能完全阻止员工或分销商在未经我们知晓的情况下从事违规活动”。
香港证监会还进一步要求,保荐人若对监管问询答复存在严重缺漏,相关项目审理将直接暂停。
汉方制药恰好踩中了这个“最坏组合”:涉案产品复方黄柏液涂剂占公司营收的99.7%,是绝对的核心产品;行贿行为从2013年持续到2023年,时间跨度长达十年,且涉及妇产科主任、门诊药房主任、皮肤科医生等多名医务人员,还包括“统方”环节;最关键的是,招股书没有披露。
从司法实践视角看,这次“旧账”能翻,是因为它本来就不是“陈年旧账”
一个容易被忽略的关键事实是:这起案件在2024年11月就已经有了生效判决,距2026年3月国家医保局通报不到一年半,距2026年8月IPO失效不到两年。它并非“11年前的事被翻出来”,而是“已被司法机关查实并判决的案件,被医保部门纳入信用评价体系”。
这正是区分“旧账侥幸成立与否”的第一道分水岭。
此前福建医保局在2025年追溯评级的两起案例——贵州三力制药(2018至2021年行贿12万元)和红日药业子公司北京康仁堂(2013至2015年行贿4.6万元),虽然也追溯到了多年前的违规行为,但这两家企业的倒查发生在上市之后,且均被评定为最轻的“一般失信”,仅做书面提醒告诫,未触发实质性经营限制。
医改专家徐毓才当时评论称:“信用评级较少进行倒查。要是这么干,谁也逃不脱。”
汉方制药案与这两起案例的根本区别在于:倒查恰好发生在IPO审核的关键节点,违规行为持续时间长达10年(远非偶发),且涉案金额和持续性与“偶发小额”完全不同。再加上招股书未披露,港交所也不会因为“这是旧账”就放过。
另一个对照案例是成都倍特药业。2021年,倍特药业在创业板过会后进入证监会注册阶段,被倒查发现其2017至2019年存在虚开推广费发票的问题,涉及流水数千万元,最终主动撤回IPO申请。
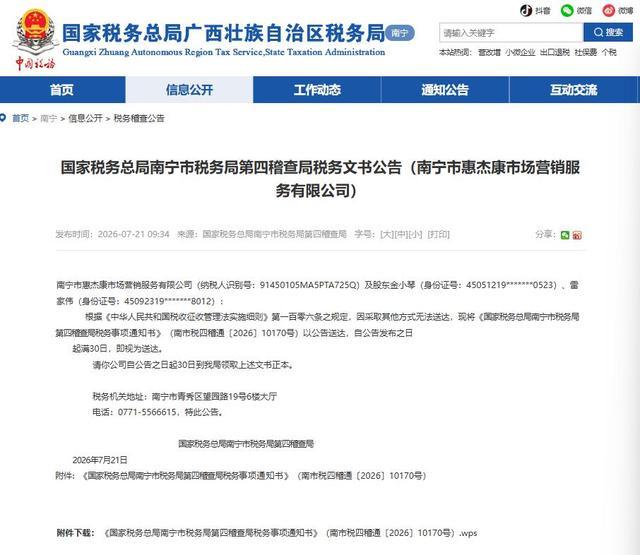
税务部门发布的相关企业稽查文书公告截图
倍特药业的涉案金额量级远高于汉方制药,但这两起案件在逻辑上高度一致:都是拟上市药企在IPO审核关键阶段被倒查历史带金销售关联违规,都存在招股书未完整披露,最终上市进程被直接打断。
全行业无差别追溯所有旧账?目前不具备落地条件
医改专家徐毓才也明确指出,如果监管要全面追溯所有药企数十年前的小额商业贿赂旧账,几乎没有几家药企能避开失信认定,监管不可能采取运动式全面倒查策略。
从目前各省的公开实践来看,医保倒查历史旧账的操作在大部分省份并未铺开。福建医保局虽然追溯了2013年的行贿行为,但仅评定为“一般失信”,且是以国家医保局下发的季度案源信息为依据开展的定向处置,并非无差别扩大筛查。
全国范围内,医保失信处置案例几乎全部依托地方医院贪腐窝案的司法判决线索开展,没有主动启动全行业无差别倒查。
汉方制药案的特殊性在于:它有完整的刑事判决书、涉及核心产品、跨度长达十年、企业在IPO审核期被公开通报、招股书未披露。这五个条件集中在一起,才构成了“旧账直接打断IPO”的杀伤力。
绝大多数普通药企的历史小额违规,要么没有留下完整的司法记录,要么早已过了刑事追溯期,要么不涉及核心产品,要么不在IPO审核节点——这些条件一旦缺失,旧账翻篇的空间依然存在。
整合判断:旧的侥幸整体失效,但新的风险不是“所有旧账都被翻”,而是“有司法记录、涉及核心产品、恰好在IPO审核期的旧账,谁也跑不掉”。
汉方制药案不是一次全行业无差别追溯的起点,但它明确划出了一条分界线:只要你的旧账已经有了生效刑事判决,且关联到核心产品的推广体系,那么不管你是在IPO审核期、准备上市还是已经上市,医保部门的信用惩戒和交易所的审核问询都可以随时启动——时间不是护身符,招股书里的笼统风险提示也不是。