
毛利激增近150%,手握超40万台订单,来福谐波为何仍亏7190万?

来福谐波2026年上半年的半年报,读起来像一个精分现场:营收1.42亿元同比暴涨80%,毛利3883万元同比激增近150%,单台成本从482元砍到351元,产能利用率干到95%,手里还攥着超40万台的订单——然后它告诉你,净亏损7190万元。
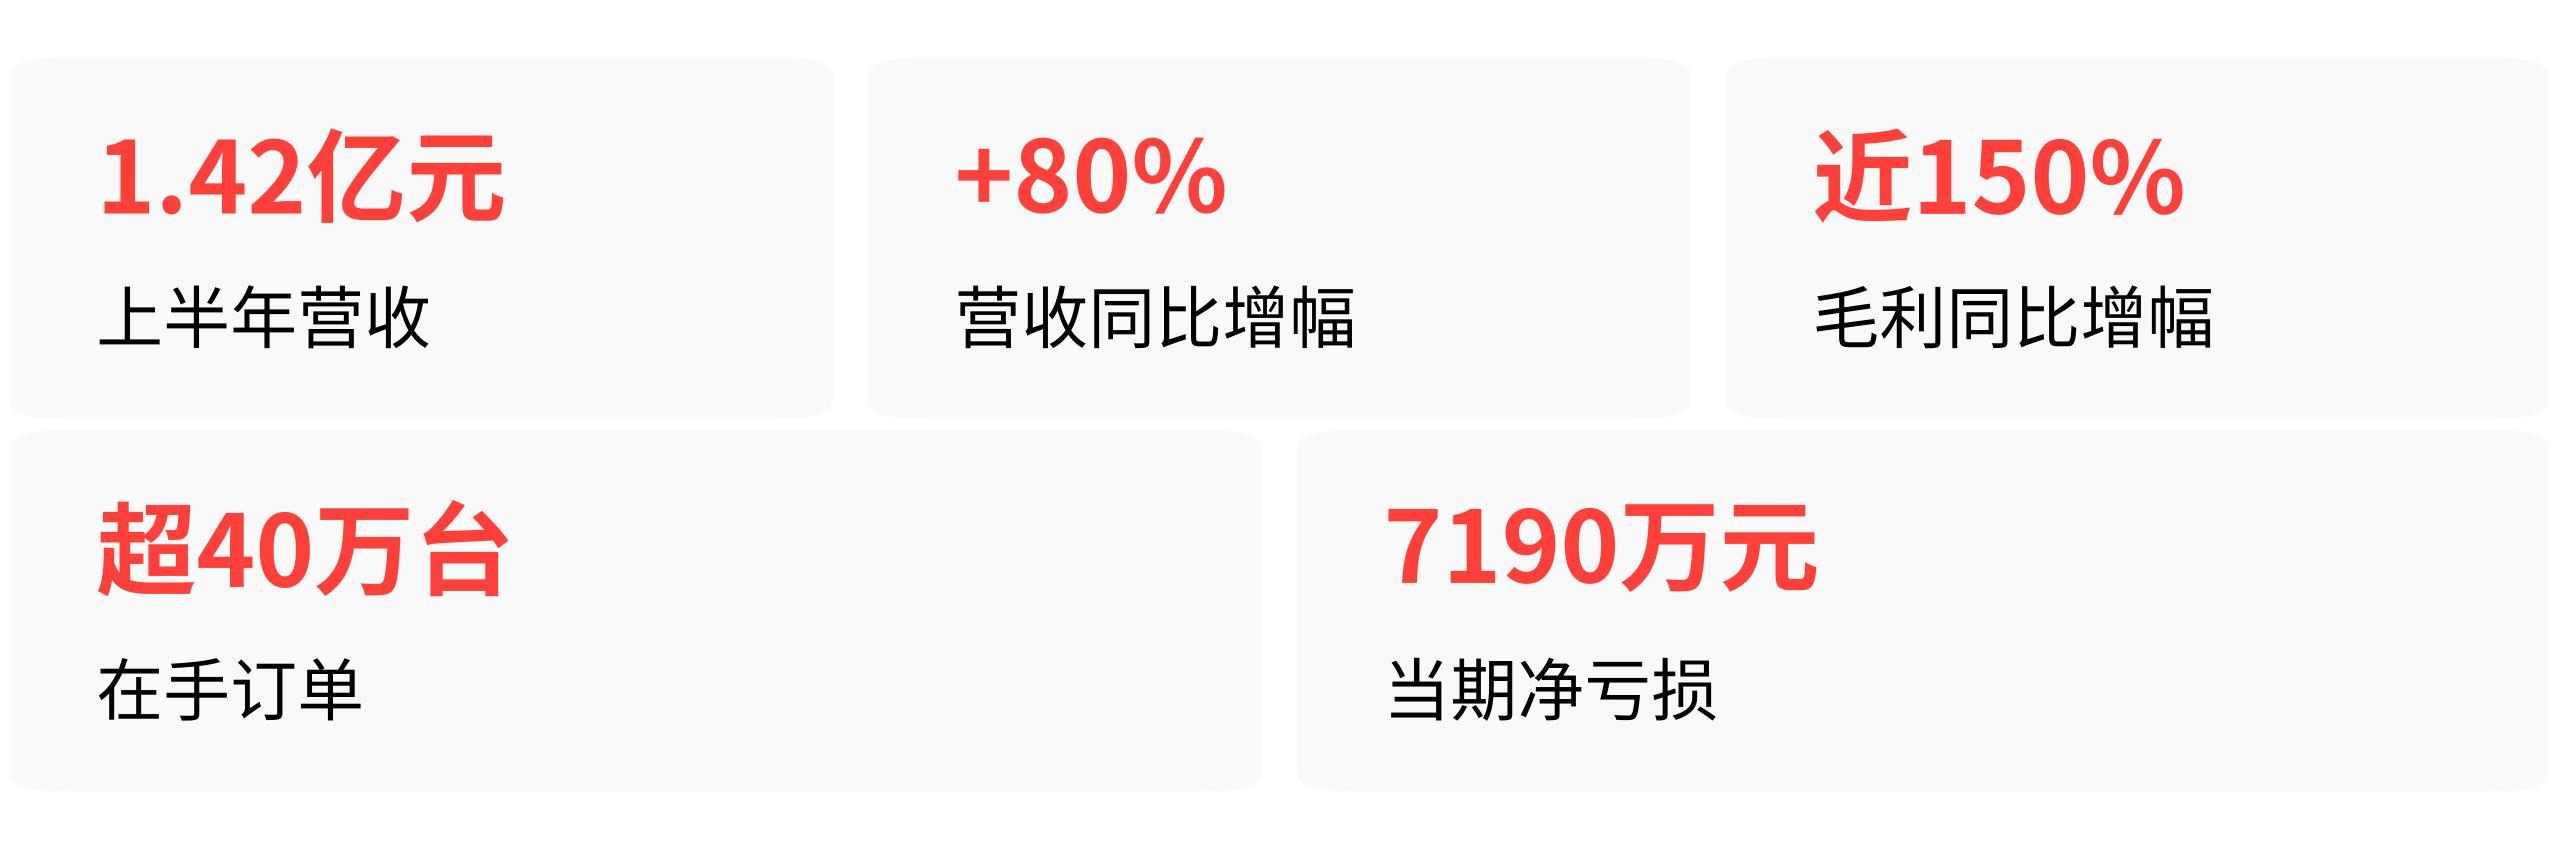
订单接到手软,利润表还是红的。但如果你把这张表拆开,会发现这7190万的亏损里,真正和经营有关的,只有412万。
亏了七千万,但原因和你想象的不一样
来福谐波的亏损结构,三年几乎没变过。2023年亏1.69亿,2024年亏1.69亿,2025年亏1.71亿——数字稳得像提前写好了一样。这三年里,公司营收从9454万涨到2.61亿,翻了快三倍,但亏损纹丝不动。
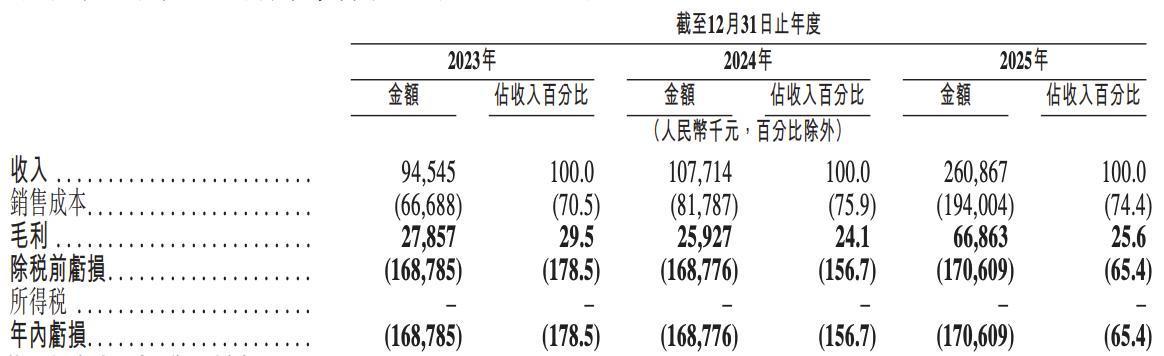
来福谐波2023至2025年核心财务数据表
因为亏损的绝对大头,压根不是经营造成的。
招股书里有一条被反复提及但容易被忽略的信息:每年约1.45亿元的赎回负债账面值变动,是亏损最主要的刚性来源。这是上市前股权融资的会计处理产物——公司估值越高,这笔负债重估带来的账面亏损反而越大。
它不产生任何现金流出,纯属会计准则要求下的账面数字游戏。把这一项、上市开支、股份支付等非经营性项目全部剔除后,来福谐波2023年到2025年的经调整净亏损分别是2374万、2373万、890万元,逐年收窄。
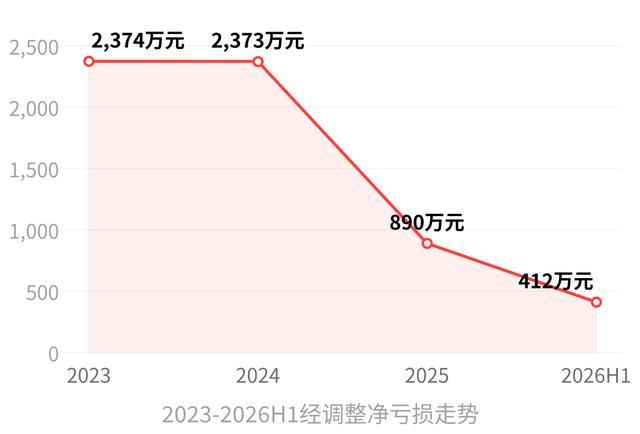
2026年上半年,这个数字进一步压缩到412万,同比收窄了63.2%。
换句话说,来福谐波的实际经营状况,和账面亏损之间隔着一层厚厚的会计滤镜。上市前估值高、融资多,在利润表上反而显示为巨亏;上市完成后,这笔赎回负债自动消除,这个虚假的亏损发动机将彻底熄火。
研发和产能,是真正在烧钱的两件事
扣掉会计调整,来福谐波仍处于微亏状态。这412万经调整净亏损的钱,主要烧在了两个地方。
第一是研发。今年上半年研发开支3070万元,同比大增62.7%。公司在做什么?齿形优化、材料工艺升级、关节模组研发、编码器和驱动器这些新产品线。来福谐波不只是想做减速器,它想从单一零部件供应商,升级成一站式精密传动解决方案提供商。
这个升级需要持续砸钱,3070万对一个半年营收1.42亿的公司来说,占比超过21%,手笔不算小。
第二是产能前置。6月底刚在港交所上市,募资净额10.73亿港元,其中55%拿出来搞产能建设。单月产能从2025年底的3.96万台,半年时间拉到2026年7月的6.48万台,增速64%。
新产线一开,设备折旧、固定人工成本马上体现在账上,但产能爬坡需要时间,订单的完全释放还在后面。这就是典型的“成本在前、收入在后”的阶段性错配。
不赚钱的行业,赚未来的公司
把来福谐波放在行业坐标系里看,它并不是一个孤例。国内谐波减速器赛道当前处于一个尴尬的集体状态:人形机器人需求爆发,所有人都得提前扩产抢份额,但价格战打了好几年,产品均价持续下行。
来福谐波的核心产品均价从2023年的795元降到2025年的571元,累计降幅28%。行业老大绿的谐波也没好到哪去——均价从2017年的1900元一路降到2024年的1100元左右,毛利率从2023年的41.14%掉到2026年上半年的32.26%,两年半跌了近9个百分点。
今年上半年绿的谐波营收增长38.64%,利润只增长了31.25%,利润增速明确跑输营收。行业龙头尚且“增收不增利”,来福谐波作为追赶者,毛利率本就比绿的谐波低10个点左右,处在亏损边缘并不意外。
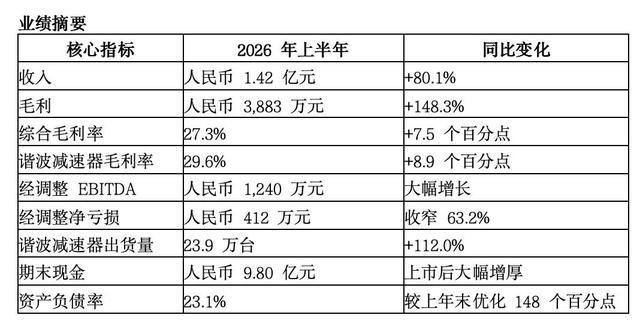
同行业公司绿的谐波财务数据截图
但来福谐波在经营层面正在发生一些关键变化。上半年谐波减速器单台成本从去年同期的482元降到351元,降幅27%;核心产品毛利率从20.7%大幅拉升至29.6%。量在翻倍、成本在降、毛利在涨,这三个指标同步改善,说明规模效应正在兑现。
经调整EBITDA也跳升到了1240万元的正值——这个指标剔除折旧摊销等非现金项目后,直接反映主业造血能力,转正意味着经营层面已经越过了最吃力的阶段。
来福谐波手里的40万台订单,对应的是月产能6.48万台、产能利用率95%的产线,满产满销还要排产六个月以上。下游人形机器人客户的验证周期完成了,2026年上半年谐波减速器出货量23.95万台,同比翻倍。
单台成本还在降,规模还在涨,上市后赎回负债这个最大亏损源也彻底消失。
换句话说,来福谐波的亏损,不是生意本身不赚钱,而是上市前的会计处理太沉重,加上为了吃下即将到来的需求爆发,提前把研发和生产线的钱烧出去了。如果只看经调整后的经营数据,盈利拐点已经近在眼前。