
思朗科技IPO:三年亏13亿,九成营收靠单一客户,能商业化吗?

思朗科技2025年主营业务毛利率88.59%,但这个数字和它真正的商业处境没有任何关系——它的营收九成以上来自同一个客户长江科算,本质上是一家只有一个买家的芯片公司。
这不是一个“技术好所以卖得贵”的故事,而是一个“唯一的客户愿意出这个价”的故事。
2026年7月7日,思朗科技递交科创板IPO申报稿,拟募资44.26亿元,但翻开招股书,它的商业化路径几乎完全绑在一条绳子上:2023年第一大客户长江科算贡献100%收入,2024年95.39%,2025年99.03%,2026年一季度97.4%。
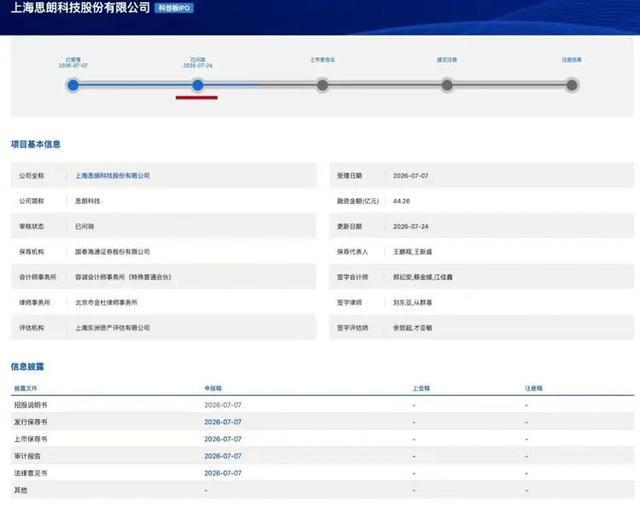
思朗科技科创板IPO申报信息公示页面
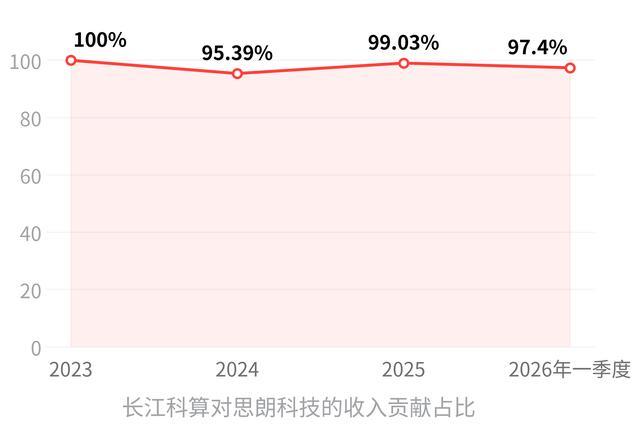
只有一个客户的公司,毛利率再高也是纸面上的
思朗科技的核心产品是“天穹”3D科学计算机,基于自研的MaPU架构,在分子动力学仿真等科学计算场景下能做到比肩美国Anton2的性能,技术上确实拿得出手。但问题是,买它的人从头到尾几乎只有长江科算——一家国资背景的算力运营商,背后是中国信科集团。
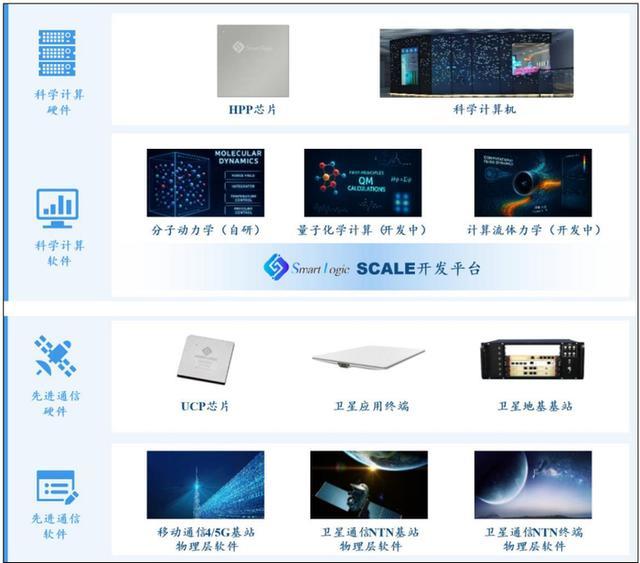
思朗科技全产品线架构示意图
三年多时间,思朗科技累计营收约14.85亿元,长江科算一家就贡献了14.55亿元。应收账款的数据更刺眼:2025年末,长江科算的应收账款余额达7.50亿元,占全部应收账款的99.75%。这意味着思朗科技不仅卖货靠这一个客户,连回款也完全指望这一个客户。
毛利率88%的高溢价,建立在这个“唯一买家”的垄断交易基础上,不是市场竞争的结果。一旦长江科算调整采购预算、推迟付款、或者引入替代供应商,思朗的营收会直接断崖。
更值得警惕的是,2026年1月,思朗科技已经和长江科算成立了合资公司九州万维,双方的业务绑定进一步加深,而不是在分散风险。
每赚1块钱花1.15块钱做研发,现金流在加速失血
技术驱动的芯片公司烧钱不稀奇,但思朗科技的烧法特别快。2023年到2026年一季度,累计研发投入17.13亿元,占累计营收的115.37%——也就是说,每赚1块钱,就往研发里扔1.15块钱。
研发费用率从2023年的99.51%一路飙升到2026年一季度的207.94%,根本停不下来。烧钱烧出了什么?累计净亏损超过13亿元,2025年单年亏损4.06亿元,2026年一季度又亏了2.83亿元。
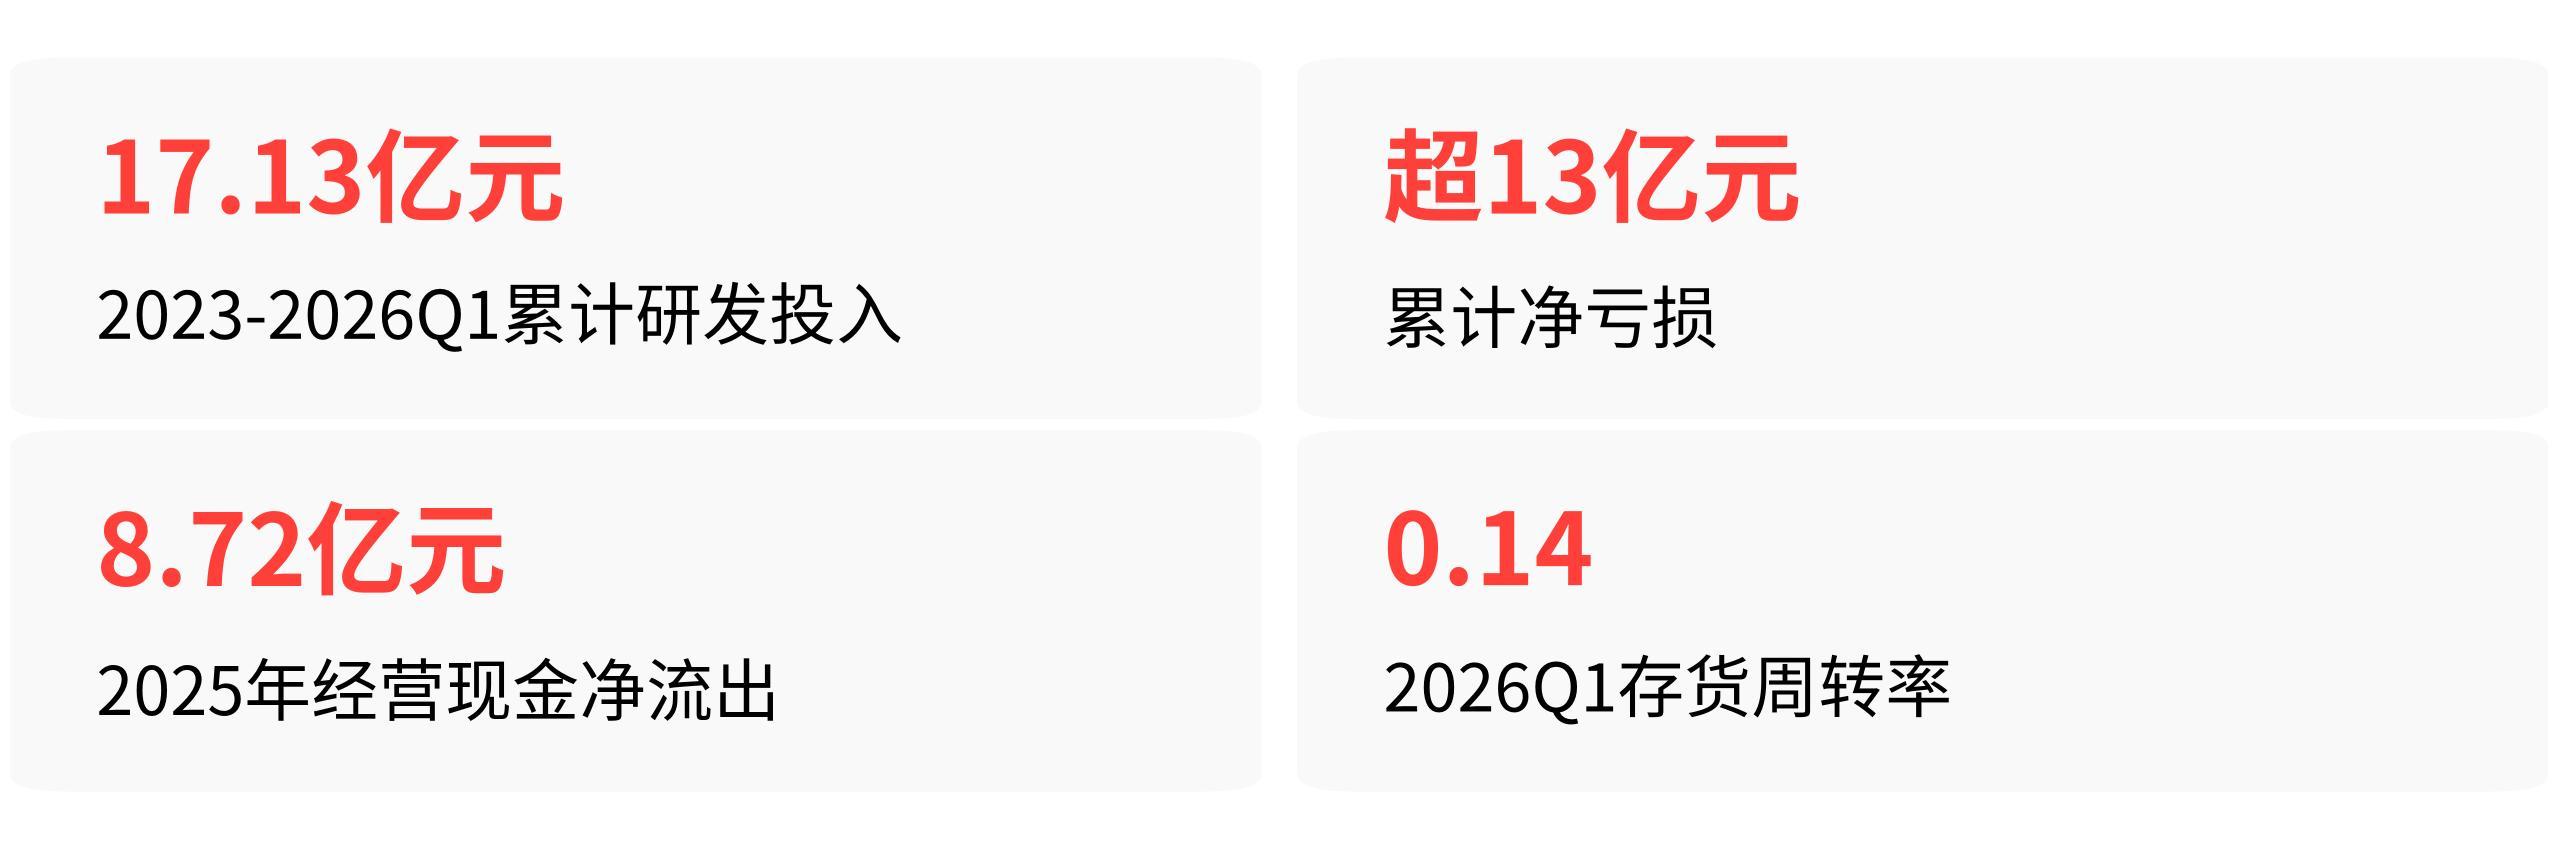
更麻烦的是,2025年经营活动现金净流出8.72亿元,到2026年3月末,累计未弥补亏损已经超过12.5亿元。
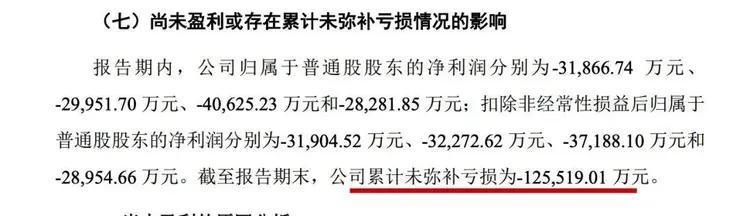
招股书披露的累计未弥补亏损相关内容
存货周转率是另一个危险信号。2026年一季度,存货周转率只有0.14,意味着产品从入库到卖出平均需要两年半。科学计算机不是快消品,但两年多的库存去化周期,说明产品根本没有形成真正的市场化需求,买的人太少,卖得太慢。
已过会的同行,和思朗科技走的不是同一条路
科创板对未盈利的芯片企业并不陌生。燧原科技2026年6月过会,累计亏损超43亿元,对腾讯的销售占比一度攀升到83.79%。摩尔线程2025年12月上市,累计亏损超52亿元,2026年上半年签下6.6亿元智算集群大单,半年营收已经超过去年全年。
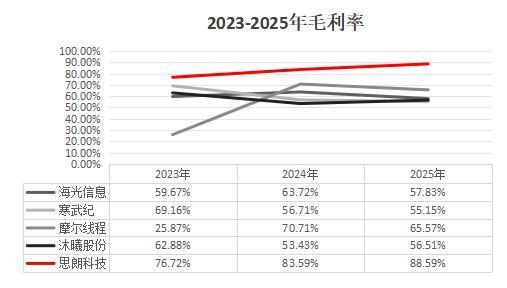
2023-2025年同行业毛利率走势对比
但思朗科技和它们有几个关键区别。
第一,客户属性不同。燧原科技的单一客户腾讯是市场化互联网巨头,同时是持股股东,有持续采购的商业逻辑。思朗科技的单一客户长江科算是国资背景,采购逻辑带有区域试点和政策属性,没有股东绑定关系,复购的可持续性天然更弱。
第二,市场空间不同。燧原、摩尔线程聚焦通用AI/GPU算力,对接的是国产替代的大市场。思朗科技聚焦的是细分科学计算场景,市场规模本身就更小,已经出现营收九成依赖单一产品的局面——“天穹”3D科学计算机占各期营收超90%。
第三,客户拓展进度差距明显。摩尔线程上市前已经有科研、试点项目在跑,上市后迅速拓展到互联网、运营商等规模化客户。思朗科技截至申报阶段,仅新增2家客户签订合同,还没有形成规模化的非单一客户收入。
科创板对“单一国资客户+持续高研发亏损”的科学计算芯片企业,目前还没有明确的过会先例。已过会的案例都有非单一客户试点订单作为支撑,思朗科技在这条路径上走得比同行更慢。
这场IPO的核心不是技术,是订单
思朗科技不是一家没有技术的公司。MaPU架构自主可控,内核利用率超90%,在特定科学计算任务下的等效算力可达传统CPU的几十倍以上。创始团队来自中科院自动化所,研发人员539人,占员工总数79.26%。这些硬指标放在科创板里是够格的。
但商业化的本质不是技术报告,是有没有人愿意付钱。长江科算的采购预算和决策逻辑没有公开披露,后续持续大额采购的前提条件也不清楚。思朗科技自身现金流能撑多久,招股书里也没有明确的时间表。
两个核心变量都是未知数,要判断“能不能走出实验室实现大规模商业化”,能看的只有最直接的信号:非国资背景新客户有没有连续3个季度拿到实质订单,单一客户收入占比能不能从95%以上降下来,存货周转率能不能从0.14往上走。
在这些信号明确出现之前,思朗科技的状态更接近“技术已成型、商业未闭环”。一台只有唯一买家的机器,再先进,也不能叫走出了实验室。