贝特利与马矿上市次日暴跌,新股上市即巅峰为何蔓延至传统行业?

两天跌去近两成,A股新股“上市即巅峰”的剧本,这次演到了传统行业身上。
9月1日,两只新股同步登陆A股——做光伏银粉的贝特利和做铁矿石采选的马矿股份。开盘后,贝特利盘中最高飙涨262%,马矿股份一度涨超300%,炒新氛围瞬间点燃。但仅隔一天,9月2日,贝特利大跌,马矿股份更是直接暴跌,首日追高进去的资金,一夜间浮亏近两成。
这已经不是个别科技股的“过山车”,而是今年A股炒新退潮的缩影。往前看,8月上市的“人形机器人第一股”宇树科技,开盘报1100元较发行价暴涨629%,8个交易日后股价近乎腰斩。频准激光、国仪公司等硬科技标的,上市次日也普遍跌超10%。
从高估值AI到传统周期行业,新股“上市即巅峰”的剧情,正在不同赛道反复上演。
这背后,是存量资金博弈与高估值发行共同作用的结果。
池子里水变少了,爆炒后没人接盘
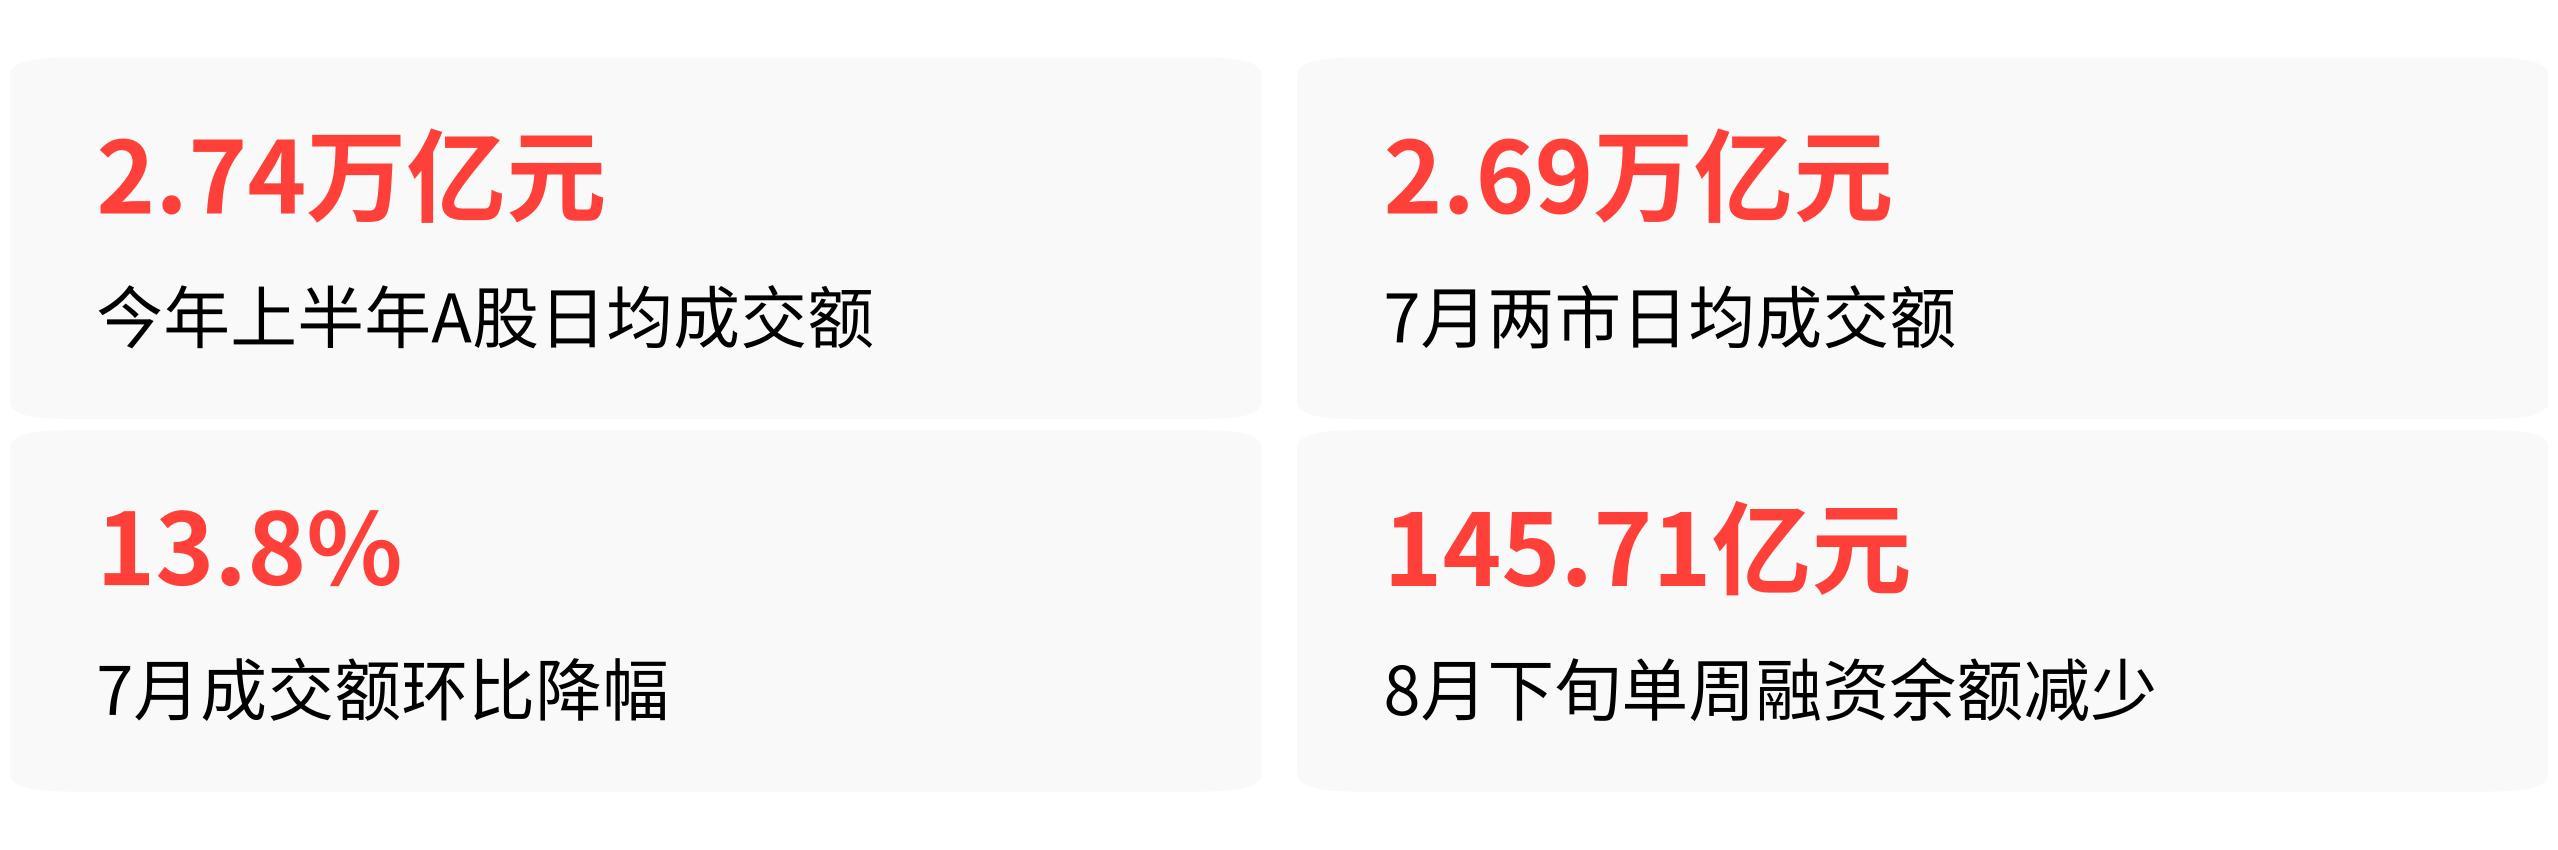
今年上半年,A股日均成交额高达2.74万亿元,创下历史纪录。但进入7月,市场明显降温——央行数据显示,7月两市日均成交额环比下降13.8%,降至2.69万亿元。到8月下旬,全市场融资余额单周减少145.71亿元,杠杆资金开始撤退。
简单说,市场上活钱在变少。新股上市前5个交易日不设涨跌幅限制,首日爆炒把股价推高后,第二天需要新的资金接力才能维持高位。但当前市场环境下,资金更愿意在首日冲高后兑现利润,而非继续追高。
宇树科技上市首日换手率高达85.28%,第二天骤降至41.98%——筹码一日之内完成大换手,后续接盘力量明显断层。
发行价本身就“贵得离谱”,跌下来只是时间问题
新股爆炒后大跌,另一层原因在于发行定价本身就偏离了行业水平。宇树科技发行市盈率高达219.23倍,而它所属的机械设备行业平均市盈率只有45.36倍,估值是行业的4.8倍。频准激光发行市盈率49.42倍,同样大幅高于行业均值。
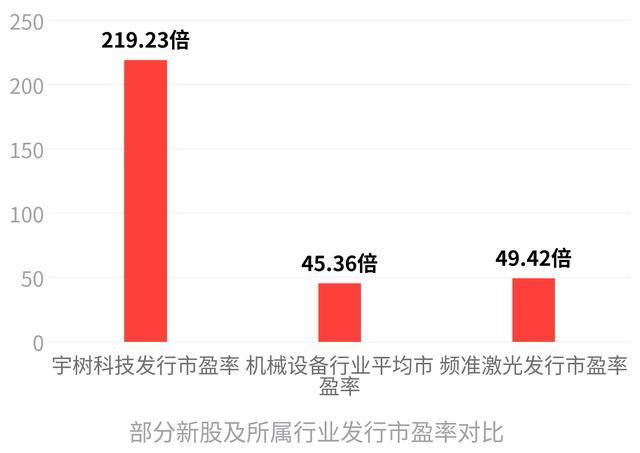
这种高估值意味着,上市首日的暴涨并非基于基本面,而是对“未来高增长”的强假设。当短期情绪退潮、资金不再接力,股价自然要向行业均值回归。
招商基金研究人士指出,新股上市初期流通盘占比极低,资金博弈会放大价格弹性,但待换手率稳定后,股价会逐步回归基本面锚定,“短期调整属于正常的估值校准”。
专业资金也在撤退,散户接盘风险更大
网下打新是机构参与新股定价的主战场。华安证券研报显示,2026年以来,网下有效报价投资者户数均值为240户,较去年同期的354户大幅下降,目前处于年内低位。参与炒新的专业资金热度在持续下行,这意味着首日爆炒后,更少机构愿意留下来做长期配置。
招商基金进一步指出,随着IPO节奏动态调整与发行定价持续优化,未来新股收益将从“闭眼打新”转向“精选择股”,优质赛道标的能支撑长期股价走高,但高估值标的的短期回调风险不容忽视。
“上市即巅峰”不是全部,但风险正在扩散
需要区分的是,并非所有新股都“上市即巅峰”。证券时报统计显示,2026年非北交所新股上市后T+1日至T+30日平均涨幅仍达14.90%,近半数个股上市30日后依然保持上涨。联讯仪器上市两个月累计涨幅超30倍,中科仪等标的也持续走强。
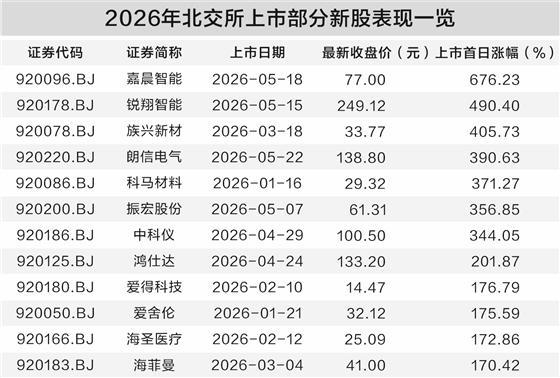
2026年北交所上市部分新股表现一览
但贝特利、马矿股份的案例说明,这种现象正在从高估值科技股向传统行业扩散。当铁矿石开采这种“最不性感”的赛道,新股也能首日暴涨、次日暴跌,意味着炒新退潮已不是个别赛道的孤立事件,而是整个市场资金面收紧后,高估值新股面临集体估值校准的现实。
对于普通投资者,这意味着打新从“中签即赚”的确定性收益,变成了需要精选择股、警惕短期追高风险的技术活。那些发行市盈率畸高、流通盘极小、上市首日换手率爆表的新股,第二天往往就是风险兑现的时刻。