
国资巨头撤 IPO,建筑垃圾行业估值逻辑已改写

最近跟几个做资源化的朋友聊天,大家都有一个共同的感受:风向变了。
最明显的信号,是北京建工资源在2026年7月正式撤回北交所IPO。这家公司不是无名之辈——北京市国资委实控、北京建工集团持股60.7%、年营收6亿级别,被称为「国内规模最大的建筑垃圾资源化企业」。即便如此,历时13个月、两次财报中止后,它还是选择了离场。
为什么会这样?我翻了一下招股书里的核心数据:2025年营收6.18亿元,扣非净利润4841万元,应收账款4.42亿元。重资产、低毛利、回款慢、地域集中——这四个标签贴在任何一家公司身上,资本市场都会犹豫。
但与此同时,央企却在加速进场。中国环保合肥西部45万吨/年项目8月25日落地,重庆西南枢纽二期100万吨/年已经投运,长沙经开融城2.48亿20年特许经营推进,中建中铁今年在环卫与资源化领域拿下数十亿项目。
对经营者来说,这意味着什么?意味着过去「拿到特许经营权就躺赚」的逻辑失效了。接下来要比的是:能不能让每一车原料、每一批产品、每一笔回款都被数字化记录,能不能让电子联单、碳足迹、绿色金融接口同时跑通。
更深一层看,建工资源IPO终止不是个案,而是行业商业模式困境的缩影。资源化企业过去靠「处置费+政府补贴」生存,这种模式在资本市场缺乏吸引力;未来要靠「产品溢价+碳资产+绿色金融+数据资产」构建新模型。经营者越早意识到这一点,越能在整合潮中占据主动。
湖南城枢数字科技面向资源化特许经营企业的AI全域资源化利用运营平台,正是帮经营者把这套能力落地——从成本中心转向价值中心,在行业分化中掌握主动权。
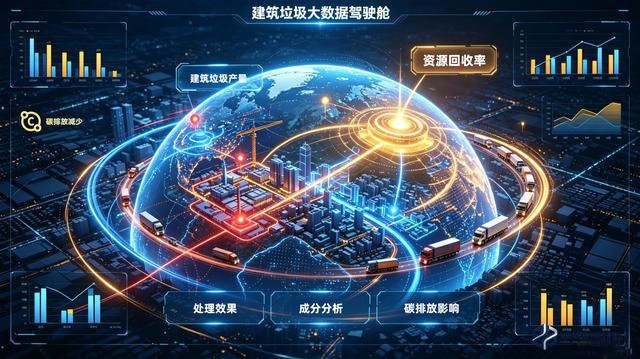
经营者不妨做一个简单的自我测试:企业的原料来源能否在线追溯?每批产品是否有独立身份码?电子联单是否100%闭环?回款周期是否低于行业平均?绿色信贷和碳交易是否已经对接?如果多数答案是否定的,那么整合潮来临时,企业将非常被动。