
超纯应材277倍PE,国产替代溢价与情绪炒作各占多少?

超纯应材的277倍市盈率,拆开来看其实是两笔账:一笔是它作为国产替代最稀缺标的的"硬通货"溢价,一笔是上市首日激进资金用真金白银堆出来的交易型溢价。把整个超额估值全归为情绪炒作,只对了一半。
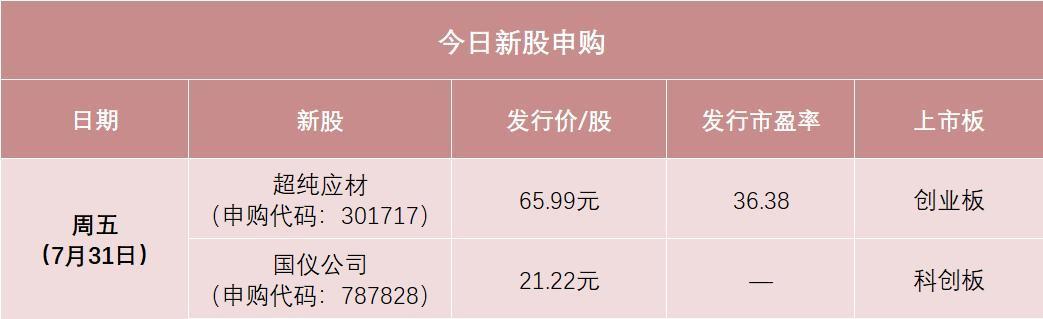
7月31日A股新股申购信息公示
交易数据不会说谎,这是一场典型的"首日情绪盛宴"
上市首日的盘面数据,几乎写满了短期情绪驱动的特征。
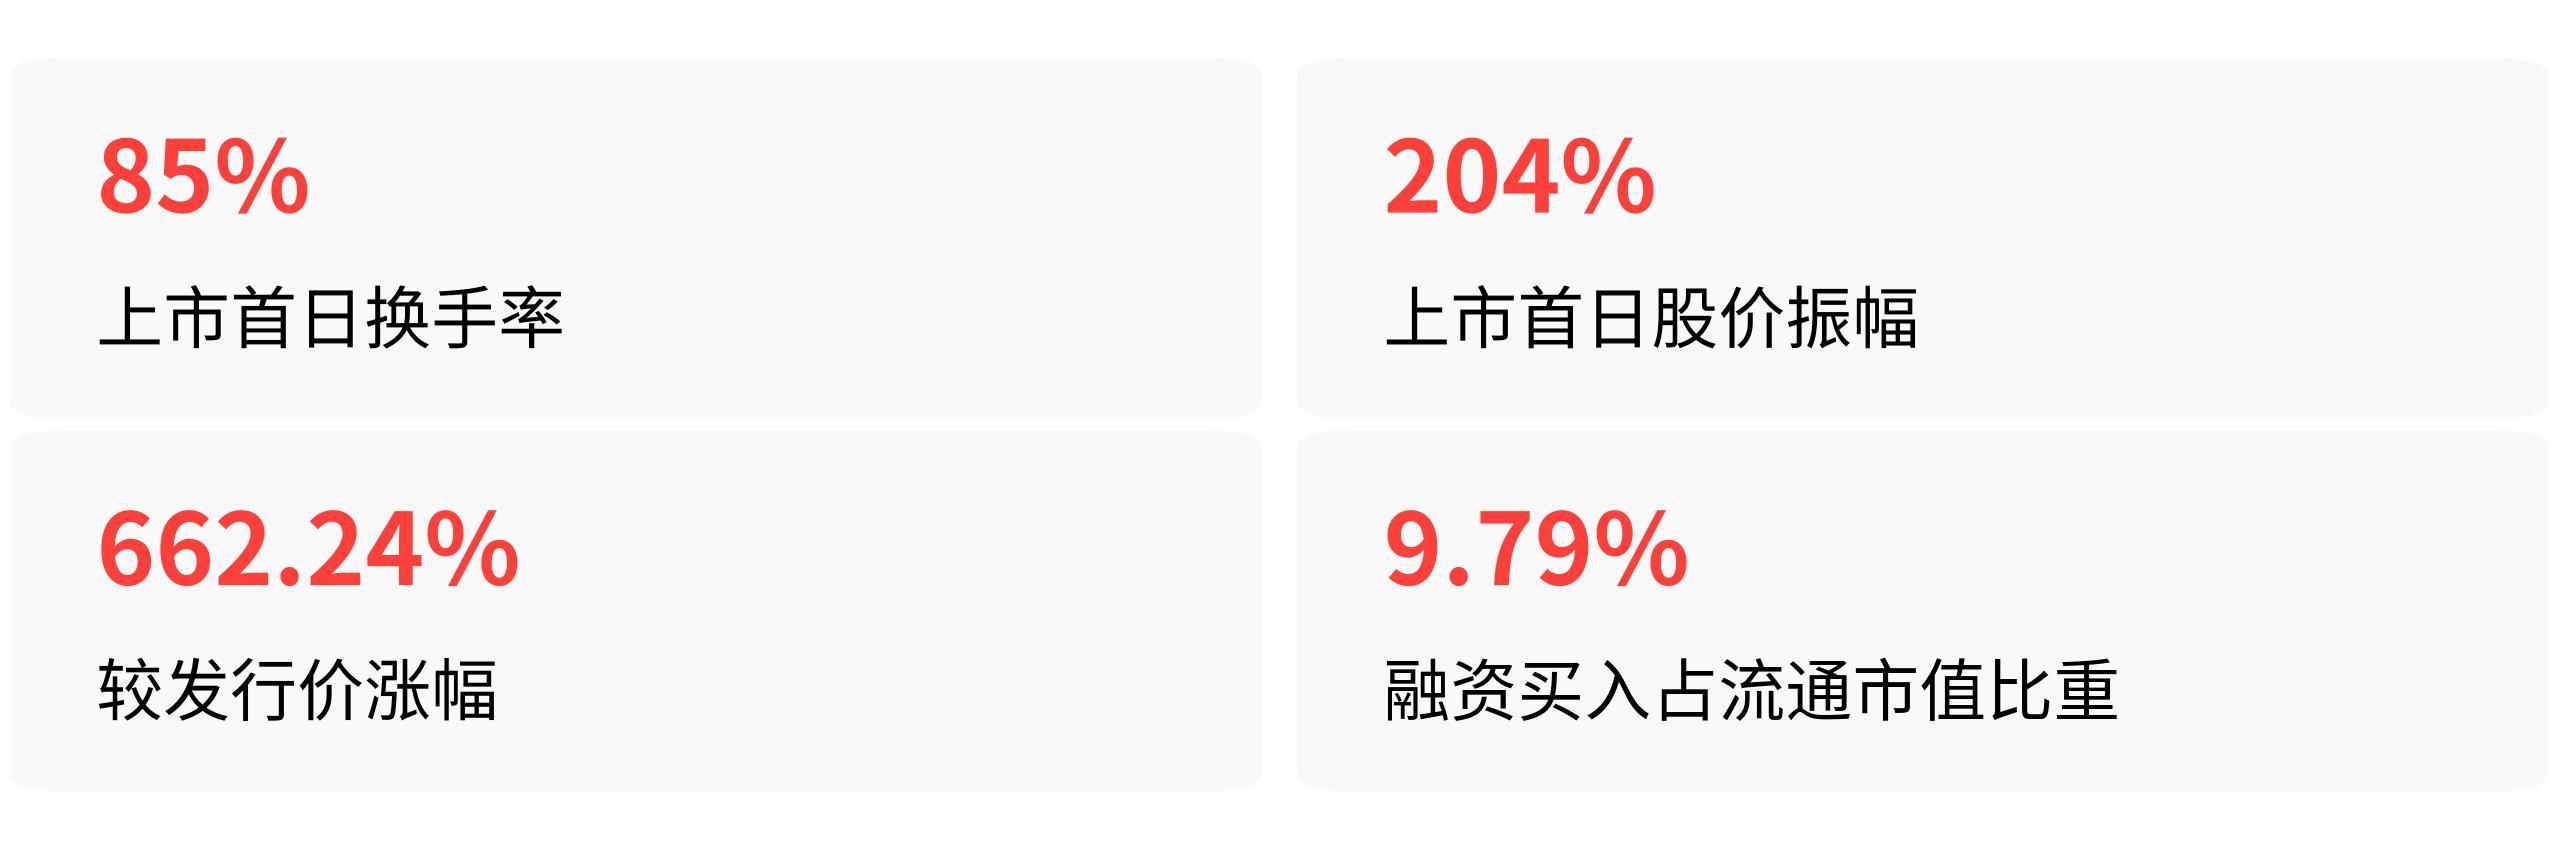
8月11日,超纯应材全天换手率高达85%,股价振幅204%,收盘较发行价65.99元上涨662.24%,报503元。这意味着当天能换手的筹码几乎全部换了一遍,大量中签的机构和散户在首日选择了获利了结,而接盘方以激进的游资和个人投资者为主。
更关键的是,首日融资买入余额达到8.58亿元,占到当日流通市值的9.79%,而融券余额为零——没有做空力量约束,股价只能单向向上。
这在A股新股上市首日并不罕见,但它确实说明,当天推动股价从450元一路冲到554.73元的,不是业绩超预期,不是突发公告利好,而是纯粹的资金博弈。
上市后的第一个龙虎榜直接把底牌翻了出来。8月19日,超纯应材单日下跌19.03%,前五大买卖席位中,机构专用席位合计净卖出8073万元,营业部席位合计净卖出6091万元,参与交易的绝大多数是游资营业部。
机构在高位撤离,筹码从专业投资者手中流向散户群体——截至上市首日收盘,公司股东户数已达2.64万户,较发行前大幅上升,筹码高度分散。
上市前后,公司也没有发布任何超预期的突发业绩公告。半年报营收同比增长48.41%、扣非净利润同比增长35.22%,仅小幅超出此前预告的30.86%-40.56%营收增速区间,完全不足以支撑277倍的估值跳涨。
所有经营进展都在招股书预先披露的框架之内,没有基本面面的"突发利好"来给股价背书。
但这不是一只"纯概念"的股票,它的稀缺性是真实的
如果超纯应材只是一家普通的半导体零部件公司,那277倍市盈率确实就是纯粹的泡沫。但问题在于,它并不是一家普通的公司。
超纯应材是国内极少数掌握PVD特殊涂层量产工艺的厂商,能够向5nm及以下制程刻蚀设备批量供应核心零部件。这个赛道有多窄?
国内其他半导体零部件厂商至今尚未掌握稳定量产的PVD工艺,海外龙头日本TOCALO出于保密与政策限制,在中国大陆建厂也不引入PVD工艺,只在本土生产。这意味着在国内,超纯应材卡住了一个几乎没有替代者的位置。
从市场空间来看,PVD、HDPS等特殊涂层工艺的国产化率不足10%,而普通涂层工艺的国产化率已超过50%。真正可替代的普通涂层件竞争已经白热化,恰恰是国产化率最低的那块,才是半导体产业链自主可控的"卡脖子"核心瓶颈。
2024年,超纯应材在半导体设备特殊涂层零部件本土企业中市场份额排名第一,中国大陆整体市场份额5.7%。
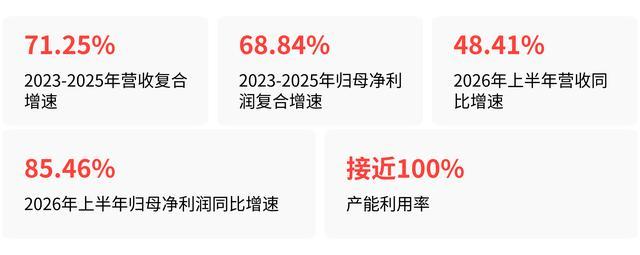
业绩增速也匹配了这种稀缺性。2023-2025年营收复合增速71.25%,归母净利润复合增速68.84%。2026年上半年营收同比增长48.41%,归母净利润同比增长85.46%,产能利用率接近100%。
产业资本用真金白银投了赞成票
中微公司、比亚迪、国投创业等头部产业资本,在IPO前就已经密集入股,而且全部股份设有12个月的锁定期。
中微公司及其控制的正海缘宇累计投入4000万元,持股374.86万股,发行后持股约3.68%。比亚迪累计投入约1.27亿元,持股394.98万股,发行后持股3.88%。
中微公司本身就是超纯应材的核心下游客户,这家刻蚀设备龙头在业务层面已经深度绑定超纯应材的零部件供应,入股是对供应链安全的长线布局。
产业资本全部锁仓12个月,意味着他们无法在上市首日的高位套现。这批股份的体量合计超过发行后总股本的11%,如果只是炒作概念、打算拉高出货,这些产业资本完全没有必要接受这么长的锁定期。
它们的存在,给二级市场定价提供了一个基本面价值的锚——市场可以质疑首日游资的炒作动机,但很难说这些在最早期就掏出真金白银的产业资本,也是在"为国接盘"。
277倍里,市场情绪占了多大比例
券商在IPO定价阶段给出的参考估值,可以帮我们做一个粗略的拆分。
国泰海通证券的研报显示,同类可比公司2025年平均静态PE在75.85倍左右,剔除极端值后。
超纯应材的稀缺性、技术壁垒和业绩增速,足以支撑它落在行业合理估值区间的上限,也就是100倍左右。这部分溢价不是情绪,而是市场对"这个赛道目前只有它一家能做"的稀缺性定价。
剩下的170多倍,才是上市首日游资主导、散户跟风、无融券做空约束下,情绪资金集中释放的结果。这部分溢价和公司基本面没有直接关系,它反映的是A股新股市场对"国产替代"这个标签的阶段性狂热。
对比同赛道的臻宝科技,今年6月上市首日静态PE达到402倍,盘中最高触及445倍。臻宝科技同样具备国产替代稀缺性,同样是低发行估值叠加半导体主题抢筹,上市后17个交易日估值回落约30%至300倍区间。
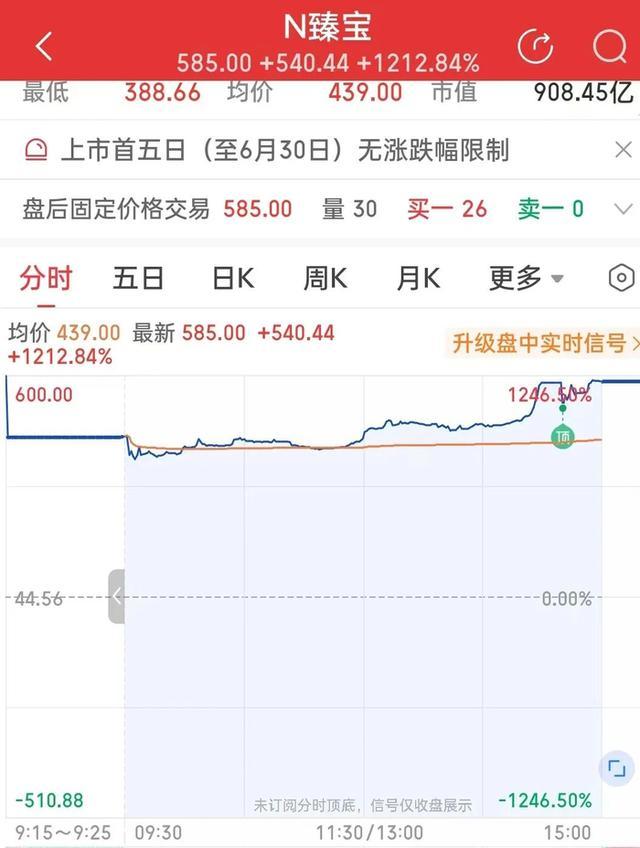
臻宝科技上市首日股票分时行情界面
超纯应材的277倍在整个赛道里虽然极高,但并非孤例,低于臻宝科技的历史峰值。
截至9月2日,超纯应材股价已从上市首日的503元回落至349.93元,动态市盈率从277倍降至156.16倍。估值的快速回落,也在印证首日超额溢价的相当一部分是短期交易情绪,而非对基本面的持续重估。
超纯应材的277倍市盈率,可以把它拆成两截来看:100倍是市场为它在国产替代最稀缺赛道上的卡位支付的对价,170多倍是A股新股情绪在这一刻的集中释放。
把整件事归结为"投资者掏钱买情怀",会低估这家公司真实的技术壁垒;但说277倍全都合理,也是忽略了首日85%换手率背后游资主导的残酷现实。