鼎龙股份的客户集中度问题严重吗

鼎龙股份的客户集中度,放在半导体材料赛道里其实是最低的。
一提到前五大客户营收占比超过53%,很多人第一反应是"这不就是被大客户掐着脖子吗"。但把鼎龙股份往同赛道里一放,你会发现它反而是客户最分散的那一个。
53.5%是什么水平,同行对比一目了然
鼎龙股份港股招股书披露的数据很清晰:2023年至2025年,前五大客户占持续经营业务收入比重分别为42.5%、53.4%、53.5%,近两年稳定在52%-53%区间。单一最大客户占比在15.7%-19.8%之间,没有一家客户能单独决定公司命运。
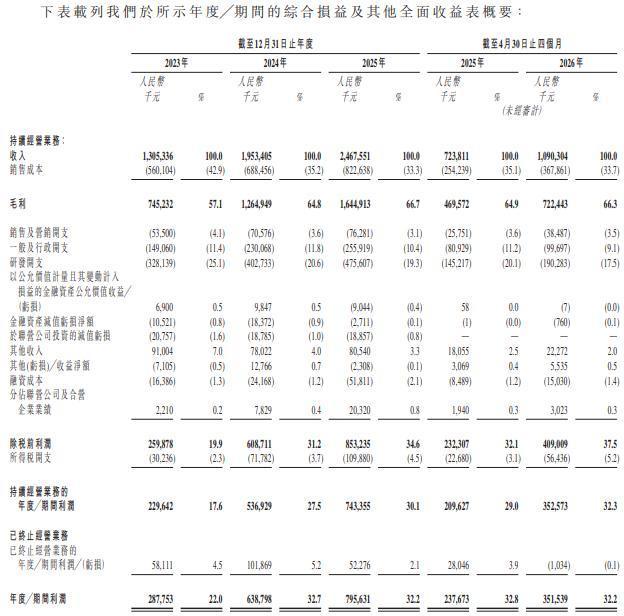
鼎龙股份招股书所载综合损益数据概要
同赛道公司是什么情况?CMP抛光液龙头安集科技,2025年前五大客户占比75.65%。半导体设备耗材企业弥费科技,2023-2025年前五大客户占比分别为98.65%、80.64%、92.42%。华海清科2025年前五大客户占比64.07%。
超纯股份2023-2025年的区间是86.17%-89.65%。
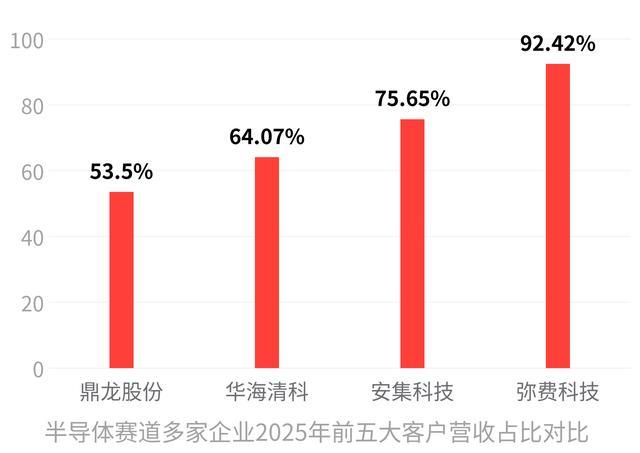
鼎龙股份的53.5%,放在这个赛道里属于"偏低"水平。
客户集中是赛道基因,不是经营缺陷
半导体CMP耗材行业天然具备高客户集中属性。下游晶圆厂数量有限,供应商认证周期动辄两三年,一旦通过验证、进入产线,双方会形成深度绑定关系。CMP抛光垫全球市场长期由杜邦一家独大,国内市场鼎龙股份作为国产龙头,市占率38.5%,面对的客户池本身就小。
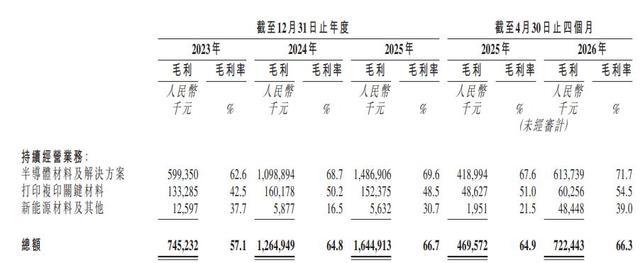
鼎龙股份三大业务板块毛利及毛利率明细
中证鹏元在2026年跟踪评级报告中明确指出,公司"CMP抛光垫等半导体材料受下游竞争格局影响,客户集中度较高"——但这属于行业共性风险,不是鼎龙股份独有问题。
行业里形成的共识划线标准是:前五大客户占比低于50%为正常区间,50%-70%为偏高需关注区间,超过70%才被监管问询和市场研究认定为"严重依赖"。鼎龙股份卡在偏高区间的下沿,远未触及70%这条红线。
但风险客观存在,公司的坦诚值得注意
鼎龙股份自己在招股书里把风险提示得很直白:"倘若任何主要客户大幅减少采购量、延迟订单、撤销公司资质或终止业务关系,公司的收入和盈利能力可能大幅下降"。
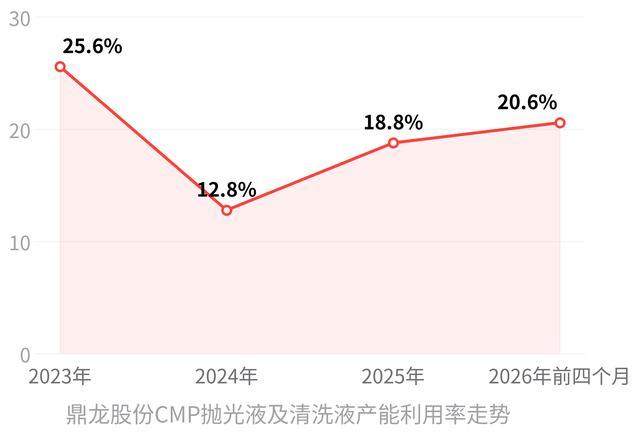
这并非危言耸听。公司核心产品CMP抛光液及清洗液的产能利用率长期偏低——2023年25.6%、2024年12.8%、2025年18.8%、2026年前四个月20.6%——很大一部分原因就是客户需求波动和采购节奏的阶段性特征,产能建好了但订单没跟上,客户集中度加剧了这种波动。
另外,市场传言长江存储和长鑫科技两家合计贡献近三成营收,但这个数字没有任何官方披露支撑,无法确认。
真正要担心的,是集中度会不会继续攀升
53.5%本身不可怕,但如果这个数字持续走高,就值得警惕了。不过从目前的信息看,鼎龙股份正在主动做客户分散化。
2026年上半年,公司抛光软垫切入大硅片、第三代半导体SiC、先进封装TSV等新领域并获取订单,玻璃基板CMP抛光垫获得板级封装领域重要客户订单。海外市场方面,已与多家外资晶圆厂客户达成初步合作意向,产品测试与导入稳步推进。
8款高端晶圆光刻胶取得多家国内主流晶圆厂客户批量订单,上半年合计获取约1000加仑订单。
客户结构正在从"几家存储大厂"向"多品类、多领域、多区域"扩散。
结论:偏高但不到严重,真正的风险点在后面
鼎龙股份的客户集中度问题,用一句话说就是:在半导体耗材这个天然高集中的赛道里,它反而是客户最分散的玩家之一,53.5%的前五大客户占比属于需要关注但不构成严重威胁的水平。
真正需要盯着的不是现在这个数字,而是两个趋势:一是集中度会不会随着半导体行业景气波动继续攀升,二是新客户、新产品的导入速度能不能跑赢存量客户的集中风险。目前看,第二条线的进展是积极的。