昌德科技负债近5.8亿仍分红3497万,北交所上会能否过关?

距离上会只剩两天,昌德科技能不能过会,不是一个简单的“会”或“不会”的问题。这件事的结果,取决于上市委愿意在多大程度上容忍它身上那几道明晃晃的矛盾。
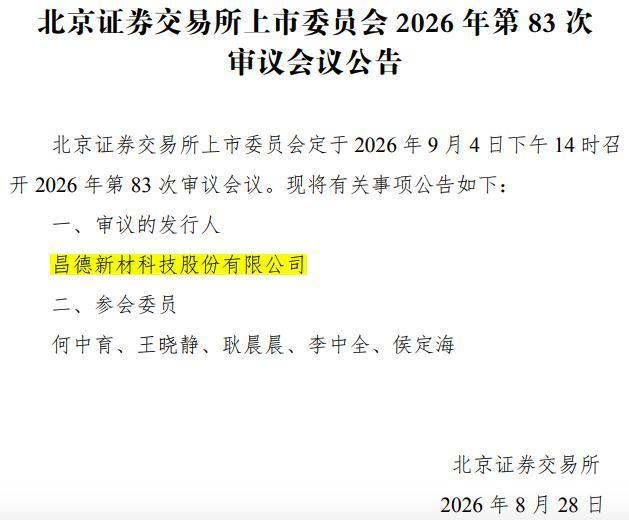
北交所发布2026年第83次上市委审议会议公告
在2024年公司经营活动现金流净额为-1.04亿元的情况下,昌德科技于2025年6月决议分红3497万元,这几乎抽走了同期归母净利润的一半。同时,公司账上还趴着近5.8亿元的各类有息负债,而货币资金仅约1.9亿元,缺口显而易见。
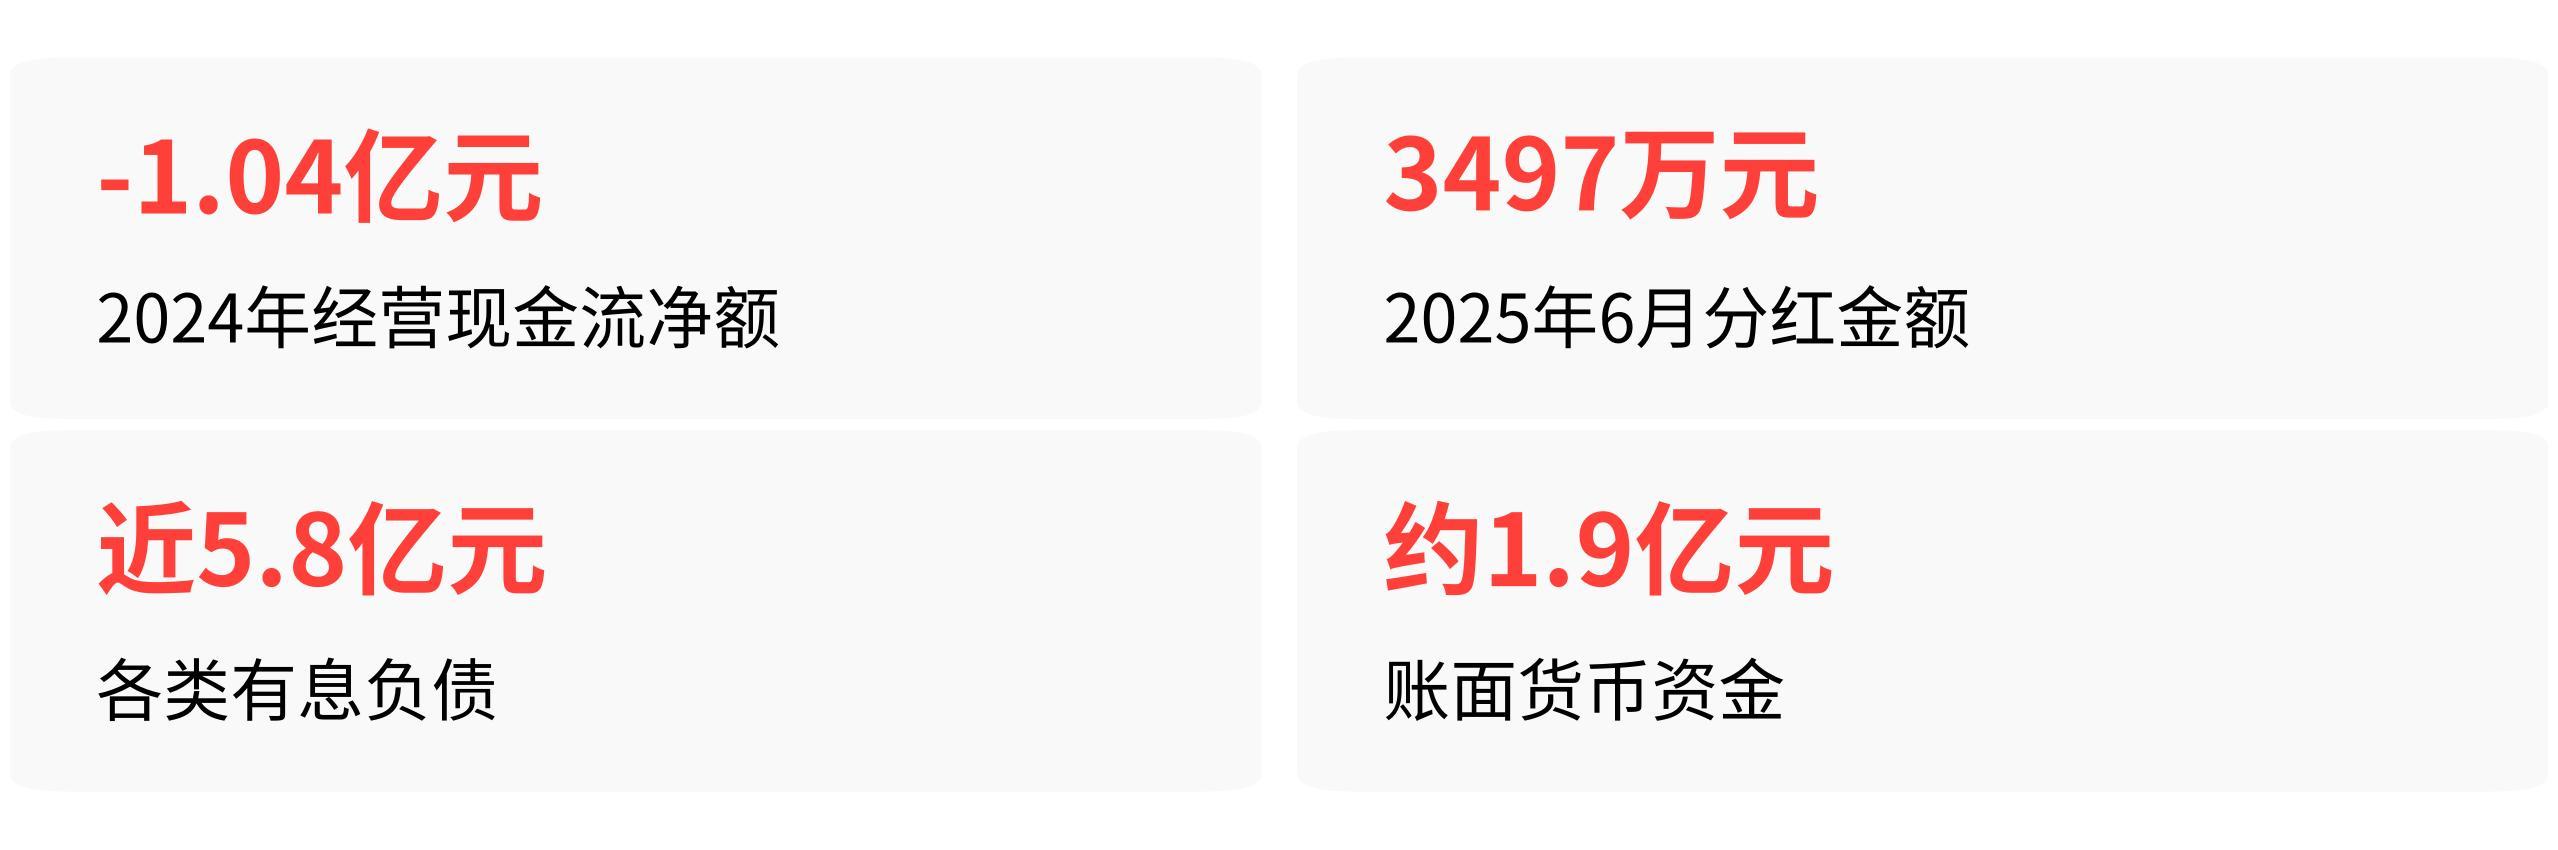
一边是“失血”的现金流和高企的债务,另一边是向老股东派发现金,这一幕恰发生在IPO申报前夕,构成了本次上会最核心的争议点。
接下来的走向,取决于三个关键变量:一是上市委如何看待“分红+补流”这对矛盾在募资方案调整后是否已解决;二是对中石化近70%采购依赖所引发的独立性问题,公司给出的解释是否足够;三是上会前十天紧急进行的会计差错更正,是否触动了上市委对财务内控底线的神经。
走向A:过会,但附条件。 这是目前最主流,也是概率相对较高的一种情形。触发条件是,上市委认可昌德科技在问询后的一系列“自救”动作。
面对监管和市场对“左手分红、右手募资补流”的质疑,公司已经在2026年8月19日紧急调整了募投方案,将原计划中用于补充流动资金的7700万元和多产品线协同扩能项目全部砍掉,募资总额从5亿元大幅缩水至2.96亿元,全部投向一个实体项目。
对比先例,永大股份在面临类似质疑时,正是通过主动砍掉补流项目、压缩募资规模,才在二次上会时获得通过。昌德科技此举,相当于在监管给出最终结论前,先行排除了一个最大的“雷”。
如果上会时,委员们认为这一调整已使募资方案回归合理,且公司对中石化依赖的解释(如管道运输带来的成本优势等)能被基本接受,那么过会将是大概率事件。
但过会几乎不可能是无条件的。 上市委很可能会在“审议意见”中要求公司补充披露的事项,例如:结合中石化装置检修等不可控因素,量化说明未来经营独立性的应对方案;对会计差错更正的具体原因,给出更详尽的说明,以证明并非会计基础工作薄弱。
走向B:暂缓审议。 这是中等概率的折中情形。触发信号只有一个:上市委认为,公司对部分核心问题的回复,在审议现场未能给出令人信服的解释。最可能触发暂缓的点有两个:一是对中石化依赖的独立性判断。
公司向中石化采购的原辅料占比高达69.65%至82.05%,且两者存在供销双向重叠的关联关系,而中石化资本更是公司的机构股东之一。这种深度绑定,会让上市委对公司是否具备独立经营能力产生根本性疑虑。
如果公司在现场无法提供可量化的替代供应商方案或明确的独立性保障措施,上市委很可能按下“暂停键”。二是上会前十天(8月25日)的会计差错更正,涉及2024年度、2025年1-6月等多个报告期。
如果上市委认为这暴露了公司内部控制的重大缺陷,且现场解释不清,同样会触发暂缓。先例永大股份就曾因大额应收账款回款真实性问题被暂缓审议,二次上会才得以通过。
走向C:否决。 这是目前概率最小的极端情形。发生的前提是,上市委将上述多个问题视为一种系统性的“带病闯关”。例如,认定突击分红与募资补流并存是“圈钱”意图,同时高度依赖中石化使其丧失经营独立性,而上会前紧急“改错”则坐实了财务内控的失效。
当这些问题叠加在一起,且公司无法给出合理解释时,上市委可能直接否决。但考虑到北交所2026年整体过会率高达96.3%,且公司已主动调整了最有争议的募资方案,直接否决的“硬伤”似乎还不充分。
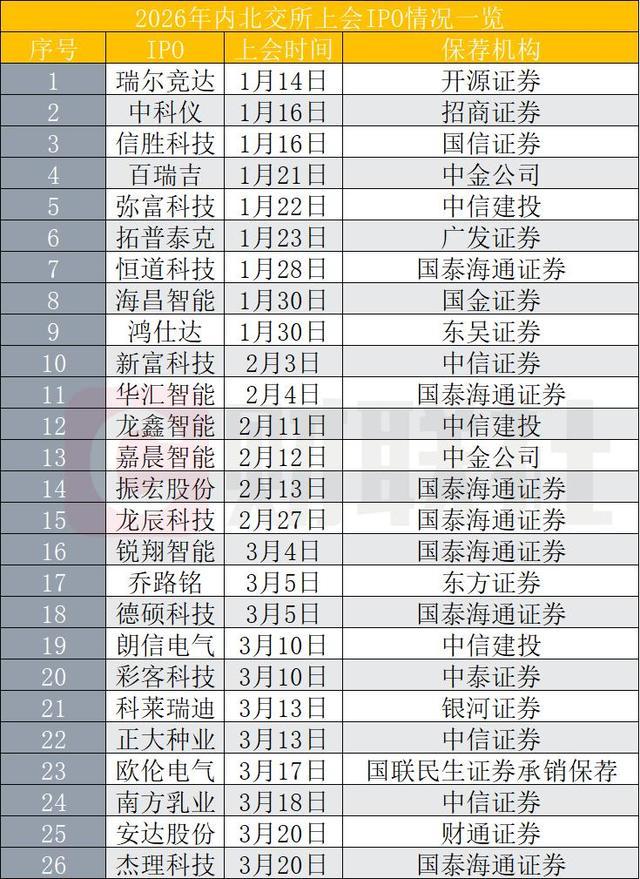
2026年北交所年内部分IPO上会情况汇总
综合来看,昌德科技已经为消除最核心的障碍做了实质性让步,这为其过会铺平了道路。我个人判断,走向A(过会,但附条件)的概率最高,约为60%。 走向B(暂缓)的概率次之,约为30%,尤其是在会计差错更正的问题上,如果解释不清,很容易被“卡”住。
对于投资者而言,要分清算二本账。 第一本是“过会账”,即公司能否拿到这张入场券,正如上面分析的,希望不小。第二本是“价值账”,即公司本身值不值得投资。第二本账的答案要严峻得多。
公司综合毛利率已从2022年的35%以上腰斩至2025年的12%左右,核心产品聚醚胺的毛利率更是跌至负值,增收不增利的特征非常明显。过会,仅仅意味着公司信息披露的合规性达到了最低门槛,并不意味着其持续盈利能力有了根本好转。
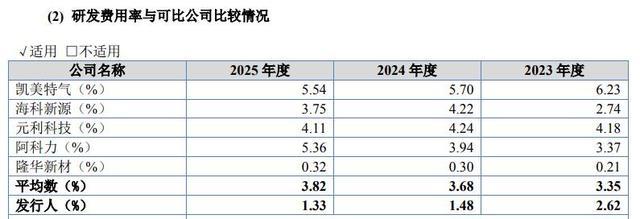
昌德新材与可比公司研发费用率对比情况
与其把宝押在“过会”这一下,不如长久关注这家公司如何解决与中巨头的深度绑定,以及如何在高负债下真正改善造血能力。
(注:所有关于本次上会结果的判断均为预测,最终结果以9月4日北交所上市委公告为准。)