
规模翻倍利润腰斩,昌德科技为何越做越亏?

2022年,昌德科技靠着聚醚胺暴赚1.83亿,综合毛利率35.21%。三年后,公司营收从9.69亿涨到16.01亿,归母净利润却缩水到8676万,毛利率跌到12.28%。
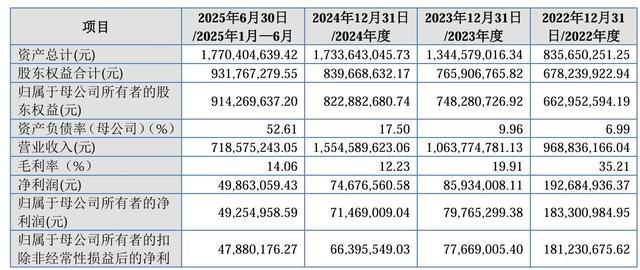
昌德科技近年核心财务指标汇总展示
规模翻倍,利润腰斩。这不是常见的“增收不增利”的温和表述能概括的——它是一道从盈利高峰直接跌进谷底的断崖。
扩产抢跑,踩在了周期的最高点
昌德科技这轮扩产,整个时间线可以用一句话概括:在行业最热的时候下单,在市场最冷的时候收货。
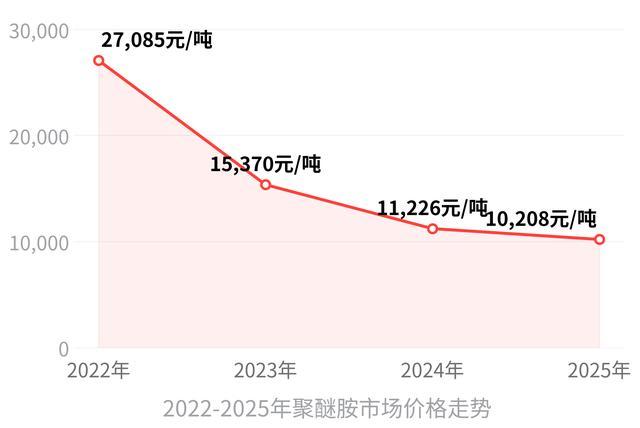
2022年,公共卫生事件导致聚醚胺行业内多家企业停产,供给缺口突然撕裂,产品价格飙到27085元/吨,毛利率高达46.98%。这是昌德科技成立以来吃到的最肥的一块肉——当年归母净利润1.83亿,直接创造了公司盈利历史的峰值。
问题出在接下来的决策。公司认定这个暴利窗口会持续,等不及IPO募资到位,就自筹资金先行上马了3.5万吨聚醚胺产线。2023年10月,产线建成投产。
但此时疫情已经结束,同行全面复产,市场供给从紧缺直接跳到了过剩。聚醚胺价格开始自由落体:2023年均价15370元/吨,2024年11226元/吨,2025年进一步跌到10208元/吨。三年累计跌幅超过62%。
公司自己承认,2022年的高利润是“偶发性因素导致聚醚胺供给不足”,却偏偏在偶发因素消失之后才把产能铺完。这个时间差,就是一切问题的原点。
更直观的对比是量价背离。2023年聚醚胺销量从10574吨增至15019吨,增长42%,但收入却从2.86亿降到2.31亿,降幅19.4%。产能开出来了,货卖出去了,钱反而少收了——这就是在价格下行通道里拼命扩产量的经典后果。
到2025年,聚醚胺毛利率直接转负至-0.51%,全年产能利用率仅56.19%。一条3.5万吨的产线,近一半闲着,还在卖一吨亏一吨。
撑住营收的,是赚不到钱的大路货
聚醚胺这条明星产品线崩塌之后,昌德科技靠什么把营收从10.64亿拉到15.55亿、16.01亿?答案是一个毛利率只有两个点的大宗化工品——乙酸乙酯。
2024年3月,乙酸乙酯产线投产,当年录得营收3.88亿元,贡献了当年79.14%的营收增量。没有这个产品,2024年公司营收增速根本不是46.14%,而是接近原地踏步。
但乙酸乙酯是什么?它是大宗溶剂类化工产品,市场充分竞争,同质化程度极高,全行业都在薄利均衡线上挣扎。昌德科技这条产线的毛利率,2024年2.74%,2025年上半年一度跌到0.35%,全年勉强回到2.12%。
算一笔简单的账:2025年乙酸乙酯卖了4.5亿,毛利只有954万。而聚醚胺售价跌到10208元/吨,毛利率-0.51%,卖2.44亿倒亏了125万。
两大核心产品,一个亏钱,一个赚的还不够塞牙缝。这就是昌德科技营收结构现在的真实模样——低毛利的大宗品冲规模,曾经的高毛利产品拖后腿。综合毛利率从2022年的35.21%一路跌到2025年的12.28%,不是某一个产品出了问题,是整个产品组合的盈利结构被彻底重组了。
扩产赌注的代价,全压在资产负债表上
扩产决策失误的代价,利润表只能反映一部分。资产端和负债端的问题同样刺眼。
2023年10月聚醚胺扩产线投产,2024年3月乙酸乙酯产线投产,对应的固定资产和在建工程较报告期初增长了183.3%。这些资产建成之后,产能利用率却一路走低:聚醚胺从2023年的96.17%降到2025年的56.19%,聚醚多元醇与丙二醇系列产品从77.60%降到55.83%。
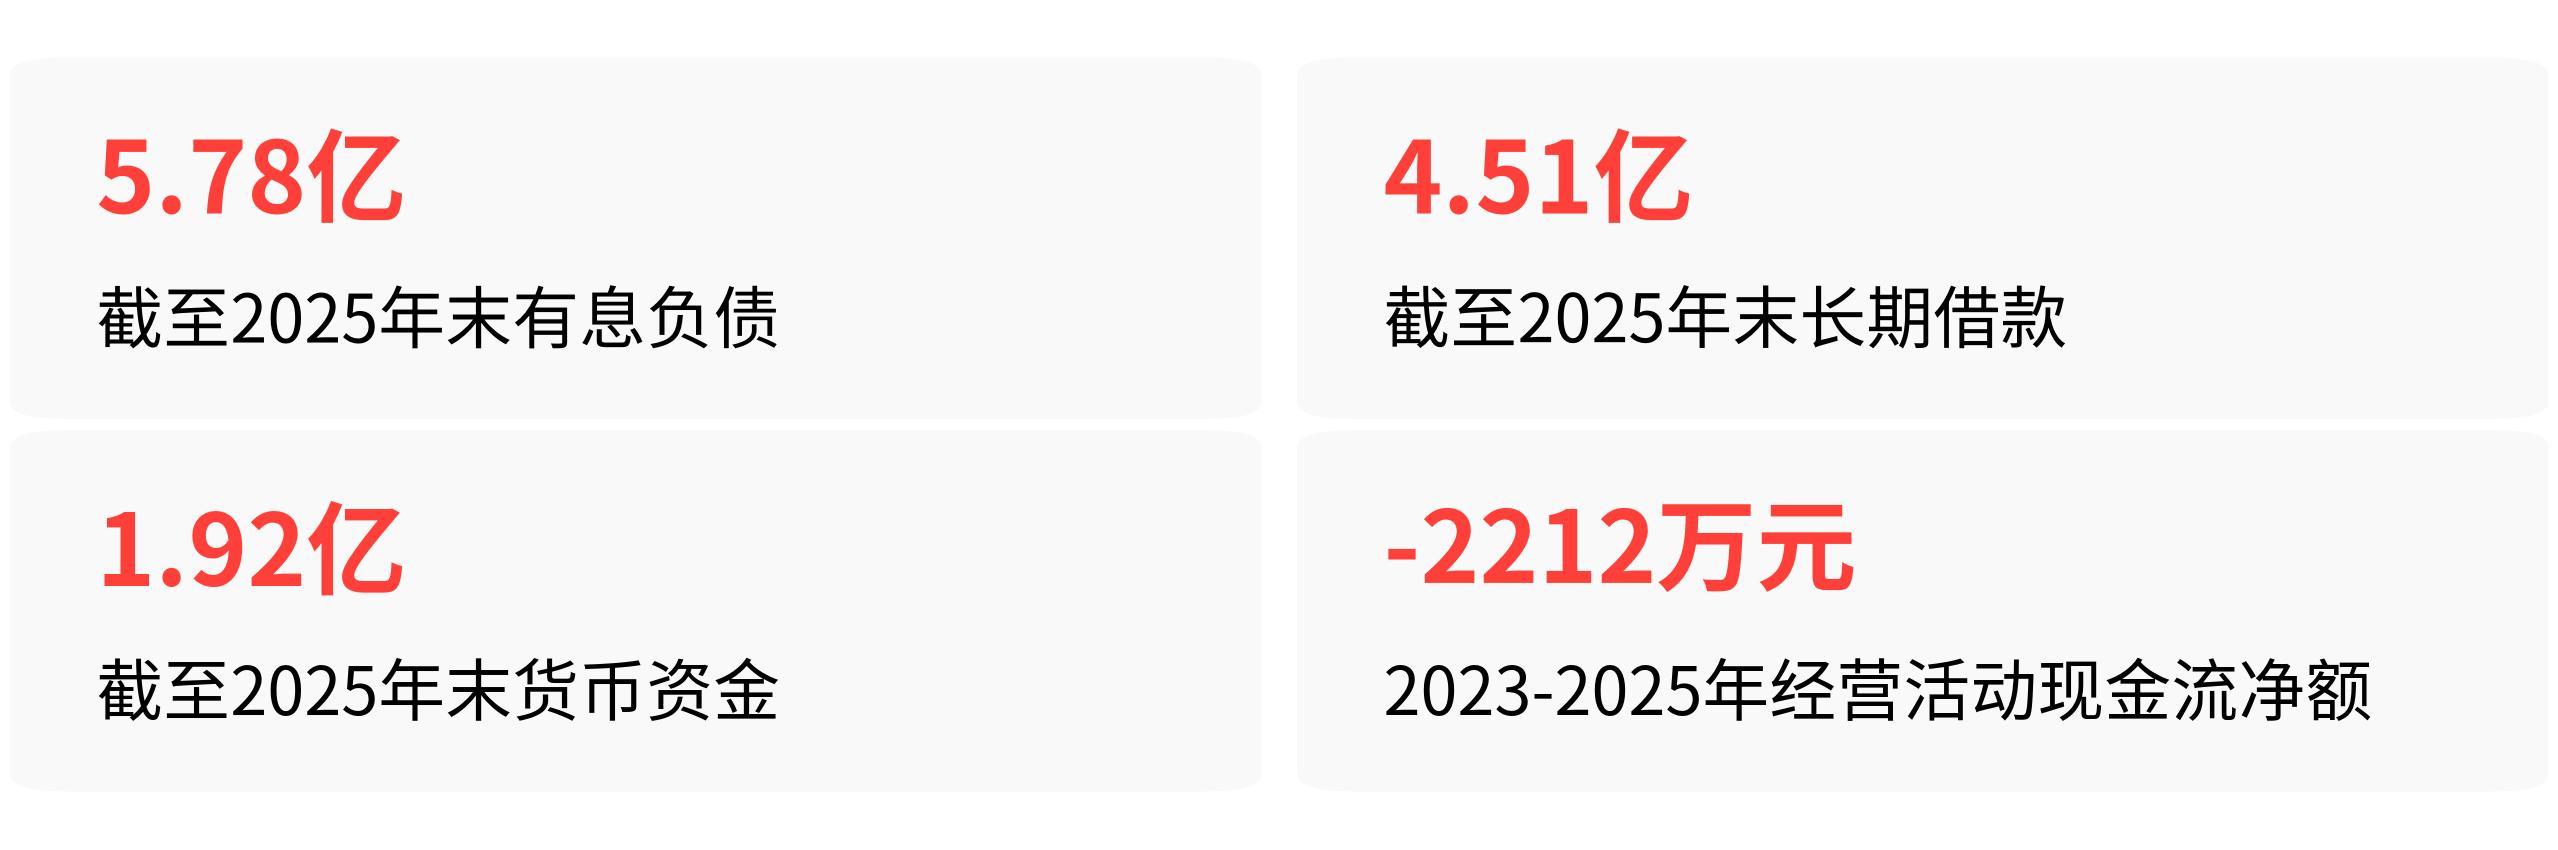
资产趴在那里,折旧要照提,利息要照付。截至2025年末,公司有息负债合计5.78亿,其中长期借款4.51亿,而同期货币资金仅1.92亿。2023-2025年经营活动现金流净额合计为-2212万元,与同期2.48亿的净利润形成显著缺口——纸面盈利,真金白银没进来。
存货也从9007万膨胀到1.82亿,累计增长102.5%。到2026年年中,公司已对聚醚胺计提存货跌价准备693.4万元,对乙酸乙酯计提181.8万元。货压在仓库里,价格还在跌,减值的压力远未释放完毕。
研发端同样在收缩。2023-2025年研发费用从2789.78万降到2121.92万,研发费用率从2.62%降到1.33%,远低于同行可比公司均值3.35%到3.82%。
一边是产能扩张需要技术突破来消化,一边是研发投入逐年走低——这个矛盾本身就在说明,公司当前的资源重心已经不在产品竞争力上了。
这不是昌德科技一家的问题
如果把昌德科技的故事放到整个精细化工赛道里看,会发现它并不是孤例。
2022年10月,阿科力在聚醚胺行业高点设立潜江子公司布局产能,后续受供过于求和价格低迷影响,子公司2026年上半年出现明确亏损。2021年,天赐材料在电解液景气高点敲定26.54亿的南通扩产项目,2023年下半年行业进入下行周期,该项目于2026年7月被正式终止。
聚仁新材2023年在己内酯供给紧张时投产5万吨产线,随后价格下行,毛利率从43.37%骤降至28.60%。
这些案例高度相似:2021-2022年行业景气高点做出扩产决策,2023-2024年产能落地时行情已经反转,结局要么亏损、要么项目终止、要么盈利大幅缩水。昌德科技不是唯一看错周期的人,它只是整个精细化工赛道周期决策失误的典型样本之一。
昌德科技两天后就要上会。募资额从深交所时期的11.69亿,到北交所上会版的2.96亿,缩水了74.7%。扩产类募投项目全部砍掉,最终只保留了一个非原有产线的新项目——2万吨/年C5醇及衍生物。
这个动作本身,就是公司对自己过去三年扩产决策的最终评价。