金智维赴港上市:营收2.56亿净亏3.46亿,AI企业服务为何不赚钱?

卖AI的公司,自己却赚不到钱。
金智维刚向港交所递交了招股书——这家公司过去十年给企业"雇"了200多万名AI数字员工,拿下六大国有银行和九成以上券商的订单,连续三年坐上中国AI数字员工市场份额第一的位置。
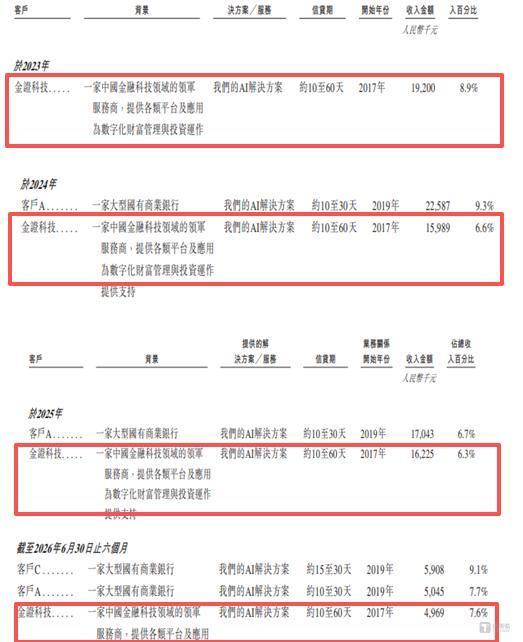
招股书披露金智维核心客户相关信息
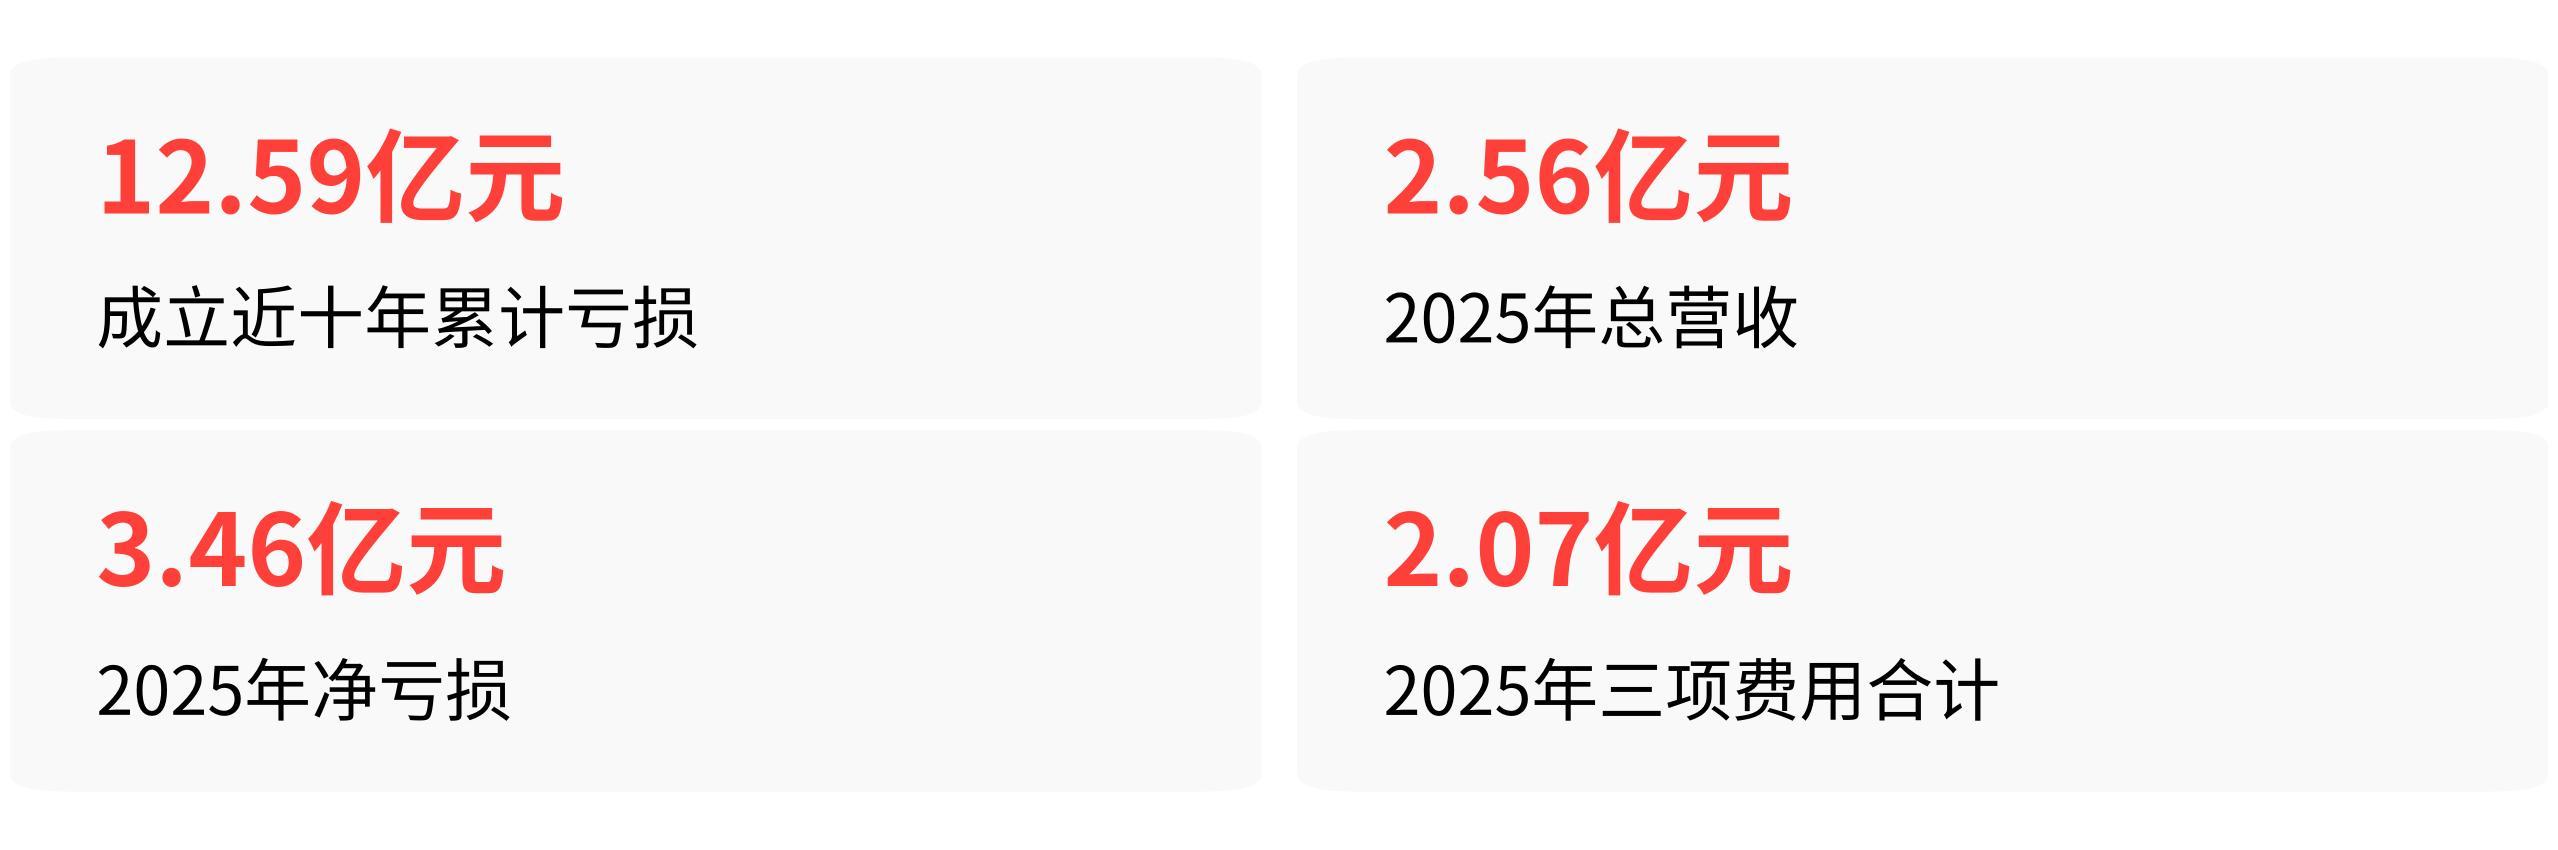
但另一面是:成立近十年累计亏损12.59亿元,2025年营收2.56亿,净亏损却高达3.46亿,赚一块钱要花掉两块钱。
这种反差不是偶然的。金智维的困境,本质上是中国AI企业服务赛道一个被刻意回避的真相:给银行写代码,不等于在做软件生意。
收入结构倒挂,高毛利生意只占不到两成
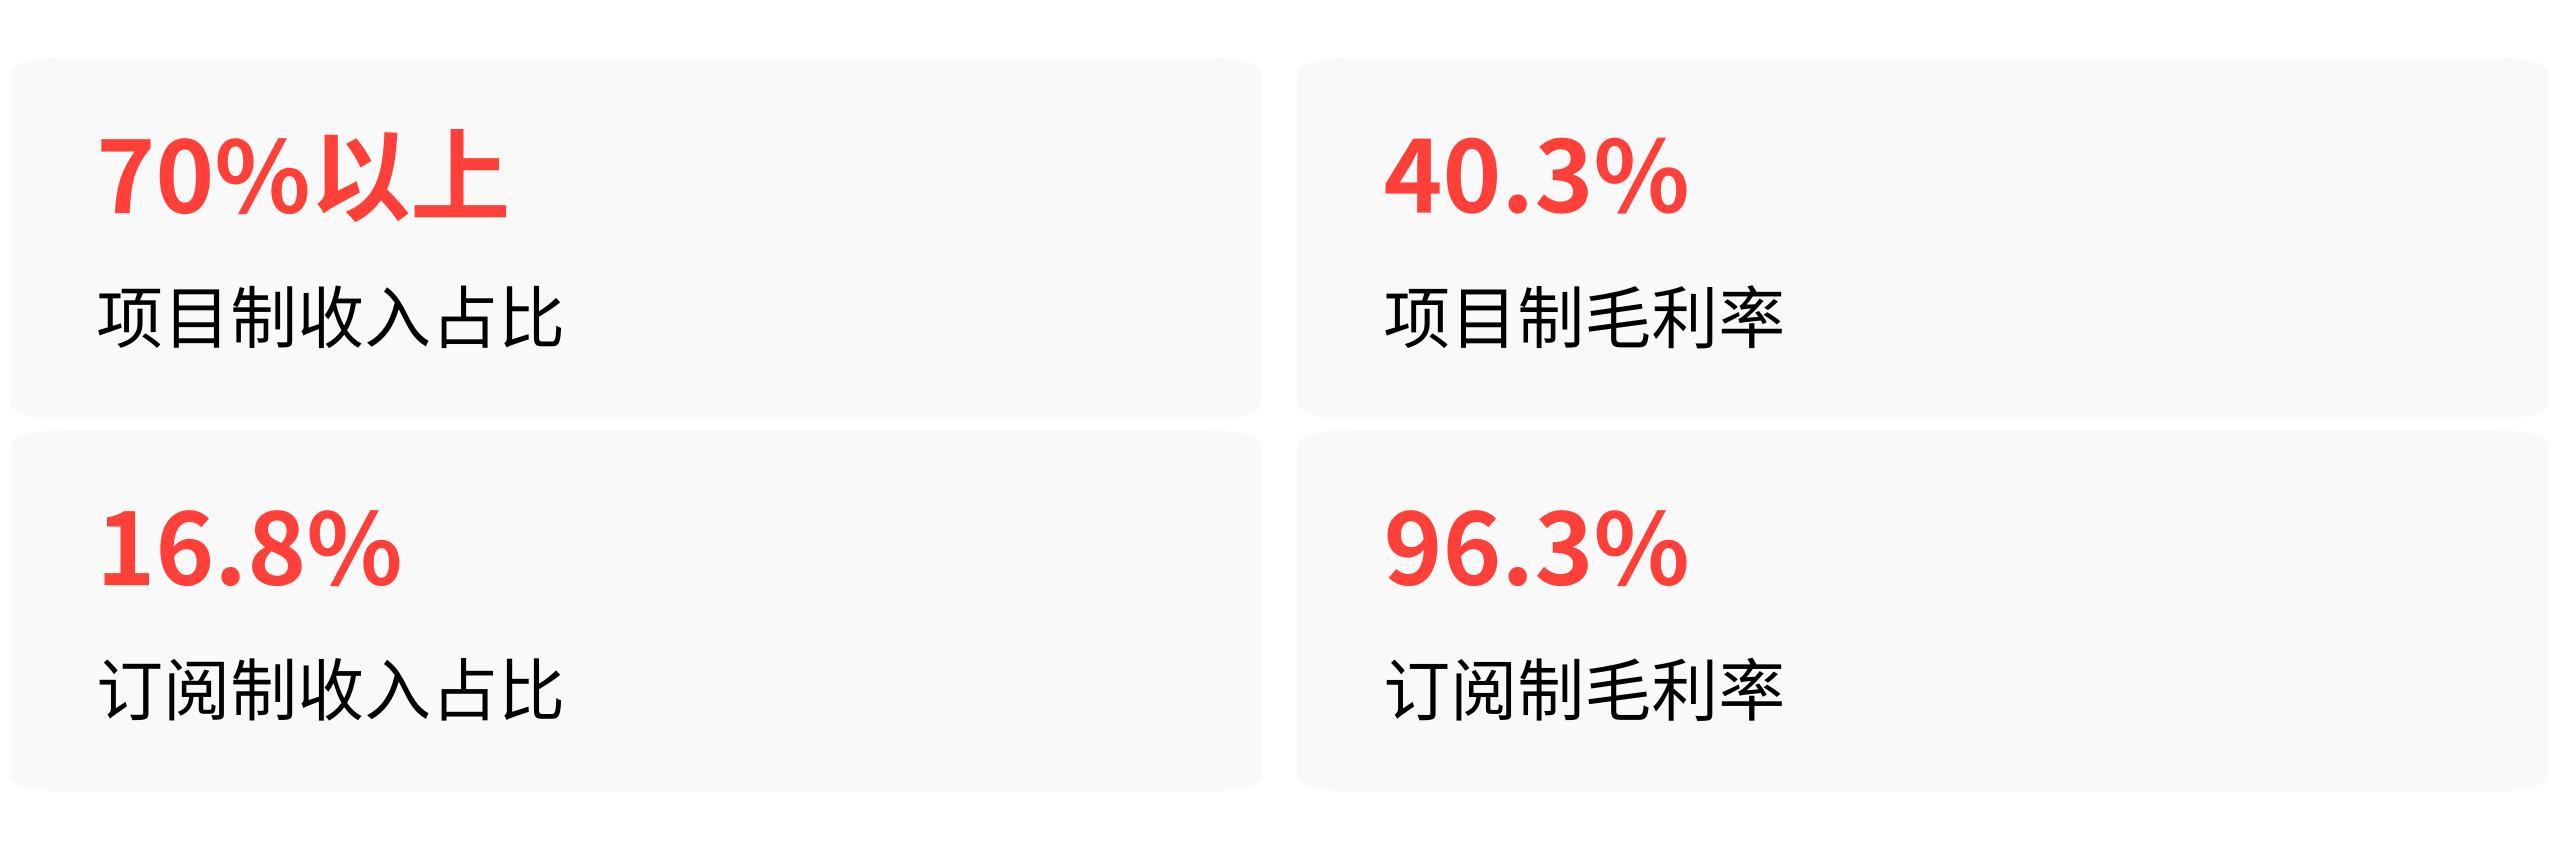
金智维的钱到底怎么赚的?看招股书里一个数字就够了:70%以上的收入来自项目制。
什么叫项目制?就是每接一个客户,就得派人驻场、对接老旧系统、调流程、做验收,一个项目平均干6到9个月。客户要什么就定制什么,做完一个项目换下一个,从头再来。这种模式的毛利率只有40.3%。
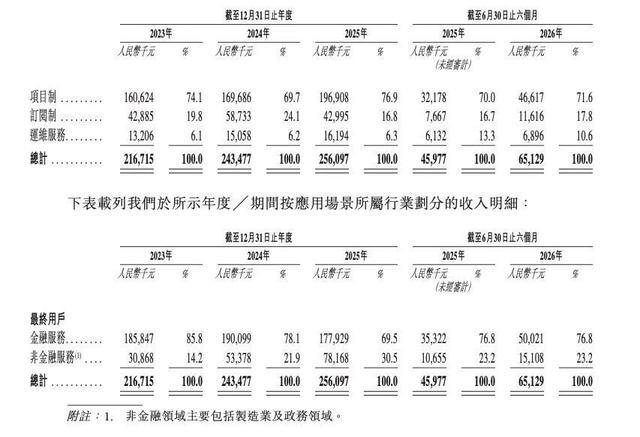
招股书展示不同业务类型的收入构成
而真正像"印钞"的订阅制——客户按年付费、持续付费,公司躺着收钱——毛利率高达96.3%。但订阅收入占比是多少?只有16.8%,而且还在往下滑。2024年订阅收入5873万元,到了2025年只剩4300万,不升反降。
更本质的问题是:要增长就必须接更多项目,接更多项目就必须招更多人,人多了成本就上去,利润就更薄。 2025年,金智维的销售、行政、研发三项费用合计吃掉2.07亿元,几乎覆盖了全部当期营收。
这根本不是一家"AI平台公司"的财务画像,更像是一家依赖驻场人力的传统软件外包商。
12.59亿的亏损,大头不是"烧钱搞研发"
市面上流传最广的说法是"大模型研发投入太高,把公司拖垮了"。但这个归因经不起拆分。
招股书披露,2025年净亏损3.46亿元中,约80%——也就是2.78亿元——是附带优先权股份按会计准则确认的赎回负债账面值变动带来的非现金损失。 这不是公司实际花出去的钱,而是会计规则下的一笔"账面亏损"。上市完成后,这部分负债将重分类为权益,不再影响损益。
剔除这笔非现金损失,金智维2025年的经调整净亏损只有2713万元。
人员扩张会显著抬升企业的运营成本
研发开支呢?2025年7880万元,占总亏损比重约23%。把研发全部砍掉,亏损大头依然在。亏损的真正推手不是"搞AI太烧钱",而是优先股融资结构带来的会计处理,以及前面说的项目制高人力成本吃掉营收。
不是一家公司的问题,是整个赛道没跑通
金智维的困境不是孤例。同赛道的新纽科技,2026年上半年定制化开发收入占比59.6%,标准软件销售占比不到1%,整体毛利率只有20.7%,仍在亏损。商汤集团干了这么多年,上半年首次实现IFRS盈利,但经常性订阅收入占比也只有39.3%。
整个AI企业服务赛道面临一个共同的结构性矛盾:客户买AI是为了少用人,但AI公司要卖AI,却得先派一群人过去。 面向银行、券商、央国企的大客户,需求天然是非标准化的,验收流程复杂,回款周期被无限拉长。
金智维的应收账款周转天数从2022年的137天飙到2026年上半年的373天,金融客户最长回款周期达到48个月——干完活快一年半才能收回钱。
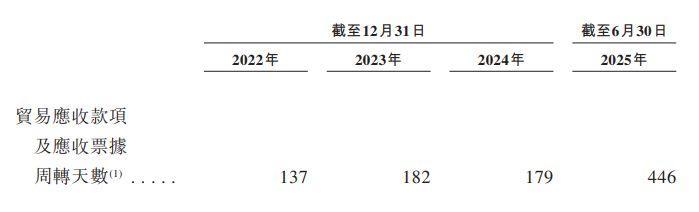
招股书披露应收款项周转天数相关数据
客户留存率也在持续下滑,从74%一路跌到60%。一个合理的推断是:AI项目上了线,但客户侧的ROI没跑通,效果没看到,自然就不续了。
麦肯锡今年8月的调查数据佐证了这一点:80%的员工觉得AI提高了效率,但只有37%的老板认为AI给利润表带来了正向贡献。
破局的方向,不是卖"AI",是卖"结果"
赛道上已经出现跑通盈利模型的样本。迅策科技2026年上半年实现首个半年度盈利,核心模式是跳脱纯项目制或纯订阅的单一收入结构,落地了"订阅+项目制+Token按实际调用量计费"的多层收入模式,ARPU值飙到556万元,客户留存率稳定在90%以上。
金智维自己也看到了方向。2026年上半年,Ki-Agent企业级智能体平台收入达到1899万元,占同期总收入的29.2%,正在快速纳入核心收入结构。创始人廖万里在公开采访中说得很直白:"第一个项目肯定是亏本的。关键在于能不能做到场景的产品化、市场的规模化。
你帮他创造了价值,自然可以分享价值的成果。"
金智维的问题,不是"AI企业服务不赚钱"这个伪命题。它连续三年市场份额第一,营收在增长,头部客户持续付费——说明赛道本身有需求。真正的问题是:行业还没有完成从"搬砖式定制开发"到"印钞式标准化产品"的模式跃迁。
谁能先把这条路跑通,谁就能从"行业第一但不赚钱"的尴尬里走出来,从卖人力的公司变成真正的AI公司。