10万级燃油车OTA赛道,为何扩张派加速跑、收缩派在退场?

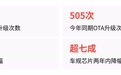
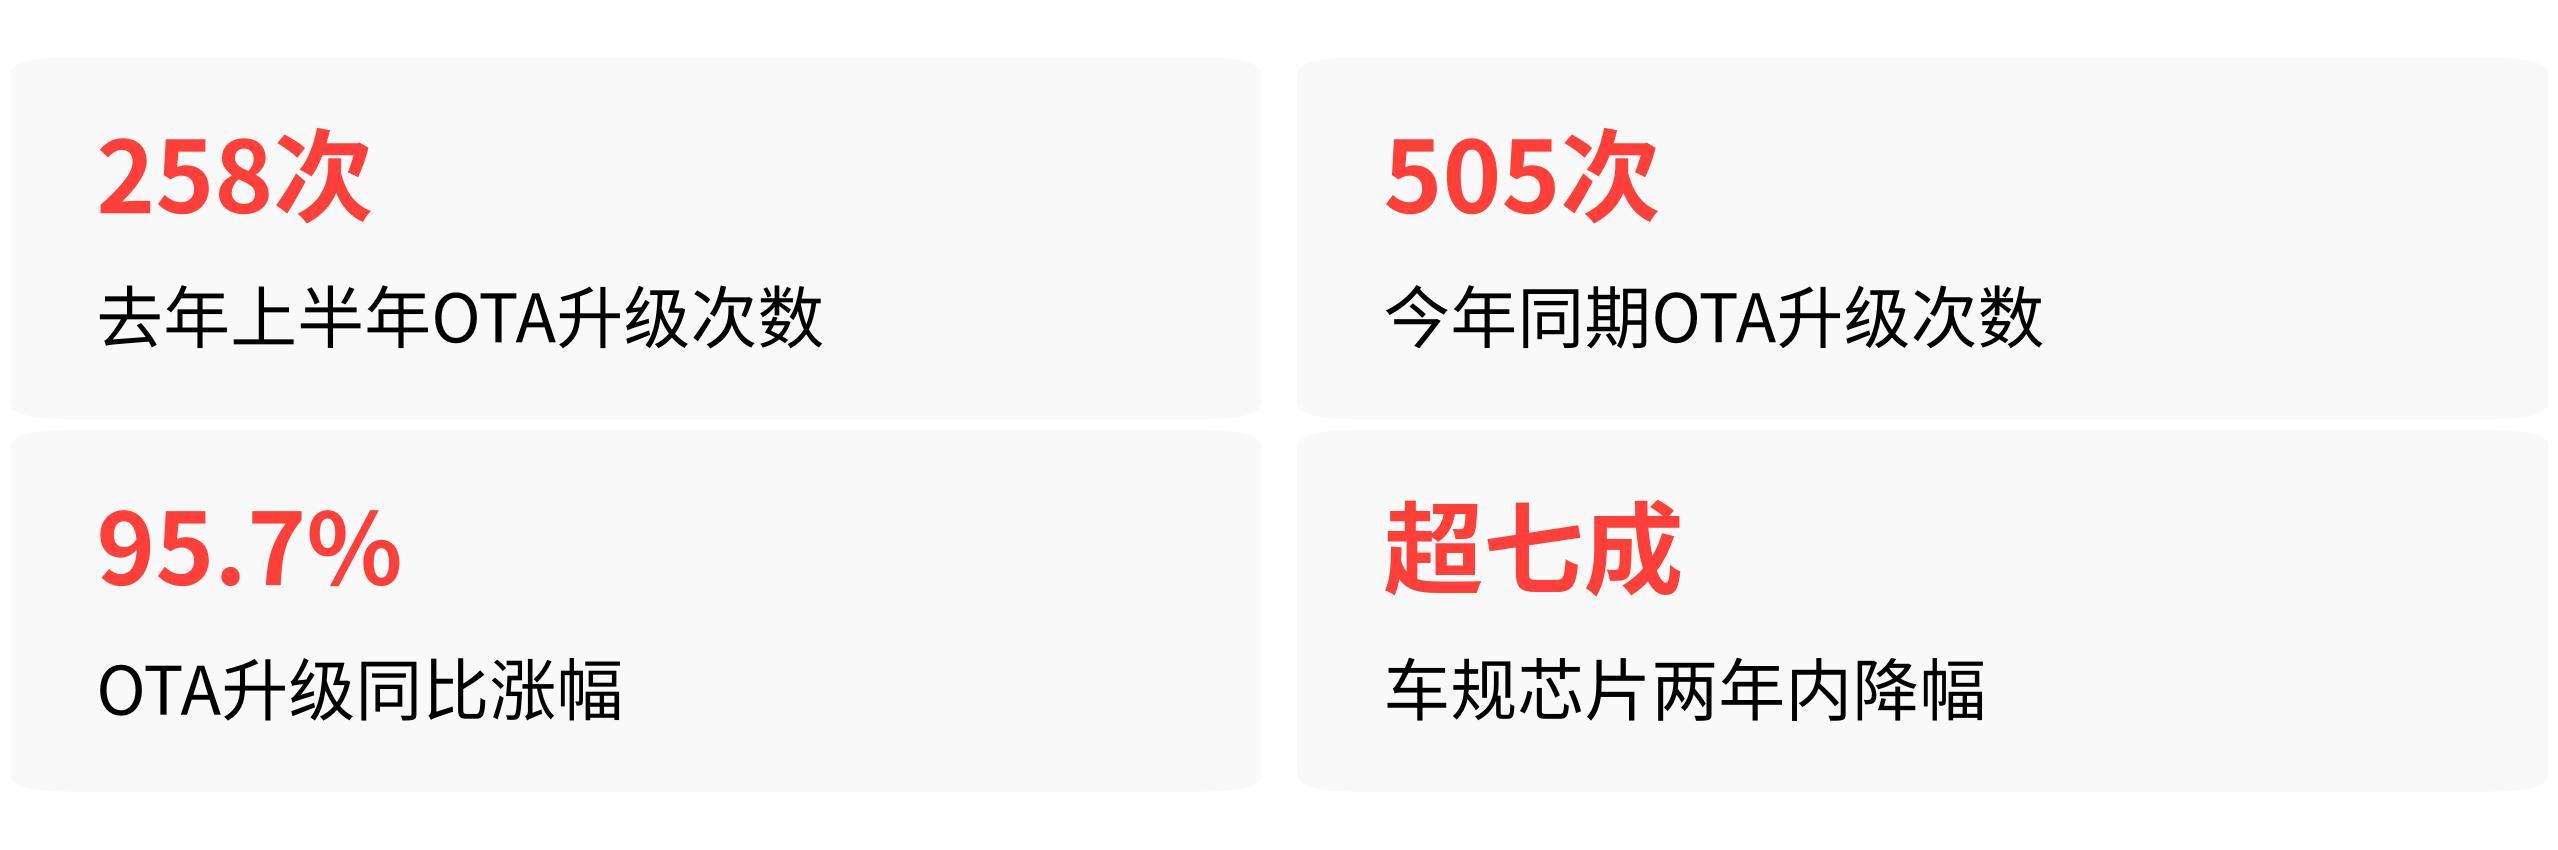
去年上半年,国内乘用车市场OTA升级只有258次,今年同期直接飙到505次,涨幅95.7%。翻倍的增速背后,是车规芯片价格在两年内缩水超过七成。成本这道闸门一开,原本只在新能源和中高端车型上才有的持续OTA能力,开始往10万级燃油车这条赛道上涌。
但这股浪潮不是均匀铺开的。这条赛道上冲进来的玩家,手里攥着完全不同的筹码,有人已经在加速跑,有人已经悄悄退了场。
扩张派,靠什么把OTA塞进10万级燃油车
吉利,靠"架构下放"硬吃。 第5代帝豪,指导价6.59到8.29万元,纯燃油,搭载的是GEEA 3.0电子电气架构,支持OTA无感升级,配FlymeAuto智能座舱。传统燃油车最头疼的分布式ECU——上百个控制单元各自为政,软件升级要逐个适配——被集中式架构一次性解决。
吉利星瑞更狠,9.37万元起,标配高速NOA,地平线J6M芯片上车,算力超128TOPS,燃油车直接跟新能源车在智能化上掰手腕。标签:架构先行,用集中式电子电气架构把燃油车的OTA门槛拆掉。
一汽红旗,靠"分层运营"维持。 2025年8月,红旗分两批向H5推送V2.0版本车机大升级,同时给2023/2024款HS5推送2025款车机系统,新增手机互联和高德地图读秒。对在销的10-15万级燃油车型,红旗还在持续推送座舱OTA。
但分层也很明显:2022款HS5被完全排除在升级名单之外,老车主直接吃闭门羹。标签:新车型积极迭代,老车型快速切割。
车联天下,靠"绑定"吃透供应链。 这家座舱域控制器供应商,2025年11月赴港IPO,累计出货超200万台,绑定的是吉利、奇瑞这些主流低端燃油车客户。2026年上半年,车联天下座舱域控装机量25.1万套,市场份额5.4%,排在蜂巢电子之后、哈曼之前。
标签:卡位10万级燃油车智能化供应链,靠规模出货吃定这个细分市场。
收缩派,被什么绊住了脚
上汽通用别克,OTA跳票加功能阉割。 2024/2025款君越燃油版,官方宣传承诺的安卓手机互联、系统BUG修复等OTA升级始终没落地。2026年8月,客服口头反馈"大概率不会再有新版本升级"。更让车主炸锅的是,系统更新反而取消了机油压力、油温等燃油车原生仪表显示功能。
标签:承诺OTA但兑现不了,更新反而砍功能。
福特中国,老款直接停更。 2022-2025款蒙迪欧,前期宣传"智能座舱支持OTA升级",后续以"硬件配置差异、出于安全和体验考虑"为由,停止所有老款车型的座舱OTA更新。超过360名车主集体维权,车机卡顿、导航失效、语音无响应,厂商的回应是"无法升级"。
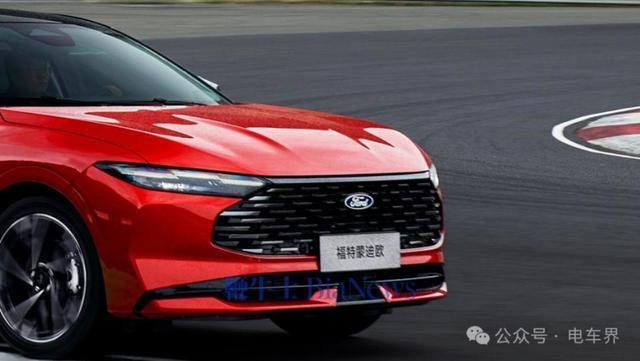
红色福特蒙迪欧车型在场地赛道上行驶
标签:宣传时画饼,交付后断供。
上汽MG,OTA功能形同虚设。 2022款MG5天蝎座,购车时官方明确宣传具备OTA升级功能,但截至2026年2月,始终没推送过任何OTA升级包,车机维持出厂版本,地图数据陈旧。标签:硬件标了OTA,软件从来没动过。
供应商端的数据更直接。欧菲光旗下安徽欧菲智能车联,2024年净亏损2.41亿元,2025年前三季度净亏损1.48亿元,投资方一汽创新基金已全部撤退。
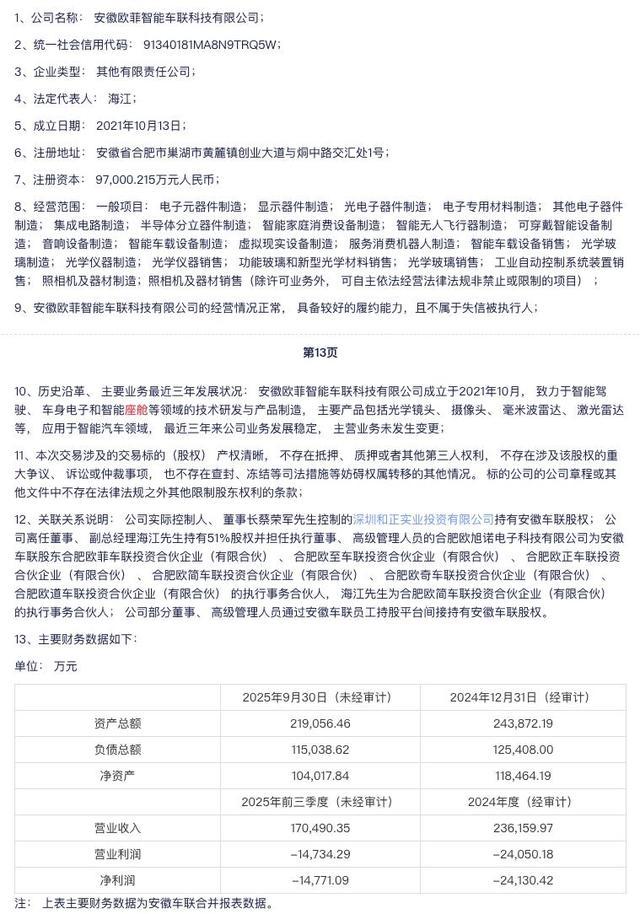
安徽欧菲智能车联经营信息公示文件页面
采埃孚2024年已削减约4000个岗位,计划2028年前在德国本土裁撤1.1万至1.4万人,包含汽车电子、座舱相关业务的重组计提规模达6亿欧元。低端燃油座舱配套业务,正在被两头挤压:上游芯片涨价,下游车厂压价。
这条赛道会往哪走
10万级燃油车OTA这条赛道,本质上是三道力量的叠加。供给端,芯片成本下探把硬件门槛打到了10万级燃油车能承受的区间,通用MCU价格较高峰期缩水超70%。
需求端,超八成燃油车车主置换新车时选择新能源车,10-15万价位正是燃油车用户流失的核心区间,智能化从选配变成了基础购车门槛。竞争端,价格战打到这个价位段,OTA带来的持续功能迭代,成了车企避免纯价格战的少数差异化手段。
但分化已经非常明显。扩张的只有少数自主品牌,靠的是集中式电子电气架构和供应链深度绑定。收缩的是多数合资和传统车企,老车型OTA停更、功能阉割、供应商亏损裁员,本质上是旧架构下的硬件改不动、成本扛不住。
2026年下半年,车规芯片交付周期已开始拉长,部分功率器件涨价10%-20%。这个上行周期如果持续,会把10万级燃油车OTA的硬件成本重新推高。届时,已经完成架构切换的玩家能继续跑,还在用分布式ECU的车型,OTA这道门可能又会关上。