
邦泽创科提交注册,境外收入超97%且业绩下滑,注册关难过吗?

邦泽创科不是一家纯粹的办公家电出口企业,它是一家以碎纸机为核心品类、靠亚马逊流量撑起自由品牌、却把97%的营收押注在境外单一市场的跨境电商制造公司。
2026年9月1日,它从北交所上市委审议通过整整8个月后,终于进入提交注册环节——但在当前注册关从严、境外收入真实性被监管重点盯防的背景下,过会不等于过关,证监会的独立审查才刚刚开始。
营收结构里的三颗雷,每颗都踩在注册审核的敏感点上
邦泽创科的商业模式拆开来看,本质上是一个“中国工厂+亚马逊流量”的跨境出口公式:ODM贴牌给沃尔玛、山姆会员店等全球商超,同时用自有品牌“盆景”在亚马逊上直接卖碎纸机、过胶机和真空包装机。但这个公式在注册审核环节暴露了三个结构性风险。
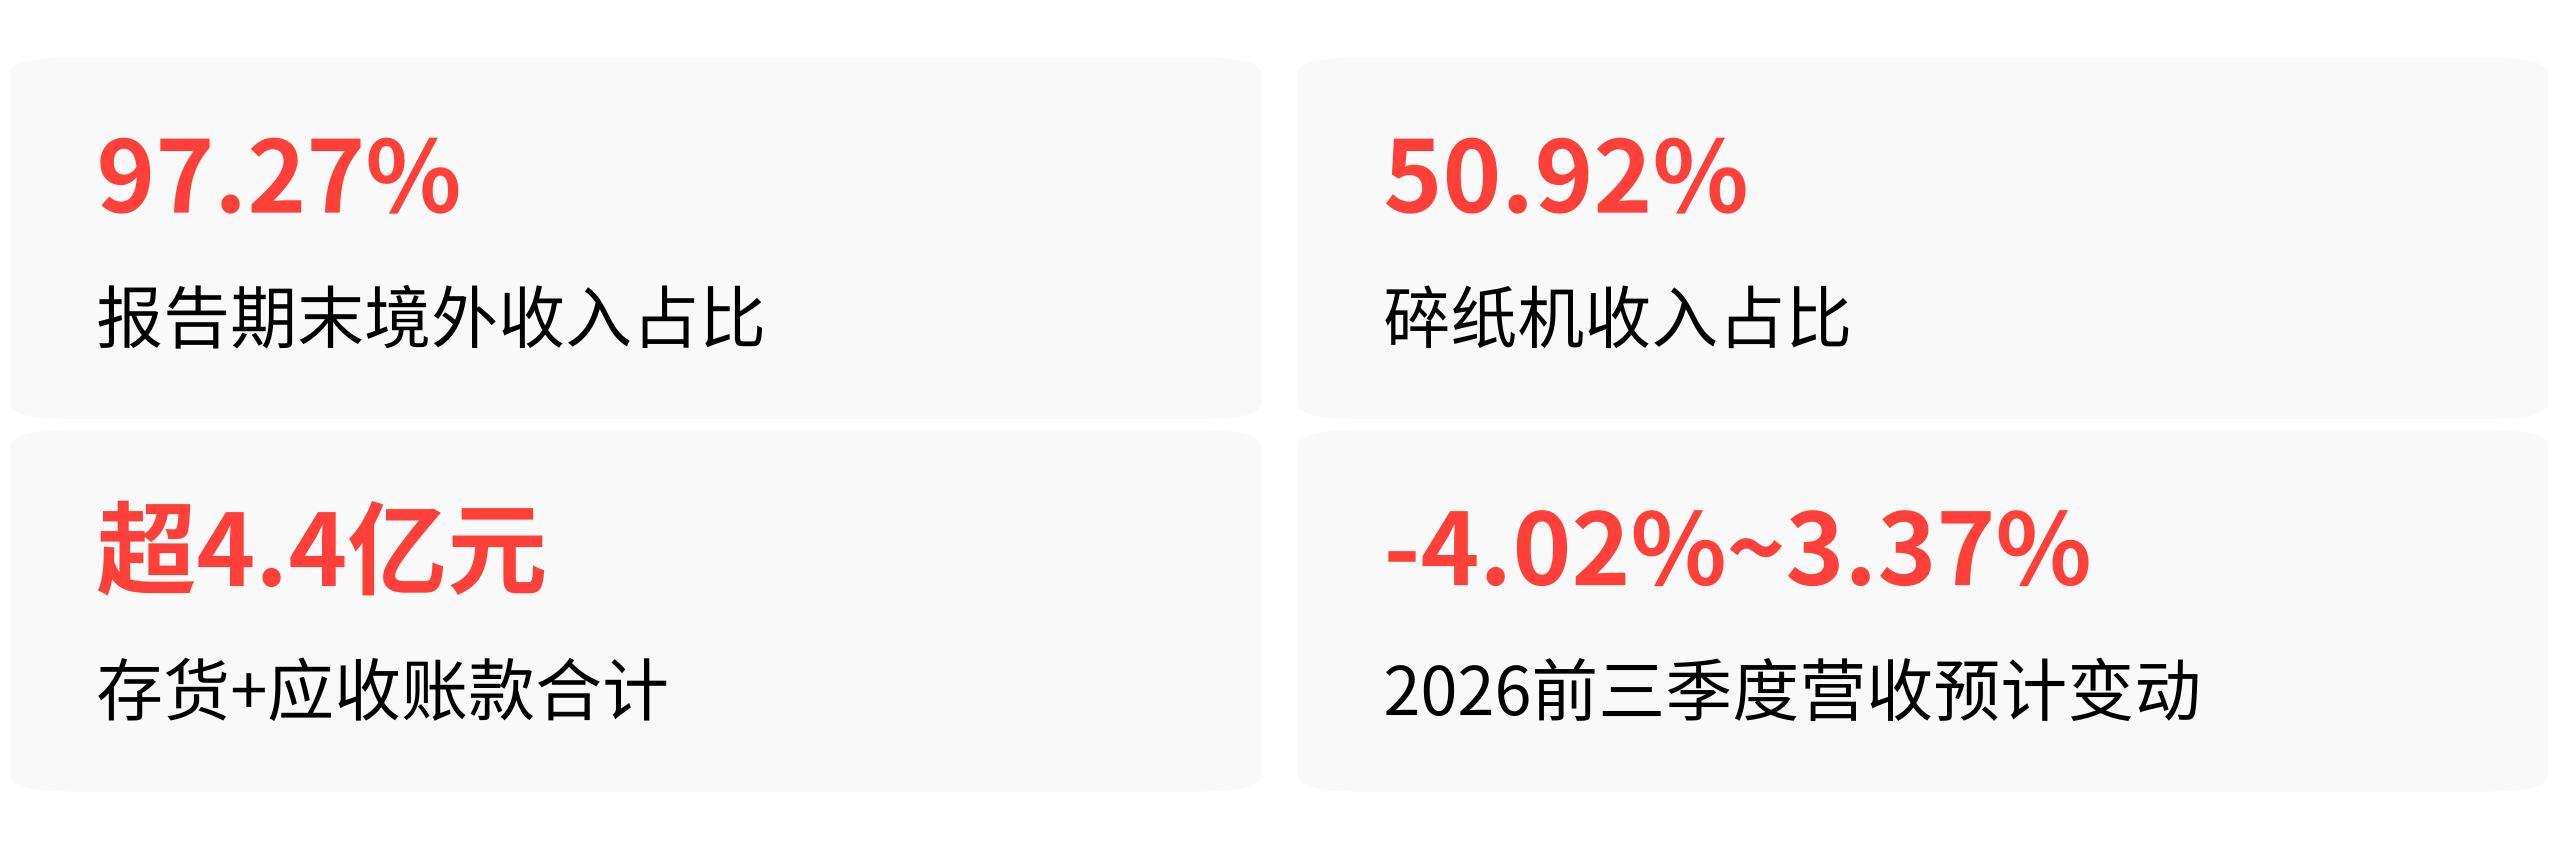
第一颗雷:97%的境外收入,意味着业绩几乎完全绑在海外贸易政策和汇率波动上。 报告期内,公司境外销售收入从11.18亿元一路涨到17.31亿元,占主营业务收入的比例从96.43%攀升至97.27%。
这意味着国内市场的营收贡献几乎可以忽略不计,一旦海外主要出口国的关税、进口政策或汇率出现剧烈波动,公司几乎没有境内业务作为缓冲垫。
更关键的是,公司2023年至2025年因汇率波动产生的汇兑损益在-920.94万元到1128.23万元之间大幅摇摆,表面上看2024年之后实现了正向收益,但本质上暴露的是业绩对汇率的高度敏感——这种波动性在注册审核中会被证监会拿来反复追问业绩可持续性。
根据2026年8月1日生效的最新修订《北京证券交易所向不特定合格投资者公开发行股票注册管理办法》,证监会注册环节不受北交所上市委审议结论约束,可以独立要求进一步问询甚至退回补充审核。
针对境外收入占比极高的企业,监管重点包括境外客户回函比例、出口退税与收入数据匹配度、海外存货管控等。
而邦泽创科在2024年之后,亚马逊作为第一大客户出于自身商业惯例不提供回函,导致整体回函比例大幅下降——虽然海关报关、物流单据已匹配核验,但回函比例这个硬指标的下滑,会在注册环节被反复追问。
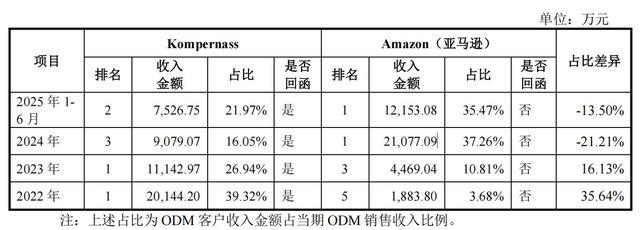
邦泽创科核心ODM客户历年收入占比统计
第二颗雷:碎纸机收入占比超50%,而核心品类正被无纸化办公趋势侵蚀。 报告期内,碎纸机销售收入占主营业务收入的比例从59.02%一路下滑到50.92%。占比下降本身不是问题,但下降的原因让人不安——无纸化办公正在减少纸质文件的使用量,直接冲击碎纸机的市场需求。
公司自己在招股书中也承认,如果碎纸机业务受冲击而新品拓展不及时,整体业绩将出现下滑。公司虽然延伸到真空包装机、手持搅拌器、咖啡机等家用小家电,但这些新品类的增长能否填补碎纸机下滑的缺口,目前还没有足够的数据支撑。
而监管对业绩预计下滑类企业的专项要求是:必须结合行业走势、下游需求变化等因素,充分论证业绩波动的合理性,说明与同行业可比公司趋势背离的原因,且不得隐瞒营收净利润可能出现的负增长区间。
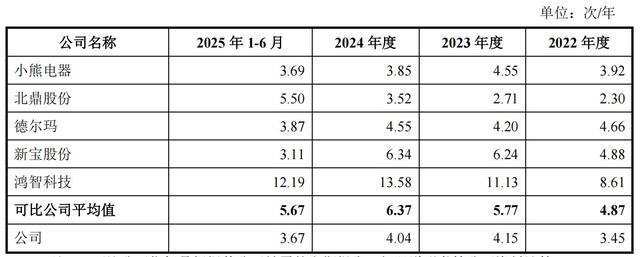
小家电行业可比公司历年存货周转率对比
公司预计2026年1-9月营业收入同比变动比例为-4.02%至3.37%,归母净利润同比变动为-4.64%至7.80%——这个预测区间的下限已经是负增长,在注册审核中会被证监会重点核验业绩可持续性。
第三颗雷也是最容易被忽视的:存货和应收账款合计超4.4亿元,占总资产的比例极高,资金链绷得很紧。 报告期各期末,公司存货账面余额从1.88亿元攀升至2.9亿元,应收账款余额在1.31亿元至1.74亿元之间波动。两者合计占用了超过4.4亿元的流动资金。
公司解释存货周转率偏低是因为跨境电商需提前3个月备货、海外FBA仓前置布局导致运输周期长,这个解释逻辑上成立,但无法掩盖一个事实:如果IPO募资不能及时到位,这笔巨额的存货和应收账款占用将直接挤压公司对上游供应商的付款能力,进而拖累整个生产链条的运转节奏。
注册关的规则变了,证监会这次有权独立否决
很多人以为北交所上市委审议通过就等于上市板上钉钉,这是一个严重的误解。
根据2026年8月1日最新修订生效的注册管理办法,证监会收到北交所的审核意见和注册申请文件后,履行的是独立的发行注册程序,核心关注交易所审核内容有无遗漏、发行人在发行条件和信息披露要求的重大方面是否符合规定。
如果证监会认为存在需要进一步说明或落实的事项,可以要求北交所进一步问询;如果认为北交所对影响发行条件的重大事项未予关注或审核意见依据明显不充分,可以直接退回北交所补充审核。
更关键的是不予注册的触发条件。根据现行规则,注册申请文件存在虚假记载、误导性陈述或者重大遗漏,以及发行人未在要求期限内对注册申请文件作出解释说明或者补充修改等11类情形,都可以触发不予注册。
对于邦泽创科这种境外收入占比极高、业绩预增区间下限为负、存货应收双高的企业,证监会在注册环节一定会重点核验境外收入的真实性、业绩的可持续性以及存货应收账款减值的充分性,这些问题早在北交所两轮问询中就被反复追问过,在注册阶段只会被审得更细。
业绩下滑叠加注册不确定性,影响首先落在邦泽创科自己身上
如果IPO顺利注册,公司可以在2026年第四季度完成发行挂牌,募资落地后直接缓解4.4亿元存货和应收占用的流动性压力,支撑总部智造基地如期投产——这个基地已经封顶,达产后预计年产值可达11亿元。
但如果注册被否,上市路径短期阻断,智造基地的扩产节奏将延后12至18个月,高境外收入属性下的汇率风险敞口进一步放大,业绩波动的缓冲空间会被大幅压缩。
对于前期突击入股的投资者,注册被否并不会导致本金全额亏损。投资人损失的是资金的机会成本,而非本金。但对于拟打新的投资者,如果公司顺利上市,按2026年北交所1500万顶格申购测算,单账户打新收益约42万元量级,这个收益预期目前完全建立在注册通过的假设之上。
邦泽创科这次提交注册,本质上是一次对北交所新监管口径的压力测试。97%的境外收入占比、核心品类下滑、前三季度业绩预增下限为负、存货应收账款双高——这四个风险点叠加在一家尚未上市的公司身上,在注册制从严的当下,证监会没有任何理由轻轻放过。