
频准、宇树之后,燧原科技能否延续大肉签神话?

55万。47万。28万。
这三个数字,分别是频准激光、宇树科技和燧原科技在上市首日,打中一签可能赚到的钱。频准激光8月刚把A股打新盈利纪录刷新到55.66万,宇树科技紧随其后,47.46万。而今天,9月2日,网上申购的燧原科技,如果按市场预期的涨幅来算,单签盈利也可能超过28万元。
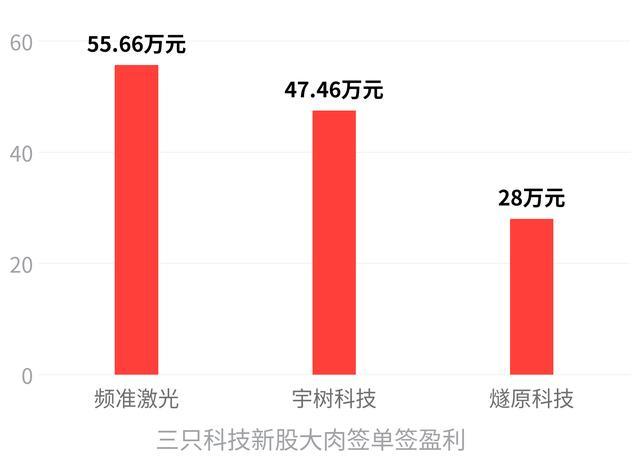
大半年时间,A股连出三只“大肉签”,而且全部来自硬科技赛道。
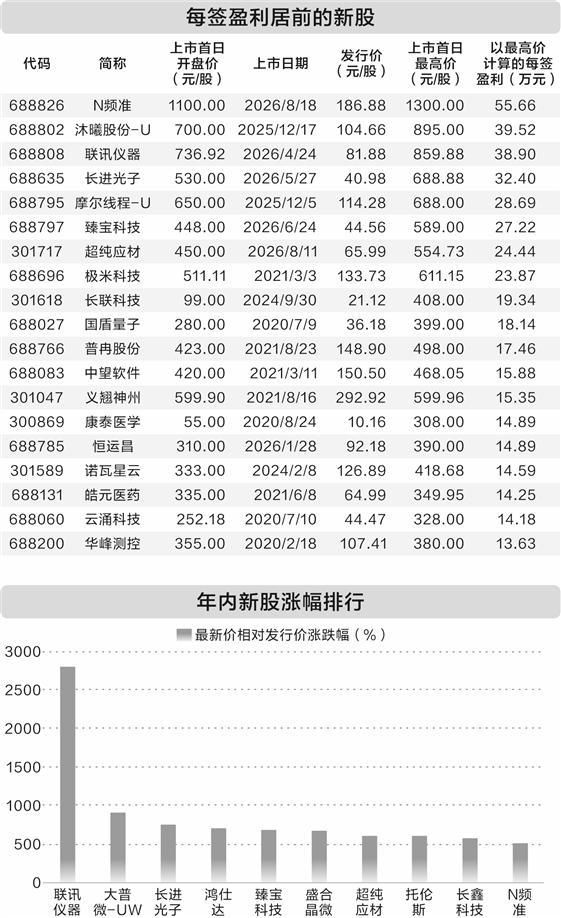
A股高盈利新股相关数据汇总
这不是巧合。它们的共性很清晰:高发行价、稀缺硬科技、赛道热度,三重因素叠在一起,构成了这轮科技新股造富运动的底层逻辑。
三只“大肉签”的共性,拆开看是什么
高发行价,是肉签的物理基础。 中一签能赚多少,首先取决于发行价有多高。频准激光186.88元一股,是2023年以来A股最贵的新股,缴款门槛就高达9.34万元。宇树科技150.80元,单签缴款7.54万元。
燧原科技虽然还没公布最终定价,但从募资60亿、发行4303万股来估算,发行价也不会低。高发行价就像一根长杠杆——同样的涨幅,本金越大,收益就越夸张。
稀缺硬科技,是机构愿意给高估值的理由。 频准激光做的是精准激光器,覆盖量子科技和半导体量检测这两个极窄但极关键的赛道,2024年全球量子领域激光器市占9.21%,国内量子激光市占16.85%。宇树科技全球人形机器人出货量排名第二,2026年上半年全球市占31%。
至于燧原科技,它属于“国产GPU四小龙”里最后一家上市的公司,2025年卖了6.49万张AI加速卡,在中国市场的份额约1.7%。1.7%的份额听起来不高,但国产AI芯片整个赛道在2025年才拿下41%的市场,而英伟达的份额已经从95%跌到55%。
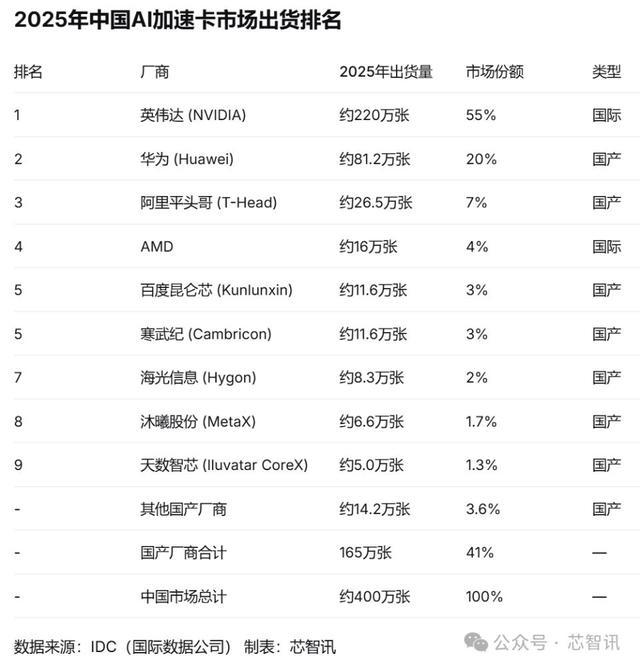
2025年中国AI加速卡市场出货排名
这个1.7%,是在一个仍在快速膨胀的国产替代市场里的卡位。
赛道热度,是资金愿意追高的情绪燃料。 频准激光对应的量子科技与半导体设备国产替代,宇树科技对应的人形机器人,燧原科技对应的国产AI芯片——这三个方向,恰好是2024年以来政策倾斜最密集、资本涌入最凶猛、产业景气度最确定的前沿科技赛道。
AI芯片相关电路板特写
今年前8个月,A股新上市的公司超过九成属于战略性新兴产业,半导体、AI、人形机器人是绝对主力。
燧原科技,在这条逻辑链上处于什么位置
如果把频准激光、宇树科技、燧原科技串成一条线,燧原的处境可以用一句话概括:它踩中了同样的逻辑,但更靠近这条逻辑链的尾部。
所谓“尾部”,不是说它不行,而是说它上市的时间点,恰好是这轮“大肉签”行情延续了两年多、股指和情绪都处于历史高位区间的时候。
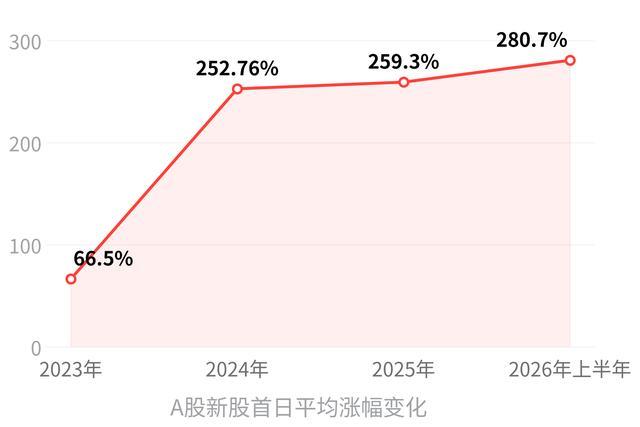
从频准到宇树再到燧原,背后的行情环境,是2024年4月IPO审核标准全面收紧,新股首日平均涨幅从2023年的66.5%直接跳到252.76%。2025年全年维持在259.3%,2026年上半年进一步冲到280.7%。
连续180多只新股首日零破发,打新已经从风险投资变成了一种近乎无风险的套利。这种持续的正反馈,把越来越多的资金吸进打新市场——网上打新投资者从2024年9月的668万户,涨到2025年末的1655万户;网下询价参与账户在2026年突破了1万个。
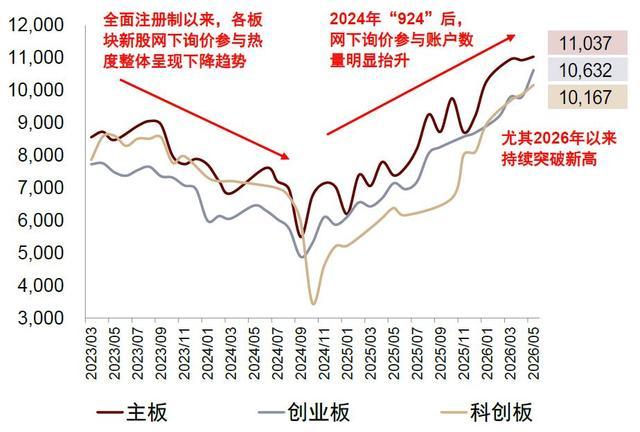
各板块网下询价参与账户走势
燧原科技的上市,正是在这个情绪的高点。它的赛道——国产云端AI芯片——确实够热。2025年国内AI加速卡总出货量400万张,华为昇腾以81.2万张、20%份额领跑国产,阿里平头哥25.6万张排第二,而燧原6.49万张、1.7%的份额,在独立第三方GPU厂商里已经算前列。
它和腾讯的深度绑定,83.79%的营收来自腾讯,订单已经签到2027年,这给了市场一个确定性很强的收入增长预期——公司预计2026年上半年营收就能达到2025年全年9.9亿的规模。
但区别也在这里。频准激光已经盈利,2025年营收4.18亿,扣非净利润1.51亿。宇树科技也盈利,2025年营收16.99亿,扣非净利润5.91亿,毛利率60%。
而燧原科技还在亏,2023到2025年三年累计扣非净亏损43亿,公司自己预计最快2026年、最晚2027年才能实现合并报表盈利。它的“肉签”逻辑,比前面两家更依赖市场情绪和赛道溢价的接力。
燧原最像的不是频准,也不是宇树,而是去年12月上市的沐曦股份。 沐曦也是国产GPU,上市首日单签浮盈39.5万。燧原的估值逻辑和沐曦类似——都是在一个短期无法盈利、但国产替代故事足够性感的赛道里,市场愿意为“稀缺性”和“未来份额”提前买单。
但沐曦的39.5万是在2025年底,燧原的预期28万+是在2026年9月。行情走到现在,TMT板块成交额占全市场比重已经突破45%,处于2000年以来99.9%的历史分位。水位已经很高,后面还能源源不断涌进来的资金,取决于这个赛道的产业故事能不能持续超预期兑现。
这轮行情的边界,在哪里
几个值得盯着的数据:打新申购账户数如果从高位开始回落,网下中签率如果从0.01%附近开始抬升,说明打新资金在撤退。新股首发市盈率如果逐步追平甚至超过行业平均,意味着机构留给首日上涨的安全垫在消失。
TMT成交额占比如果连续一两周趋势性下滑,那是市场风险偏好在转向。
截至9月初,这些信号还没有明确出现。但燧原科技作为“国产GPU四小龙”最后一家上市,某种程度上是这个轮次的一个注脚。它能不能复制频准和宇树的传奇,不只看它自己的基本面,更看整个市场的情绪发动机还能转多久。
对于打新的人来说,肉签的肉,一部分来自公司的质地,另一部分来自市场的水位。水涨船高的时候,大家都在船上;水退的时候,谁先下船,谁就保住了利润。