燧原科技上市后会暴涨吗

燧原科技今天刚完成申购,中签率0.02455315%,142.18元的发行价,611亿的上市市值——这些数字已经板上钉钉了。但真正的悬念不在申购,而在它正式挂牌之后:股价会不会像摩尔线程、沐曦股份那样,一上来就涨个四五倍甚至六七倍?
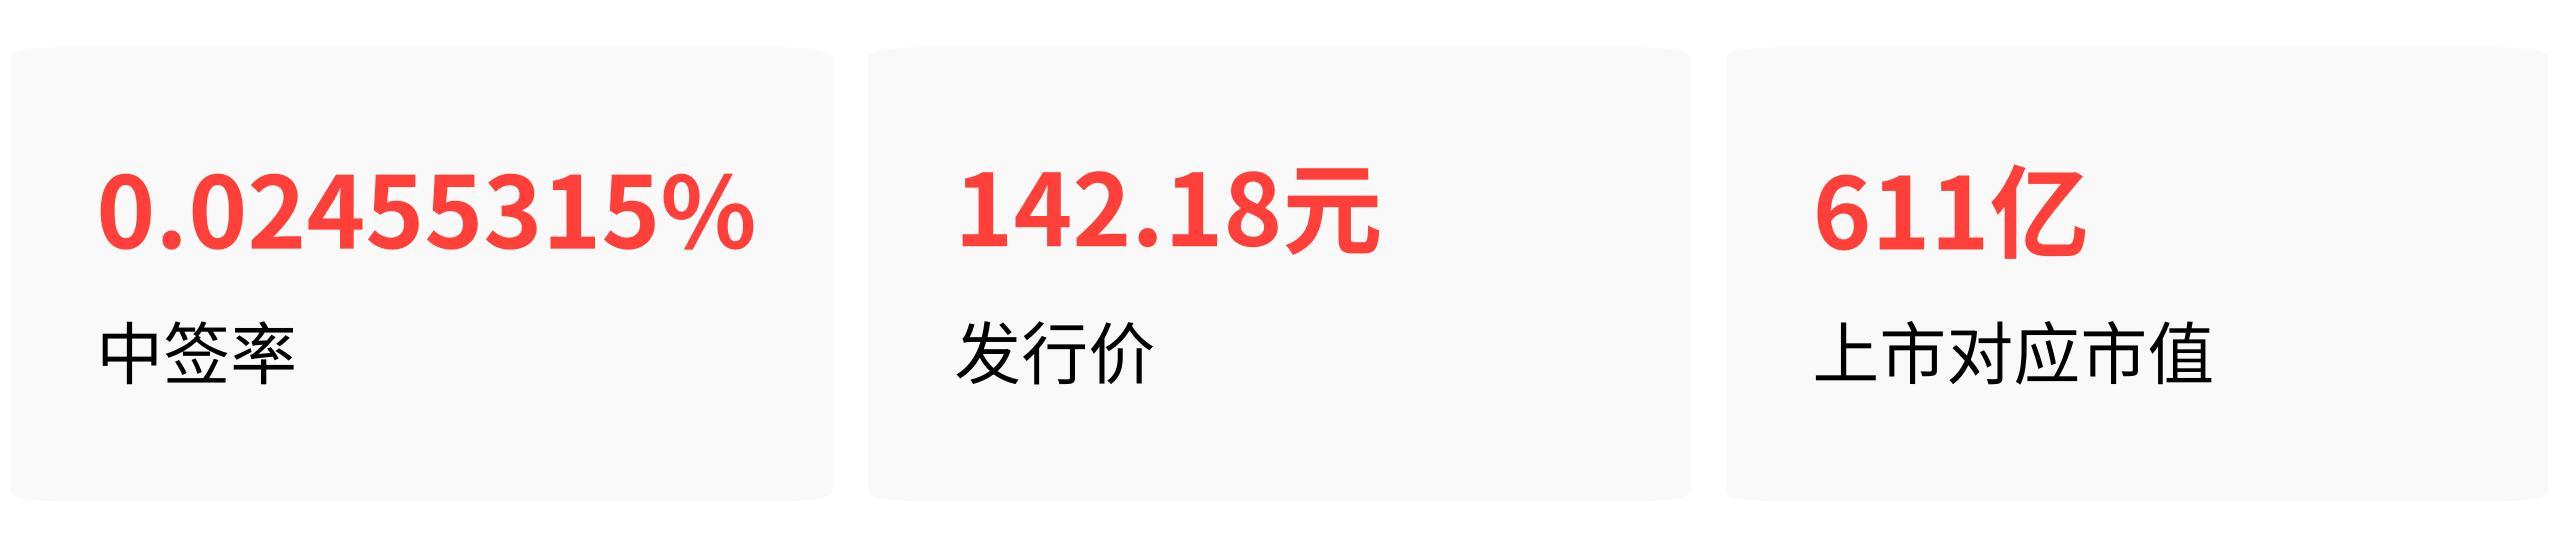
这件事还没有结束。接下来的走势,取决于两个关键变量:一是上市首日筹码的承接力度,二是在那之后,市场资金愿不愿意为它83.79%的营收来自腾讯这个事实继续买单。这两个变量不同组合,对应的是完全不同的结果。
走向A,暴涨——筹码极度稀缺加上情绪高烧不退
这是市场当前最期待的走向,也是摩尔线程和沐曦股份已经趟过的路。
支撑这个走向的核心条件,不是燧原科技自己的基本面有多强,而是上市初期可流通的筹码实在太少了。本次发行4303.52万股,20%被战略配售锁仓,真正能在上市首日卖出的,只有网上中签的那1032.85万股,加上网下机构里极少量的非锁定份额。
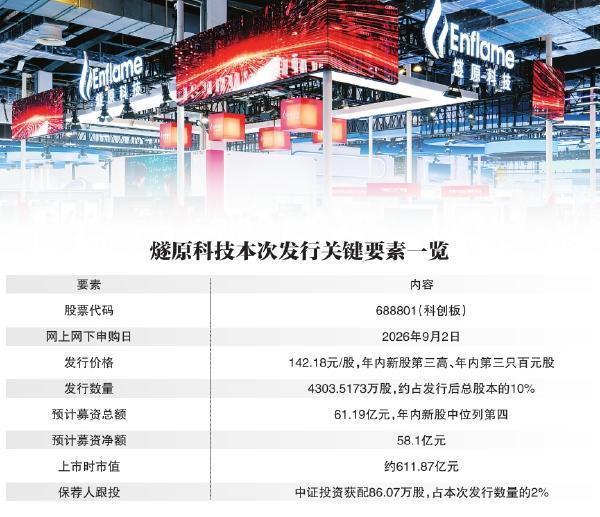
燧原科技展会现场展台及本次发行关键要素展示
按发行后总股本4.3亿股算,上市初期无限售流通股占比不到20%。
这意味着什么?意味着游资和散户不需要砸太多钱,就能把股价推上天。2026年以来科创板新股的平均首日涨幅是279.22%,上半年上市的臻宝科技,流通盘只有2919万股,首日收盘涨幅直接干到1212.84%。
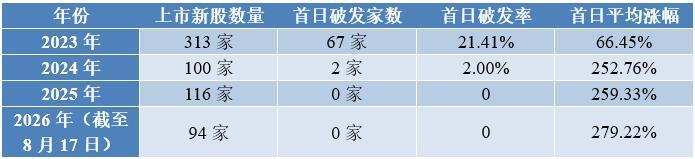
近四年科创板新股上市首日相关数据汇总
AI芯片赛道更夸张——摩尔线程首日涨425%,沐曦股份首日涨692%,两家当时的流通盘占比也都在20%上下。
情绪面的燃料也备好了。2026年年内科创板新股首日零破发,打新资金对AI芯片这个细分赛道尤其狂热——摩尔线程和沐曦股份上市时,A类机构申购档位一(锁定9个月)的占比从之前普通新股的30%飙升到70%以上,说明机构宁可多锁仓也要多拿筹码。
这次燧原科技回拨后网上超额申购倍数高达6109倍,703万户参与打新,散户的热情甚至超过前两家。
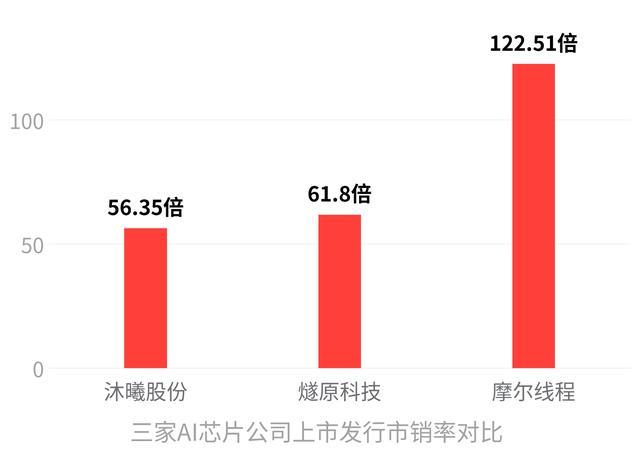
还有一个加分项:燧原科技的发行市销率是61.80倍,比摩尔线程上市时的122.51倍足足低了一半,但高于沐曦股份的56.35倍。发行估值压得越低,上市后涨幅的安全垫就越厚。
触发信号:看上市首日的换手率。 摩尔线程和沐曦股份首日换手率都在80%以上,如果燧原科技首日换手率也冲到80%以上、且收盘站稳发行价3倍以上,说明筹码承接顺畅,走向A正在实现,首日涨幅大概率落在400%到700%之间。
走向B,横盘甚至回落——客户集中度这把剑悬在头顶
这个走向在当前市场情绪下概率偏低,但一旦触发,跌起来会非常快。
核心风险不是亏损——摩尔线程和沐曦股份上市时亏得比燧原还多,市场照炒不误。真正的风险是燧原科技2025年83.79%的营收来自腾讯,腾讯还是公司第二大股东。这个捆绑关系太深了,深到公司自己都承认,向腾讯销售的单价低于卖给其他客户的单价。
如果说摩尔线程和沐曦股份是"通用GPU平台",客户结构分散,炒的是"国产替代的宏大叙事",那燧原科技炒的就是"腾讯爸爸的算力采购清单"。一旦市场开始追问"腾讯要是减少采购怎么办",估值逻辑就会从赛道溢价直接切换到风险折价。
宇树科技上市后8个交易日股价从高点跌掉47%,就是同类教训——高估值遇上一丁点基本面瑕疵,砸盘的速度远超想象。
更棘手的是,摩尔线程和沐曦股份上市后,已经从高点回落了12%到19%。沐曦股份在2026年2月甚至跌到过493.81元,创上市新低。市场已经对国产GPU的估值泡沫有过一轮修正,燧原科技9月上市时,板块整体估值中枢比2025年末已经明显收窄。
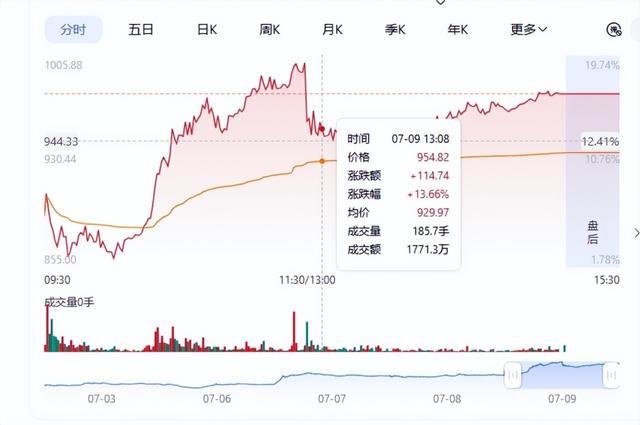
沐曦股份股价冲高阶段的行情分时截图
如果上市时点恰逢科创板整体情绪走弱,或者AI芯片板块出现系统性回调,短线资金承接意愿不足,极端涨幅就很难出现。
触发信号:看上市后第一周内,有没有关于新客户拓展进展的实质性公告。 董事长赵立东在9月1日的交流会上说,第四代产品已经通过潜在客户A、F、B的硬件及模型匹配,正在推进灰度测试,目标是2026年内小规模交付。
如果上市后两周内,公司能发布与新客户签订正式订单的公告,走向B的概率会大幅降低。反之,如果新客户消息迟迟不出、同时腾讯关联交易的讨论在媒体上持续发酵,就要警惕资金从做多切换到观望模式。
当前来看,走向A的概率更高,但能走多远取决于你是不是在"估值回归"之前下车
筹码稀缺性这个条件,确定性极高——锁仓是已经发生的既定事实,上市首日可流通盘极小是算得出来的数字。情绪面,年内科创板新股零破发、AI芯片赛道打新资金充沛,这两个条件短期内不会逆转。所以首日实现高涨幅,概率确实大。
但持续暴涨的支撑条件,弱于摩尔线程和沐曦股份上市时的环境。前两家上市时,板块估值处于近3年高位,赛道叙事完整且无瑕疵。
燧原科技带着一个"83.79%营收靠腾讯"的标签进场,同时前两家已经用实际走势证明了"暴涨之后必有回调"——摩尔线程从941元高点回落,沐曦股份从1008元高点回落,摩尔线程用了不到一个月就把追高资金套住,沐曦股份则在上市后约7个月才触及高点后回落。
另外,基本面还有一些硬伤可能被首日暴涨掩盖,但迟早会被翻出来。公司2025年市占率只有1.7%,毛利率31.78%远低于行业均值57.87%,三年累计亏损超43亿元,经营现金流持续为负。
首日炒的是情绪,但如果上市后一周内,媒体开始大规模讨论这些数据,追高资金的信心会迅速松动。
我的判断是:首日大概率出现高涨幅,400%以上可期,但复制摩尔线程600%到700%的极端行情难度更大。 这一点是我的判断,不是确定性预测——如果新客户拓展的实质性进展在上市后快速落地,那走向A的持续性和高度都会超出当前预期。
如果你手里有中签筹码,建议在首日冲高阶段就制定好分批止盈的计划,而不是赌它复制沐曦股份的走势。如果你在观望,可以重点关注上市后第一周新客户消息的发酵情况,那才是决定这只股票能不能从"短线爆炒标的"变成"长期持有标的"的关键分水岭。