燧原科技中一签赚28万,三个刚性约束下神话会破灭吗?

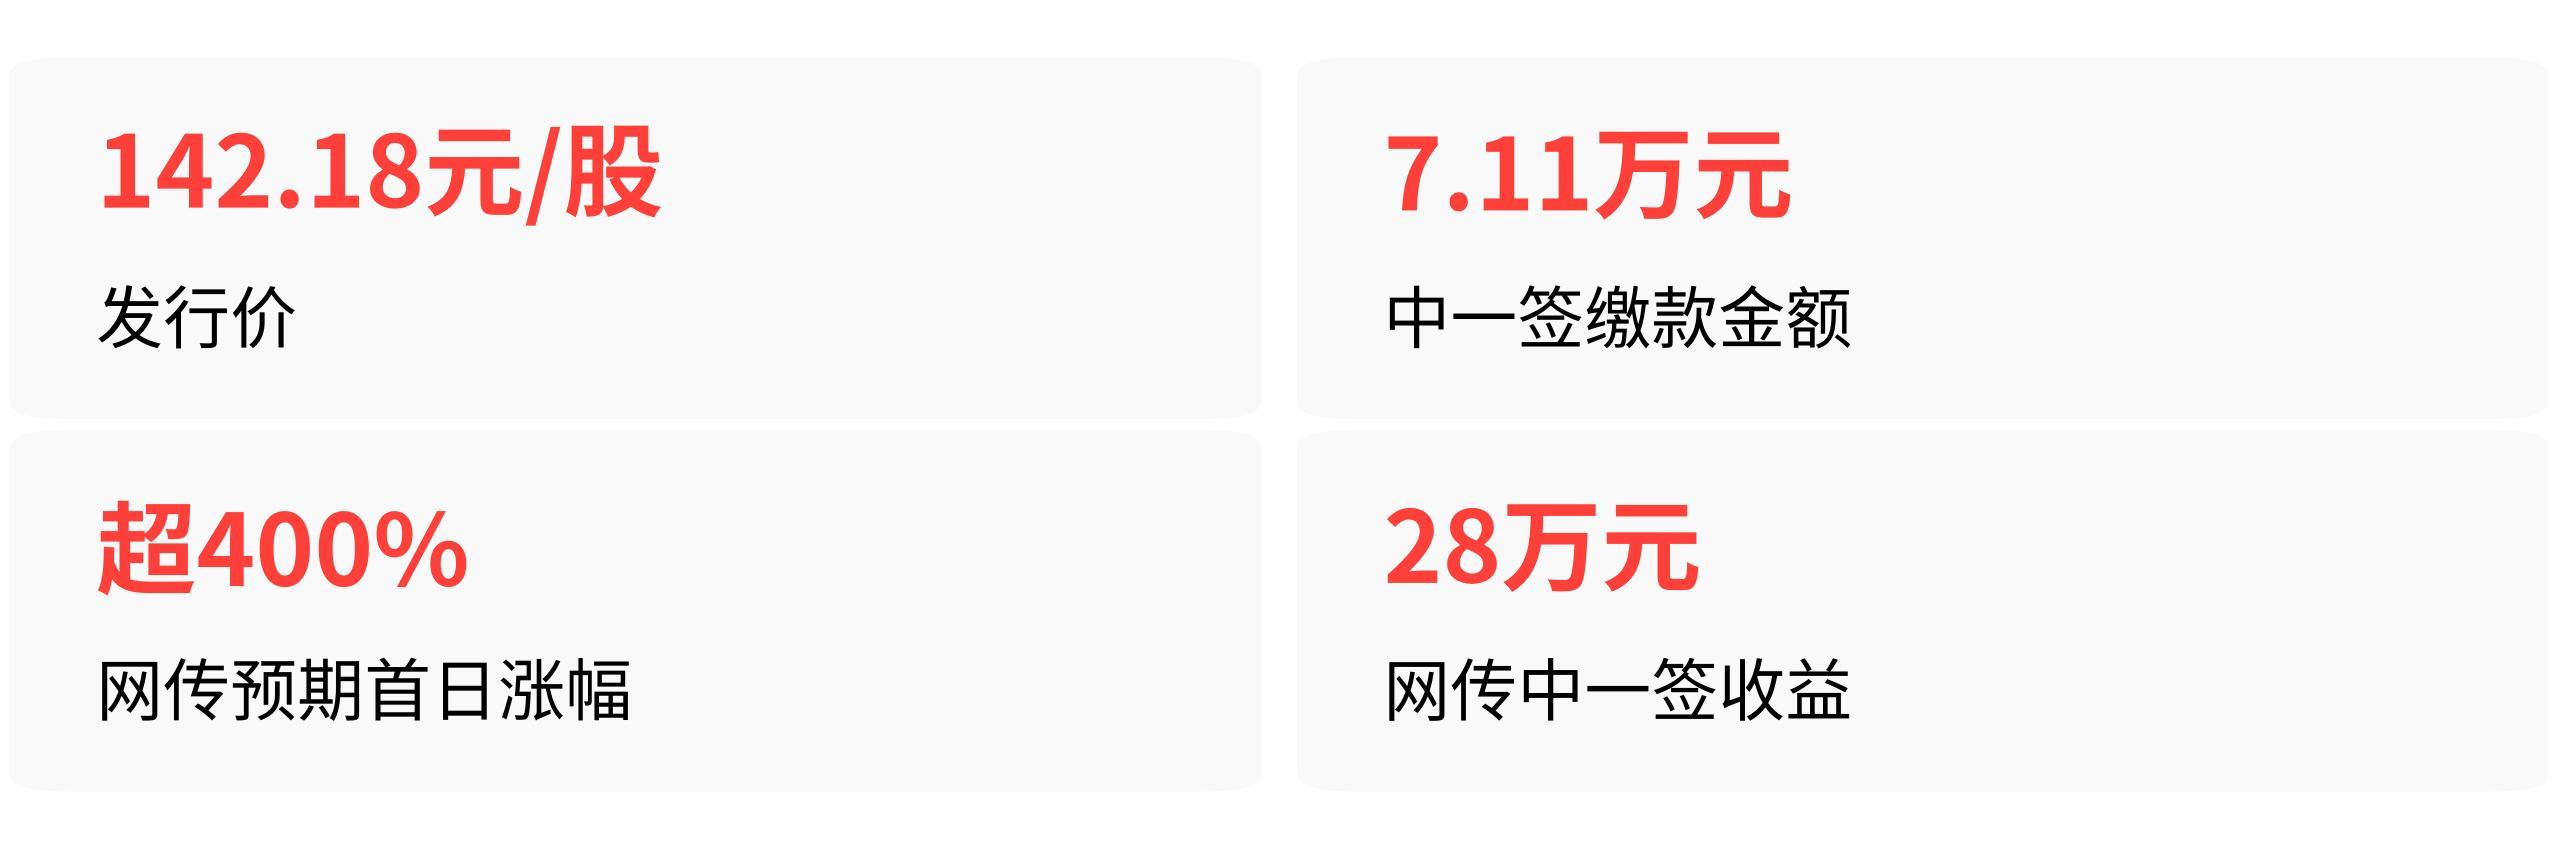
燧原科技今天正式开启申购,中一签缴款7.11万元,市场流传的“首日涨400%、中一签赚28万”的说法也随之刷屏。但这个收益预期建立在极其苛刻的前提上——首日涨幅必须超过400%,而当前的多方约束条件,让这个概率远低于此前摩尔线程、沐曦股份上市时的水平。
事情的走向还没有定论,但有几股力量已经把天花板的边界框得很清楚。接下来能走多远,取决于几个关键变量怎么组合。
三个刚性约束,锁死了极端涨幅的上限
第一个约束来自交易所层面。科创板新股上市前5日无涨跌幅限制,但规则里设置了双重灭火器:股价相对开盘价涨跌触及30%和60%时,各触发10分钟临时停牌。
更重要的是,2026年7月新修订的交易规则新增了严重异常波动专项监管安排——一旦出现脱离基本面的极端炒作,交易所可以直接启动核查、窗口指导。加上A股T+1制度,首日二级市场买入的筹码当天无法卖出,连续拉涨的资金接力天然受限。
第二个约束来自网下机构投资者。燧原科技网下申购倍数高达2642.99倍,但报价区间从14.36元到159.32元,分化极大,说明大量机构对高估值认可度极低。科创板从2026年6月起统一执行3%的高报价剔除比例,倒逼机构审慎报价,没有人愿意为脱离基本面的高估值买单。
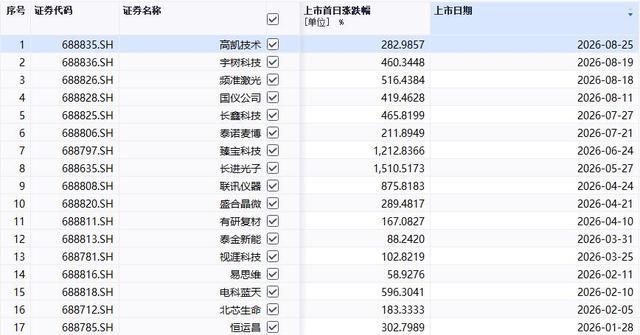
2026年多只科创板新股上市首日涨幅一览
而且所有网下获配投资者必须锁定10%的股份6个月,机构首日可抛售的流通盘被严格限制,这意味着他们不会在上市首日无脑追高。
第三个约束来自监管层和资金面的态度转变。证监会“科创板八条”明确引导市场定价回归基本面,反对脱离产业商业化落地的概念式爆炒。公募机构近期也集体呼吁理性看待新股短期波动,强调“短期定价由情绪驱动,长期估值由基本面锚定”。
与此同时,半导体板块的资金偏好已经从“泛AI概念炒作”转向“业绩验证型标的”,上半年中证半导体指数净利润同比增长67.79%,资金只聚焦业绩持续高增的标的,对缺乏业绩支撑的纯概念股票追高意愿大幅降低。
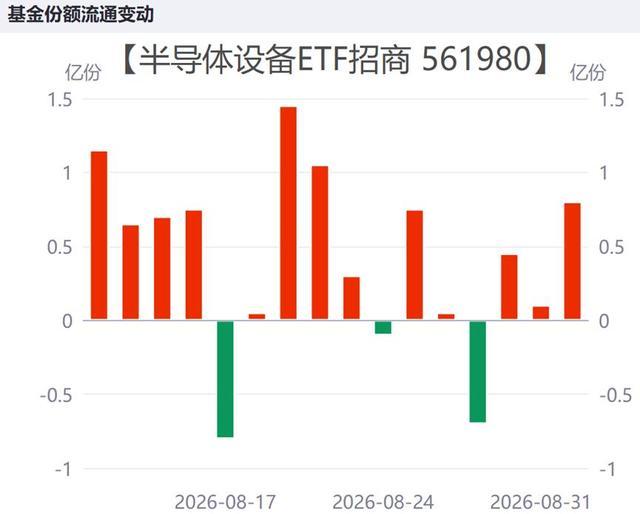
半导体设备ETF份额近期流通变动情况
什么时候能兑现高收益,什么信号会直接证伪它
理清这些约束后,实际的走向推演变成了一个条件组合问题。
走向A:高收益兑现(概率偏低) 的前提是三重条件同时满足。第一,上市首日开盘涨幅控制在200%以内,给后续接力资金留出空间,而不是一步到位后快速跳水。
第二,公司上市后快速发布新的重大批量客户订单,证明除腾讯外还有第二梯队核心客户,打破“商业化天花板被锁死”的质疑。第三,AI算力板块出现新一轮全面行情,为高估值提供板块情绪支撑。
这三个条件缺一不可,当前来看,只有腾讯订单(已签至2027年)这一点是确定的,其余都有待验证。
走向B:首日冲高后快速回落(概率较高) 的触发信号更明确。如果开盘涨幅即超过200%,后续资金承接力不足,高开低走几乎不可避免。
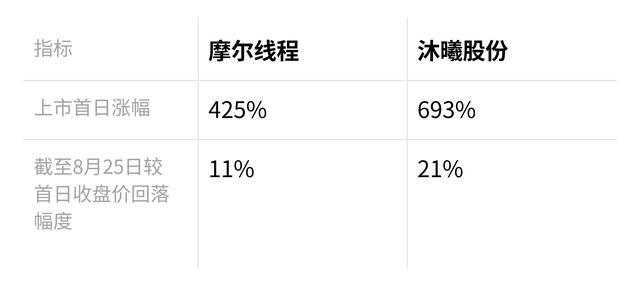
此前摩尔线程上市首日涨幅425%,截至8月25日较首日收盘价回落11%;沐曦股份首日涨幅693%,截至8月25日较首日收盘价回落21%,后续均出现长期阴跌。
燧原科技的估值支撑比这两家更弱:客户集中度更高(腾讯占营收83.79%)、盈利进度更慢、技术路线不兼容CUDA生态,基本面质量明显逊色,估值逻辑的脆弱性更大。
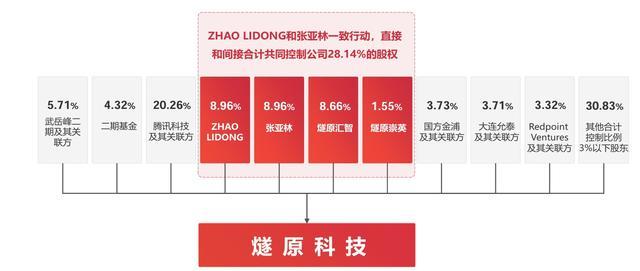
燧原科技股权及一致行动人关系示意图
证伪条件也同样明确。如果腾讯公开下调2026年AI芯片资本开支采购规模,燧原科技的核心业绩预期将直接坍塌,毕竟公司自己也承认,一旦腾讯缩减采购,业绩将面临断崖式下跌。如果上市后交易所直接启动严重异常波动核查,炒作账户被窗口指导,行情也会直接反转。
28万的收益预期在这两种情况下完全不成立。
上市后盯住这几个信号
当前来看,走向B的概率明显更高。核心原因是:燧原科技是国产GPU“四小龙”中最后一家登陆资本市场的,赛道资本化已经进入尾声,市场估值逻辑已从“故事定价”转向“商业化兑现能力定价”,不再具备前两家上市时的独家风口优势。
按发行价计算611.87亿元的市值,对应2025年市占率仅1.7%,估值与真实市场存在感之间隔着巨大的鸿沟。
上市后值得追踪的信号有三个:一是首日开盘涨幅——如果开盘直接翻倍甚至更高,接盘资金大概率撑不住,高开低走的剧本会重演;二是公司是否在上市初期发布新的大客户订单——这是打破“腾讯依赖症”质疑的唯一方式,也是支撑估值逻辑切换的关键;三是腾讯的资本开支动态——作为贡献83%营收的核心客户,腾讯的任何采购策略调整都直接决定燧原科技的业绩底牌。
打新收益从来不是靠“算出来的”,而是靠“接得住”——市场有没有足够的资金愿意在高位承接,才是决定你能不能兑现浮盈的真正变量。