金钛股份上市估值

估值
市值区间:1.96*33=64.68亿元,2.54*33=83.82亿元;对应价格区间:25.36元,32.87元。
公司发行价9.72元,对应流通市值3.06亿元,总市值24.79亿元。
公司第一大股东为朝阳金达集团实业有限公司 (47.57%),实际控制人为赵春雷、王淑霞。公司注册地位于辽宁省朝阳市。
公司主营海绵钛,产品主要应用于航空航天、国防军工等领域。
可比上市公司PETTM:宝钛股份(37.6)、龙佰集团(52.9)。
暂给予公司33倍估值。
有题材,有容量,叠加今天北交所逆势拉红,且军工和航天板块都有所表现,预期上市后会有不错的溢价。
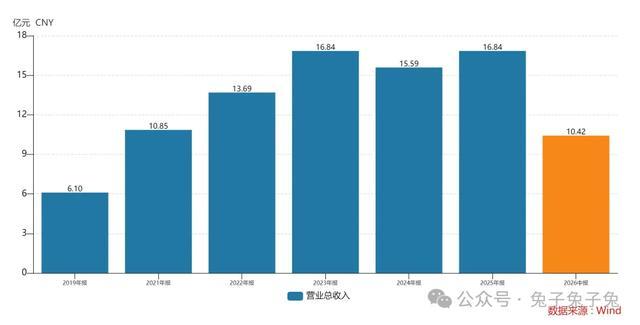
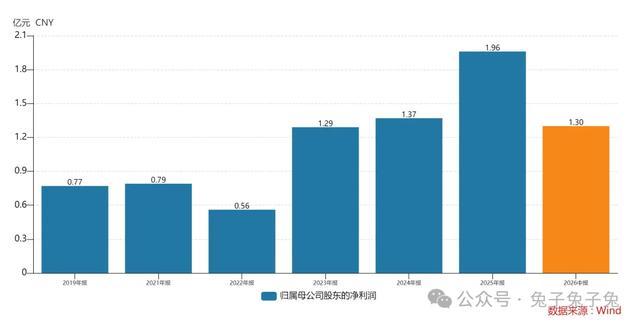
企业简况
公司主要从事海绵钛系列产品研发、生产和销售。
公司已成为国内领先、国际一流的高端海绵钛生产基地之一,是中国钛行业产业链核心成员之一。目前公司高端海绵钛产品广泛应用于国内航空航天、国防军工等领域,包括长征系列火箭、新型战机、舰船、国产大飞机、航空发动机等。公司是我国最早一批实现航空航天、国防军工领域用 高端海绵钛产品批量化生产的企业之一,自成立以来,持续为国家航空航天、国防军工、海洋工程等领域提供了超 20 万吨的海绵钛。
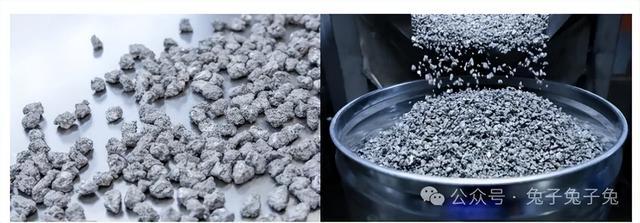
海绵钛是钛金属单质,一般为浅灰色颗粒或海绵状,海绵钛是生产钛材的重要原材料。钛金属具有密度小、比强度高、导热系数低、耐高温低温性能好,耐腐蚀能力强、生物相容性好等突出特点,被广泛应用于航空、航天、生物医疗、化工冶金、海洋工程、体育休闲等领域,被誉为“太空金属”、“海洋金属”、“现代金属”、“战略金属”和“未来金属”。
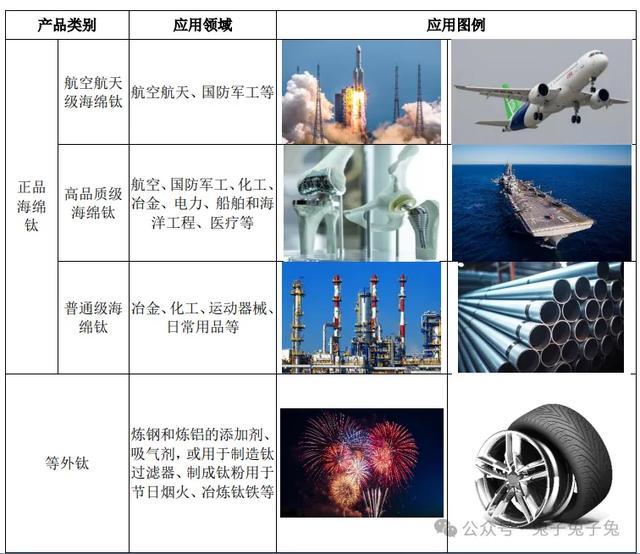
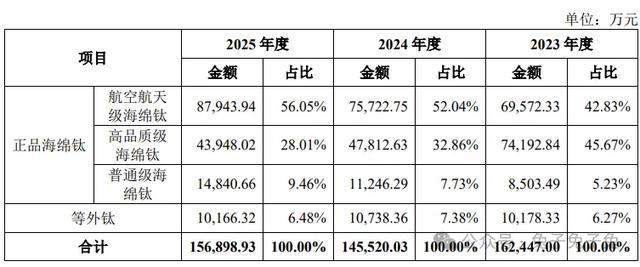
主营构成
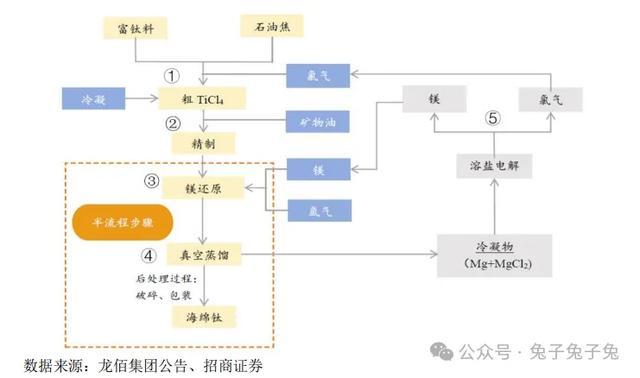
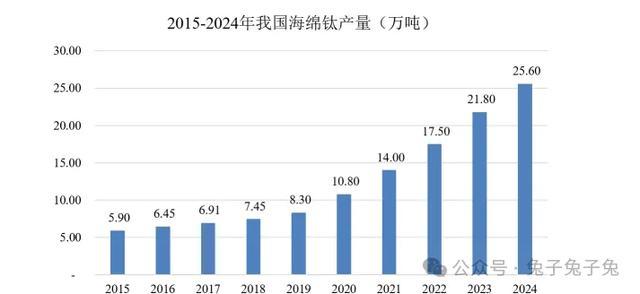
行业情况
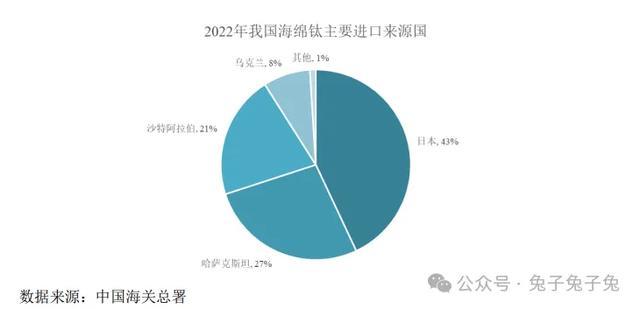
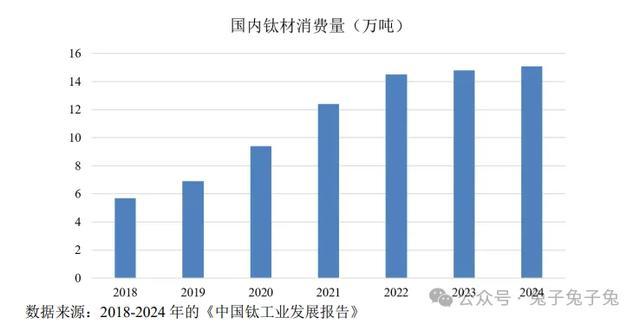
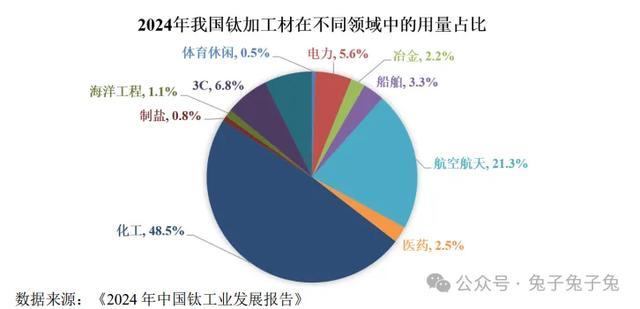
可比上市公司
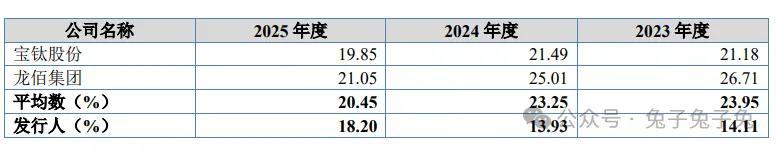
宝钛股份、龙佰集团。
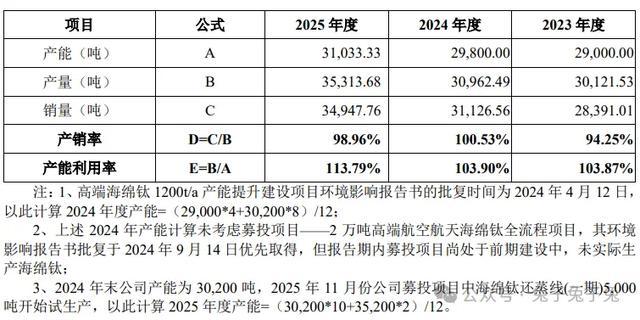
产能利用率及产销率
前五大客户
毛利率
募资用途
主要风险
产业政策变化的风险:公司产品主要用于航空航天、国防军工等领域。一方面,新材料行业受到国家在税收、人才、资金等方面的政策支持和引导,这些政策的变化可能对公司业务产生影响;另一方面,我国航空航 天、国防军工配套产品需求则跟随国防建设和预算支出变化,若国家在该等产业的发展政策发生重大调整,将会影响下游客户的采购需求,则可能对公司的业务发展和经营业绩造成不利影响。
原材料供应及价格波动风险:公司主要产品为海绵钛,目前公司已建成的高品质海绵钛全流程生产线所需的金红石、高钛渣等原材料均通过外购获得,进而导致公司下游产品的销售价格会随上述大宗商品的市场价格的变动而波动。未来如果钛矿产量大幅压缩,或下游市场需求出现大幅变化,导致钛矿价格出现剧烈波动,公司存在无法确保外购原材料稳定供应以及购买原材料价格大幅波动的风险。
市场竞争加剧的风险:作为重要的上游海绵钛供应商,叠加航空航天、国防军工、消费电子等下游终端市场的需求不断增长,公司产品拥有广阔的发展空间,但也使得海绵钛行业竞争对手加大扩产力度抢占市场,或使得公司市场竞争日趋激烈。如果公司不能有效保持或提升竞争优势,可能会影响公司收入规模和利润水平。
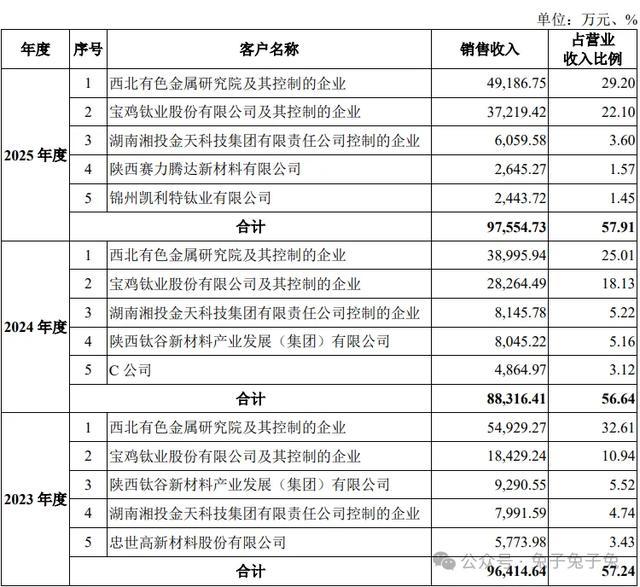
客户集中度较高的风险:由于我国航空航天、国防军工等关键产业的行业特点,公司客户主要以西部超导、西部材料、宝钛股份等行业领先企业为主,因此报告期内客户集中度较高。报告期内,公司向前五大客户的销售占比分别为 57.24%、56.64%和 57.91%。如果公司和该等客户的供应关系发生不利变化,则可能对公司经营造成不利影响。
产品结构较为单一的风险:基于对市场需求和自身定位的考虑,公司集中优势资源发展海绵钛系列产品。报告期内,公司主营业务收入占营业收入比重分别为 96.45%、93.33%和 93.14%。单一类型产品集中度较高,产品结构较为单一。若海绵钛产品市场供求出现重大波动,公司经营业绩将受到不利影响。