
贝达药业赴港IPO:研发投入占比从40.8%降至11.7%,前景几何?

贝达药业时隔五年第三次递表港交所,这件事还在演变中,现在就断言它能过会挂牌或者必然折戟,都不太诚实。但它的走向,确实有几个可以追踪的变量。
贝达药业企业外景
核心变量不是“能不能过会”,而是这三件事
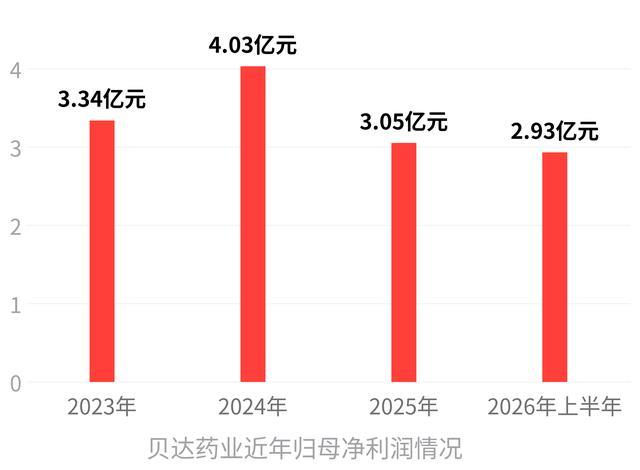
贝达药业当前已经满足港交所主板常规上市的盈利测试门槛——2023到2025年归母净利润分别为3.34亿、4.03亿、3.05亿元,2026年上半年又赚了2.93亿,市值远超5亿港元的基础门槛。但硬指标达标,不代表审核一帆风顺。真正左右这次IPO结果的,是三个无弹性空间的真变量。
第一个变量,是港交所对未决合作纠纷的审核态度。 贝达药业与益方生物围绕贝福替尼的1.8亿元里程碑付款纠纷,至今仍有约1亿元悬而未决。招股书承认,双方正在“通过友好协商解决”,但也坦承“无法保证磋商不会升级至需要采用其他解决机制的程度”。
换句话说,这场纠纷正处于“协商”与“对簿公堂”之间的灰色地带。如果后续升级为仲裁或诉讼,港交所的审核进程很可能被直接中断——这不是推测,而是所有IPO审核中涉及未决重大纠纷的常规处理逻辑。
第二个变量,是研发投入持续收缩能否给出合理解释。 贝达药业的研发投入占收入比重,从2023年的40.8%一路滑到2026年上半年的11.7%。对比同行,恒瑞医药2025年研发投入占营收27.58%,百济神州约40.6%,信达生物也有20.1%。
一家以创新药自居的公司在冲刺IPO时,研发强度反而远低于行业主流水平,这几乎是港交所审核时绕不开的问询重点。贝达药业需要在审核阶段给出一个令监管和投资者都信服的解释——为什么研发投入在收缩,而IPO募资又说要投向在研管线研发。
第三个变量,是流动性压力会不会被认定为重大风险。 截至2025年9月,公司流动资产14.84亿元,流动负债19.27亿元,流动比率仅0.77,远低于行业健康水平。
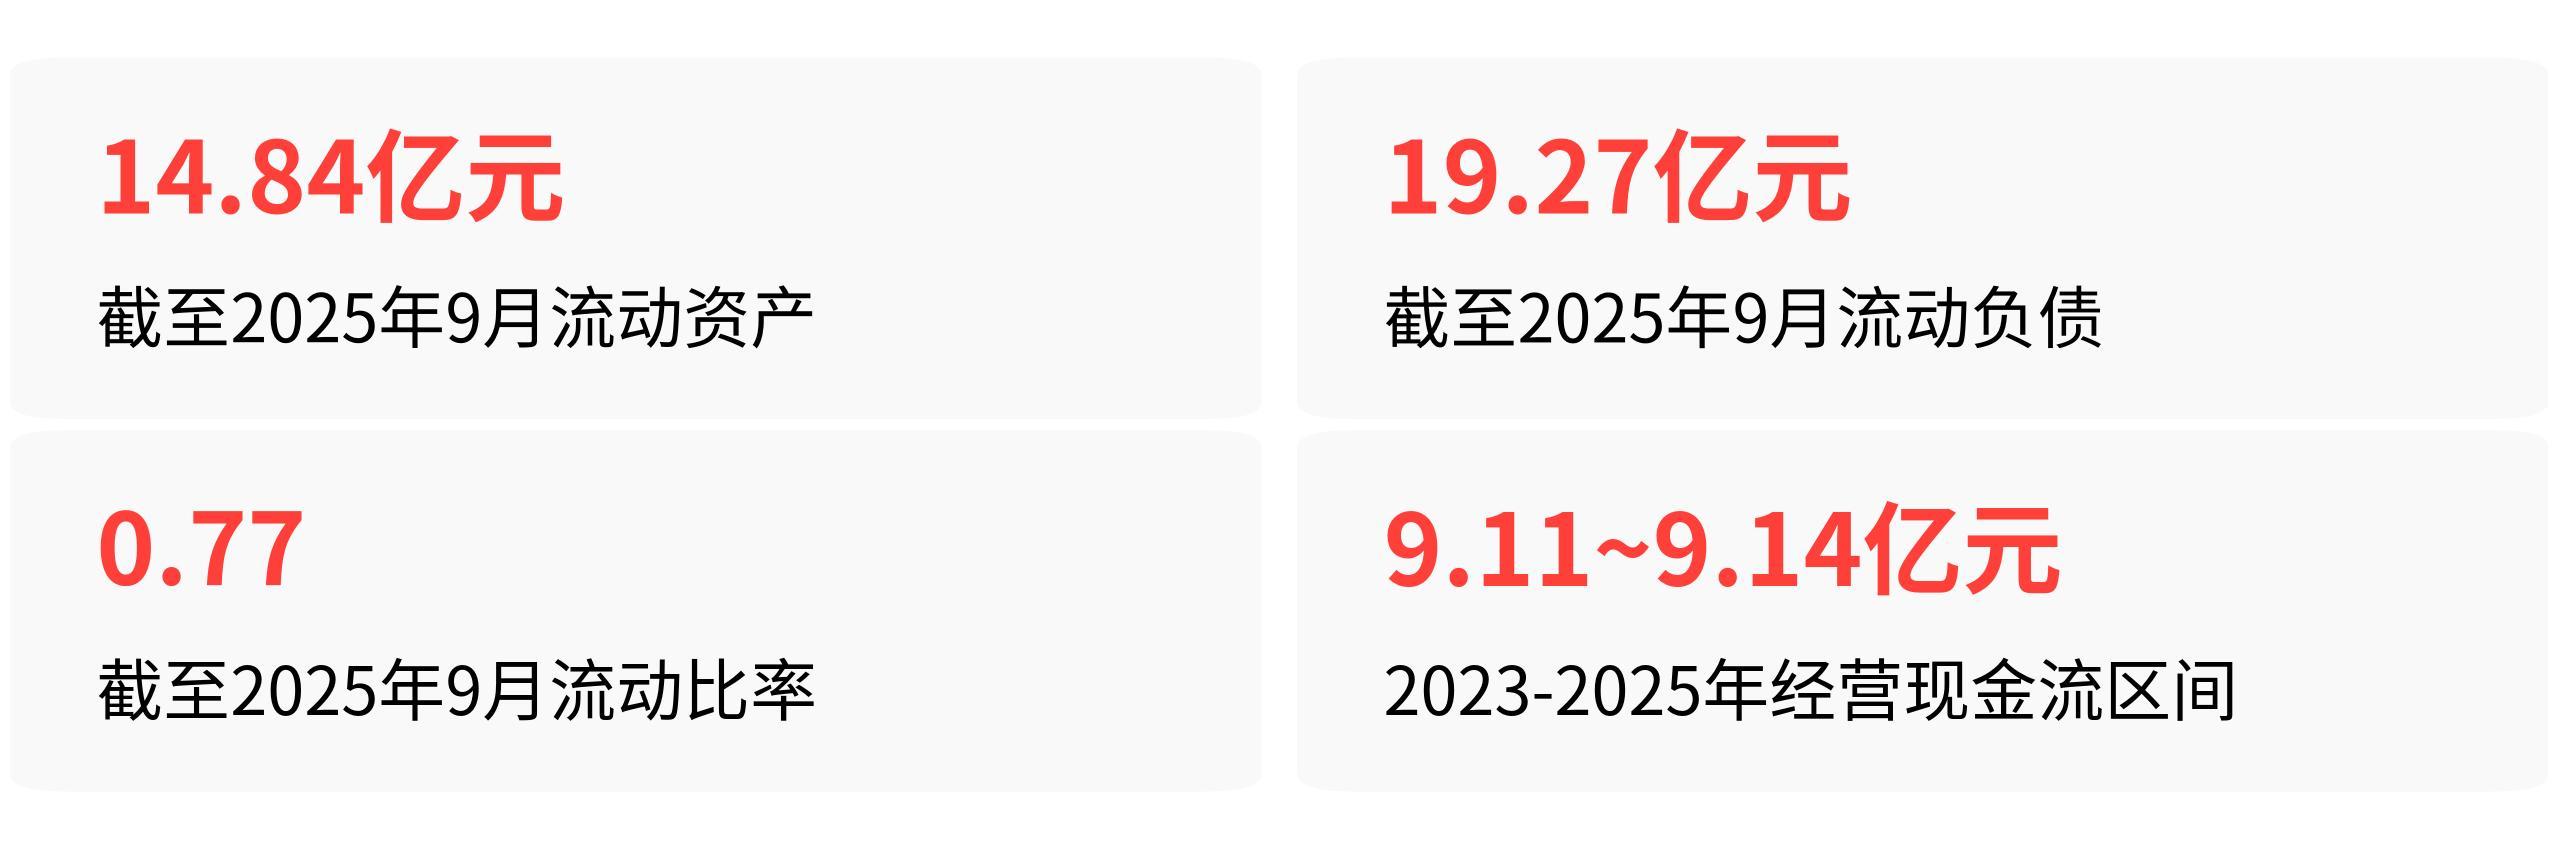
与此同时,经营现金流虽然常年保持正向,2023至2025年连续三年稳定在9.11亿至9.14亿元之间,但中国证监会在审核H股发行时,会重点核查募集资金用途合规性,以及短债压力是否构成影响上市条件的重大风险。这个判断,是境内端的核心不确定性。
三种走向,触发条件不同
走向A:顺利推进,过会挂牌。 触发信号是:港交所披露贝达药业通过聆讯,且聆讯后资料集未新增重大风险警示条款;同时贝达药业与益方生物的剩余1亿元纠纷签署正式和解协议并完成支付。这个走向的概率,取决于两个条件能否在审核期内同时落地。
从同类案例看,百利天恒、迪哲医药、益方生物、泽璟制药等A股创新药企赴港IPO,都采用多次递表的策略,首次申报失效后快速更新招股书重新申报,没有主动彻底终止的。贝达药业跟上这个节奏本身不是问题,问题在于它的纠纷闭环速度。
走向B:审核受阻,被额外问询甚至暂缓。 触发信号是:港交所或中国证监会的反馈意见中,明确就未决纠纷、研发投入持续性、流动性风险提出补充披露要求,且贝达药业未能在审核周期内给出令监管满意的答复。这个走向的概率,目前看比走向A高一些。
原因在于,贝达药业是当前同类案例中出现核心大单品化合物专利到期、仿制药已获批上市的企业,同时是研发投入连续三年收缩的企业。这些结构性矛盾,不是简单的“阶段性承压”,而是需要实质性基本面改善才能消化的审核障碍。
走向C:主动暂缓,等待更好的窗口期。 触发信号是:贝达药业像百利天恒2025年11月那样,在临近挂牌阶段宣布延迟全球发售。这个走向的前提,通常是定价策略与市场环境错配、基石投资者认购不足,或者A股市值大幅缩水导致H股折价空间被压缩。
贝达药业A股市值在2026年8月18日至24日一周内从约295亿元蒸发至约205亿元,跌幅接近30%,这已经直接压缩了H股的定价空间。如果后续A股股价继续承压,而港股生物医药板块没有明显回暖,走向C的触发条件就会逐步成熟。
当前来看,走向B的概率略高,但走向A的路径并没有堵死。 贝达药业是所有可比案例中唯一长期实现持续盈利、经营现金流常年超9亿元的企业,2025年净利润现金转换率甚至达到318%,这一基本面安全边际在同类企业中独一份。
如果它能在审核期内把纠纷闭环、给出研发投入收缩的合理解释,走向A的大门依然敞开着。
如果你想自己追踪这件事,盯住三个信号就够: 第一,贝达药业与益方生物的纠纷是否升级为仲裁或诉讼——这是路线切换的最强信号;第二,港交所是否披露聆讯通过的消息——这是走向A的硬确认;第三,贝达药业A股市值是否企稳回升——这决定了H股发行定价的实际空间。