
四家铜箔企业半年内密集赴港,A股上市门槛为何成“拦路虎”?

过去一年,这个行业里的玩家几乎集体“杀”到了港交所门前。
8月31日,铜博科技向港交所二次递表;不到24小时前,海亮股份也刚把更新后的招股书重新挂上港交所官网。往前翻,6月华创新材递表——这家公司3月才刚终止A股辅导,转身港股只用了不到三个月。
7月,江铜铜箔的母公司江西铜业正式公告启动分拆赴港上市预案,虽然还没正式递表,但箭已在弦上。
四家主营业务都叫“电解铜箔”的公司,在不到半年时间里密集踩向同一个目的地。这条赛道到底发生了什么?
四家玩家,四种状态,同一张船票
把这四家摊开看,身份和姿势各不相同,但每家的动作都指向同一件事。
铜博科技,全球第十大电解铜箔生产商,2025年市场份额约2.3% 。今年1月首次递表,7月招股书失效,8月31日立刻再递——典型的“失效即补”,节奏没有丝毫犹豫。上半年营收34.03亿元,净利润1.65亿元,业绩爆发给了它二次冲刺的底气 。
海亮股份,铜管出口量连续17年中国第一,铜箔是它从传统铜加工向新能源材料转型的第二曲线。2025年锂电铜箔出货量6.25万吨,全球第五 。同样是年内二次递表,募资指向明确:摩洛哥2.5万吨锂电铜箔生产线、印尼10万吨高性能电解铜箔项目 。
这不是试试水,是带着明确的海外产能扩张计划来的。
华创新材,全球第三大电解铜箔生产商,2025年出货量市占率5.4% 。它的转道故事最直白:2022年底启动A股辅导,辅导了三年多,2026年3月终止,6月就递表港交所 。中间隔了不到三个月。2023年和2024年它连续亏损,2025年才扭亏为盈,净利润9764万元 。
安徽华创新材料港股招股书文件页面
A股主板“标准一”净利润红线1.2亿元,审核实践中3亿元以上过会率才明显提升 ——华创新材的盈利曲线,根本够不着A股的门槛。
江铜铜箔,2023年创业板过会,2024年主动撤回,2026年7月母公司江西铜业公告分拆赴港 。它有10万吨/年高端铜箔总产能,锂电铜箔6.5万吨、电子电路铜箔3.5万吨 。
但2024年和2025年归母净利润分别是-2.16亿元和-0.85亿元 ——一个已经过会的企业,因为盈利扛不住周期波动,最终还是撤了。港股是它唯一还能走的上市通道。
为什么是现在?景气回来了,但A股的门没开
上半年铜箔行业的数据,几乎全线飘红。
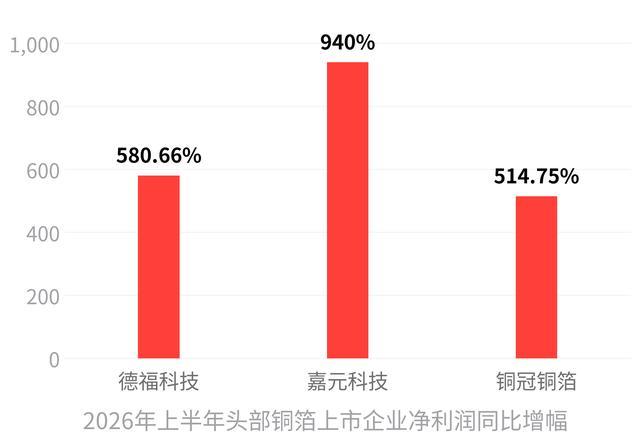
德福科技净利润2.63亿元,同比增长580.66%;嘉元科技净利润3.82亿元,同比增长940%;铜冠铜箔净利润2.15亿元,同比增长514.75% 。行业开工率从年初的88.56%一路攀升到二季度末的91%以上 。
东吴证券测算,2026年全球AI服务器专用HVLP铜箔需求达2.4万吨,同比增长260%,2027年将增至5万吨 。
需求端的逻辑是两层:一是AI算力基础设施对高端电子电路铜箔的拉动,HVLP、RTF这些产品供不应求;二是动力电池和储能对锂电铜箔的持续需求扩张。铜博科技上半年营收同比暴增88.8%,海亮股份铜箔业务收入同比增长137.18% ——景气度是真实的。
景气回来了,扩产就得上。海亮股份计划在摩洛哥和印尼建海外铜箔基地,德福科技拟募资28亿元投建5万吨高端AI铜箔项目,亨通股份拟募资36亿元投建5万吨高端铜箔产业园 。全行业都在抢窗口期,都需要钱。
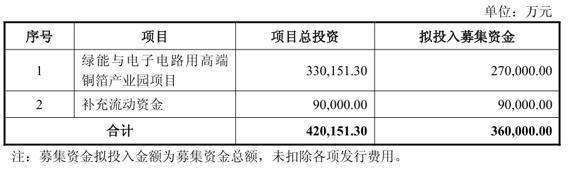
铜箔产业园项目募资投向明细页面
但A股的上市盈利要求,对铜箔这种强周期行业来说几乎是个“反周期”的悖论。行业景气时,盈利可能刚好够得上A股门槛;但企业真要扩产,往往是在盈利修复后的情绪高点,而A股审核看的是“稳定盈利”的长期记录。
铜箔企业2023-2024年普遍经历了亏损——华创新材、江铜铜箔都在这期间录得亏损 。即使2025年扭亏,A股主板的“标准一”净利润红线是1.2亿元,审核实操中3亿元以上才稳妥 。
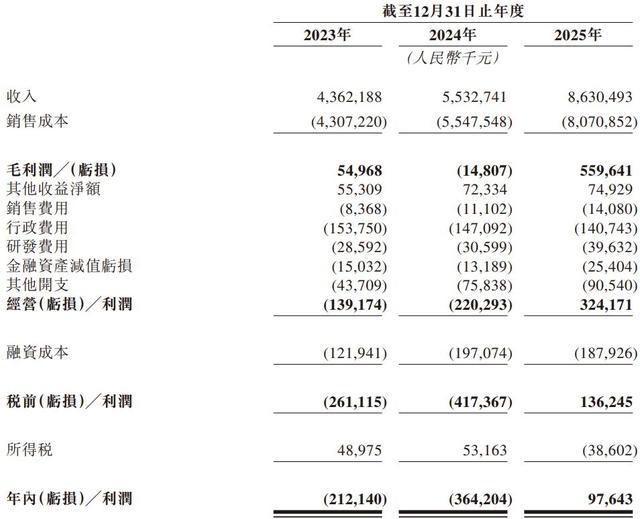
铜箔企业近年财务利润数据摘页
这四家里,只有海亮股份作为A股已上市公司能绕开这条线,其他三家在A股面前都绕不过去。
港股没有这个刚性约束。它看的是行业前景和企业的市场地位,而不是过去三年净利润是否稳定。业内人士在媒体采访中的表述很直接:“A股对企业盈利要求较为刚性,而港股对盈利的包容性更强,能够更好地适配铜箔行业的周期波动。”
港股正在成为铜箔扩产的“主融资通道”
这不是一次偶然的转向。把它放在更长的时间轴上看,规律更清晰。
2021年到2025年,国内铜箔企业上市目的地100%集中在A股——铜冠铜箔2022年创业板上市,德福科技、嘉元科技、诺德股份全部走A股路线,没有一家铜箔企业赴港上市或递表。2026年,四家头部企业同时转向港股,这是铜箔赛道首次出现上市地结构性切换。
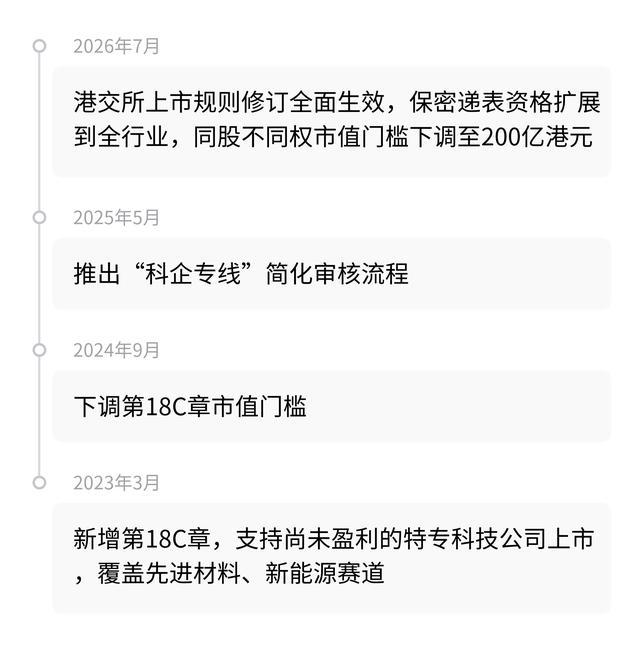
港交所的规则调整,恰好踩在了这个时间节点上。2023年3月,港交所新增第18C章,支持尚未盈利的特专科技公司上市,覆盖先进材料、新能源等铜箔所属赛道 。2024年9月,下调第18C章市值门槛。2025年5月,推出“科企专线”简化审核流程。
2026年7月,港交所上市规则修订全面生效,保密递表资格扩展到所有行业,同股不同权架构的市值门槛从400亿港元大幅下调至200亿港元 。
这套组合拳,针对的就是铜箔这类周期波动大、盈利不稳定但技术壁垒高、行业地位清晰的制造企业。2024年,紫金黄金、南山铝业等有色加工企业已经率先走了“A拆H”的路径——铜箔企业2026年的集体转向,是这条规律在同一条赛道上的重演。
同时,港股本身也在经历一轮A+H上市潮。Wind数据显示,今年已有33家A股公司赴港上市,累计募资2321.8亿港元 。铜箔企业扎堆赴港,是这波大潮里的一个细分赛道样本。
终局判断:港股窗口期不会无限敞开
四家企业的节奏,已经说明了一些问题。
铜博科技和海亮股份都是二次递表,华创新材从A股辅导终止到递表港交所不到三个月,有分析人士指出,江铜铜箔赴港上市“为高端铜箔产能扩建、前沿技术研发、海外市场拓展提供充足资金支撑” 。它们不是在“尝试”港股,是在“抢”港股。
海亮股份的印尼铜箔基地,是中国大陆第一个境外铜箔产能项目,上半年铜箔销量5772吨,盈利5285万元,已与全球TOP10动力电池客户中的5家建立合作 。铜冠铜箔的HVLP4产品已通过英伟达核心认证,切入全球高端算力供应链 。
铜博科技已向全球领先电池制造商发送固态及固液混合态电池新型负极集流体样品 。这些企业需要的不只是钱,还有对接海外新能源和AI产业链的资本接口——港股是离这个接口最近的地方。
但窗口期不会无限敞开。全球铜箔龙头龙电华鑫今年8月已经在纽交所上市,首日市值近19亿美元 。如果港股铜箔标的的稀缺性被稀释,后来的玩家拿到的估值溢价就会打折扣。先到的在窗口期里完成融资和产能扩张,后到的可能需要面对更紧的竞争格局。
四家铜箔企业扎堆赴港,本质上是一次“赛道景气修复+制度窗口打开”的共振。这套共振逻辑,在2024年紫金黄金、南山铝业的A拆H中已经预演过一次,2026年铜箔赛道只是接过了同一个剧本。