
新宙邦上半年利润大增,毛利率却连降六年,赴港上市能否顺利?

新宙邦二次递表港交所,这件事本身的信息量不大——8月28日递交更新版申请材料,中信证券和中金公司联席保荐,目前处于港交所受理后的初步审核阶段,还没有进入问询回复、上市聆讯这些后续环节。
但真正值得关注的是,这次递表能不能走通,取决于三个正在演变的关键变量,每一个都有明确的追踪信号。
第一道坎,"两高"项目的帽子怎么摘
中国证监会在4月17日对首次递表出具的补充材料要求里,已经明确提出了一个核心问题:新宙邦需要说明已建、在建及本次募投项目是否属于"高耗能""高排放"项目,并提供相关依据。
这不是新宙邦一家面临的问题——天华新能、华盛锂电、东恒新能源等锂电材料企业,在赴港备案环节都被问了同样的问题。
这个问询的底层逻辑是双碳政策背景下,监管对产能扩张合规性的系统性审查。新宙邦的海外产能布局相当激进,波兰二期要新增5万吨电解液产能,沙特项目计划建设20万吨碳酸酯溶剂生产线,国内还有宜昌、天津、南通等多个在建项目。
证监会的问询直指一个要害——这些项目有没有触碰过剩产能的红线,产业主管部门的审批程序是否完备。
判断这道坎能不能过的信号很明确:看证监会后续是否出具备案通知书。同行先例显示,袁记食品在收到补充材料要求后,从递表到拿到备案通知书只用了不到7个月。如果新宙邦能在2026年年底前拿到证监会备案,就说明"两高"合规性的解释被接受了。
如果迟迟没有进展,或者收到第二轮补充材料要求,那就说明监管对项目属性仍有疑虑。
第二道坎,毛利率连降六年怎么解释
2026年上半年,新宙邦营收同比增长75.66%,净利润同比翻倍,数据看起来很漂亮。但毛利率从2022年的32.04%一路下滑到2026年上半年的23.91%,累计跌了超过8个百分点,这个趋势已经持续了六年。
问题的关键在于,毛利率下滑的原因能不能被监管接受。公司给出的解释逻辑是结构性的——低毛利的电池化学品板块收入占比从不到七成上升到77.06%,这个板块毛利率只有15.32%,远低于有机氟化学品55.87%的水平,所以整体毛利率被摊薄了。
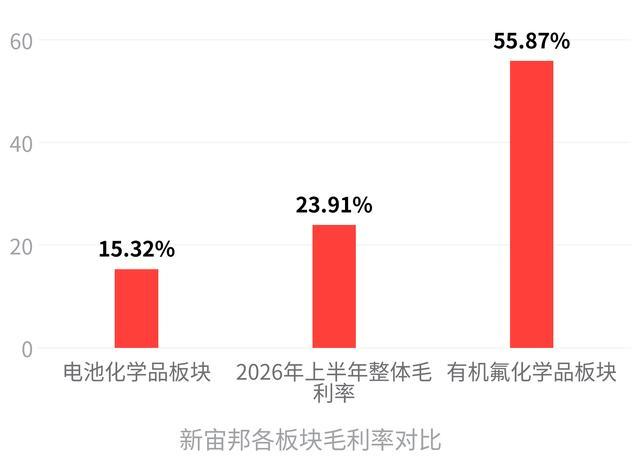
这个逻辑本身是合理的,但监管会追问两个延伸问题:一是电池化学品板块本身的毛利率能否稳定在15%以上,而不是继续下滑;二是合营企业石磊氟材料的投资收益对当期利润的贡献,这个盈利贡献的可持续性如何。
追踪这个变量的信号看两个:一是后续季度财报里电池化学品毛利率能否维持甚至回升,如果2026年下半年跌回15%以下,监管问询的压力会显著加大;二是公司是否在补充材料或投资者交流中,对石磊氟材料的经营稳定性给出更具体的说明。
第三道坎,同行的失败先例会不会传染
天赐材料2025年9月首次递表,2026年3月招股书自动失效,至今没有二次递表。核心原因是市场认购预期不足,公司选择暂不推进。昆仑新能源首次递表后也失效了一次,2026年8月才二次递表,其单一客户收入占比超过五成的问题始终没有解决。

港交所公示页面显示天赐材料上市申请相关状态
新宙邦和天赐材料的处境有共性,也有差异。共性在于,都面临海外项目落地速度与募资窗口的匹配问题。
差异在于,新宙邦在首次递表失效后不到一个月就完成了二次递表,推进节奏明显更积极;而且新宙邦2026年上半年业绩爆发,给了它一个相对有利的窗口期——营收74.55亿元,净利润逼近10亿元,几乎是翻倍增长。
但天赐材料的教训提醒一点:电解液行业赴港上市,最大的风险不是监管不给过,而是市场不买账。天赐材料是行业龙头,市值一度超千亿,照样因为认购预期不足选择暂缓。
新宙邦同样面临产能利用率偏低的问题——电子信息化学品板块产能利用率只有55.69%,在建产能还有7.7万吨。这些数据摆在国际投资者面前,会不会影响认购意愿,是一个和监管审批同样重要的变量。
当前来看,大概率能推进,但有条件
综合判断,我的看法是:新宙邦这次赴港上市大概率能推进到聆讯阶段,但最终能否挂牌,取决于两个条件的兑现。
第一个条件是证监会备案通过。这个条件达成的概率较高,因为"两高"问询是锂电材料行业的共性审查,并非新宙邦独有的障碍,近两年同赛道企业没有因此被否决的先例。只要公司能提供项目合规性依据,备案通过是大概率事件。
第二个条件是市场窗口配合。2026年上半年电解液行业景气度明显回暖,六氟磷酸锂均价从4.9万元/吨涨到18万元/吨,新宙邦的业绩也创了新高。如果这个景气度能维持到聆讯后的招股期,国际投资者的认购意愿会更积极。
但如果下半年电解液价格再次回落,或者天赐材料失效的先例让市场对电解液赛道的估值预期走低,新宙邦可能面临"审得过、发不出"的尴尬。
值得注意的一个利好是,港交所2026年8月21日的新政将上市申请有效期从6个月延长到12个月。这意味着新宙邦这次递表有整整一年的时间窗口,不用像以前那样在6个月内赶进度。更充裕的时间意味着更从容的窗口选择,也意味着更低的"被迫失效"风险。
如果你要追踪这件事的后续演变,建议盯住三个信号:第一,证监会是否在2026年内出具备案通知书,这是启动港交所聆讯的前置条件;第二,2026年三季度财报里毛利率和财务费用的变化,这决定了监管问询的力度;第三,港交所后续是否发出正式问询函,以及公司回复的周期——如果36个营业日内能拿到意见函并顺利回复,说明推进节奏正常;如果超过这个时间没有动静,就要警惕了。