
中科创星天使轮融资接续率64.56%,超均值近25个百分点,凭什么?

中科创星并不是靠运气撞上了风口。一家早期VC,天使轮项目后续能拿到下一轮钱的比例高达64.56%,而同期市场均值只有39.83%——高出近25个百分点。从天使轮到A轮的平均周期是18.39个月,比市场平均的27.89个月快出9.5个月。
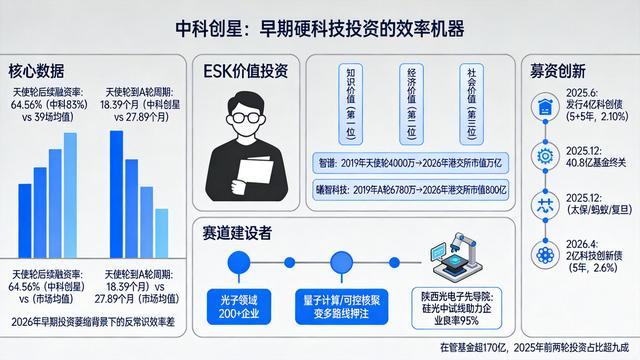
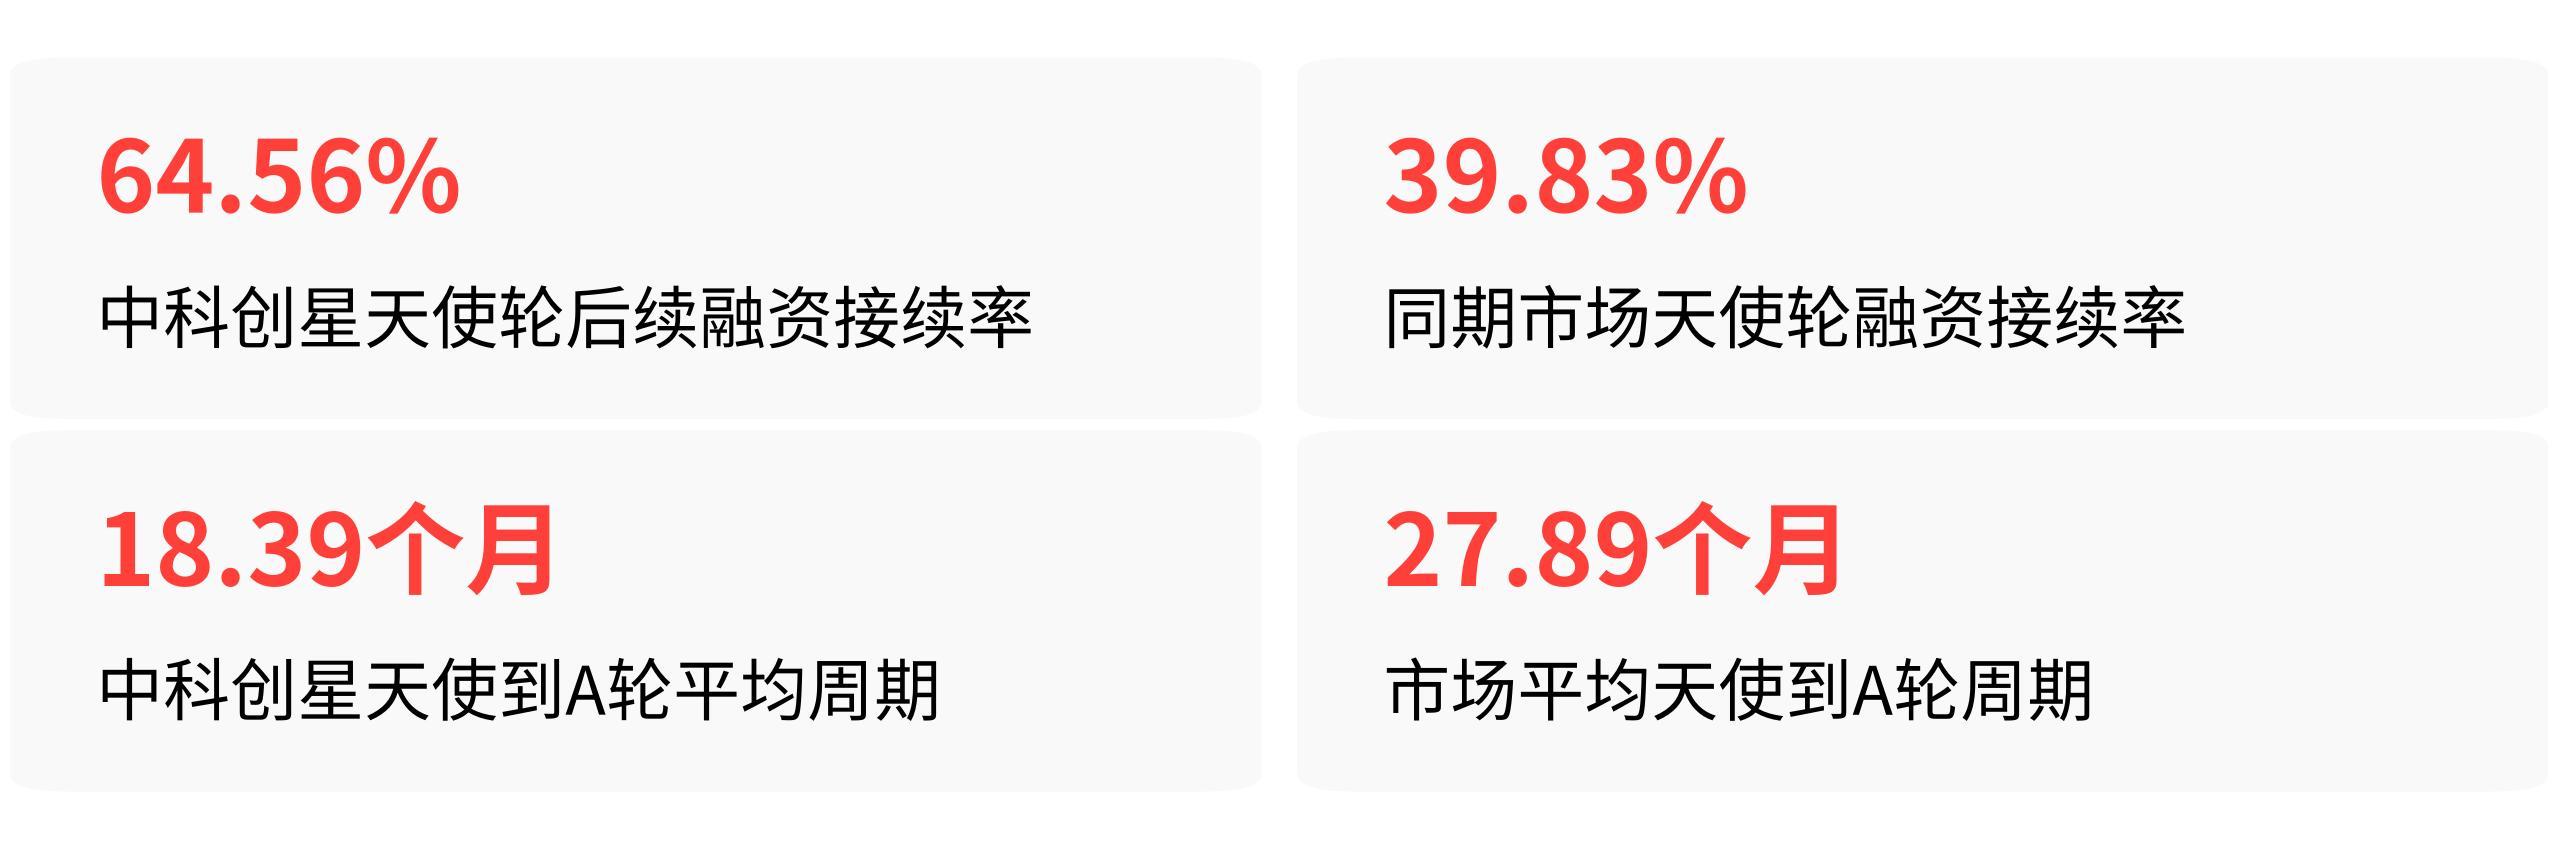
这两组数据意味着,它的被投企业不仅更容易活下来,而且融资节奏明显更快,这在2026年早期投资整体萎缩的背景下,是一个反常识的效率差。
但问题在于,这套远超市场均值的成功率是怎么跑出来的?答案藏在中科创星自己提出的ESK价值投资理念里——这不是一个品牌口号,而是它重构早期投资决策和投后管理体系的底层操作系统。
ESK不是情怀,是风险对冲工具
ESK(Economic、Social、Knowledge,经济、社会、知识)的核心,是把知识价值放在投资决策的第一位,其次才是经济价值和社会价值。这在传统VC的逻辑里是反的——大多数机构先算财务回报,技术壁垒只是加分项。
但这种排序对早期硬科技投资来说,恰恰是更精准的风险定价。硬科技天使轮最大的风险不是技术本身,而是商业化路径的不确定性。中科创星在2019年投资智谱时,大模型还处于极早期的技术探索阶段,应用场景不明确,按传统VC的财务模型根本过不了会。
但ESK的逻辑是:如果一项技术的知识价值足够大——它解决的是底层技术突破,一旦成功,经济价值和社会价值会被自然释放。基于这个判断,中科创星投了4000万元天使轮,成为智谱最早的投资方。2026年1月,智谱登陆港交所,市值一度突破万亿港元。
这不是孤例。曦智科技的创始人沈亦晨,2017年在《自然·光子》杂志发了一篇关于集成光子计算的封面论文,提出用光路做深度学习计算。
中科创星创始合伙人米磊看到这篇论文后,立刻安排团队联系沈亦晨,2019年成为曦智科技A轮融资最早敲定的投资方,两轮共计投入约6780万元,持有上市前3.34%的股权。2026年4月28日,曦智科技在港交所上市,开盘暴涨380%,市值约800亿港元。
ESK的作用不是让投资更“高尚”,而是让决策更早。传统VC要等商业化信号出现才敢出手,中科创星用知识价值做前置判断,在技术路线尚未收敛的阶段就进入,拿到的是更低的估值和更长的观察窗口。
这解释了为什么它的天使轮项目后续融资接续率能达到64.56%——它投的不是“可能成功”的项目,而是“知识价值足够大、值得押注”的项目,而这类项目一旦技术突破,后续资本会主动跟进。
赛道建设者的打法,用生态降低单点失败率
中科创星另一个反常识的操作是,它不追求精准狙击单个独角兽,而是把整个赛道上下游投出一个生态。在光子领域,它已投资超过200家上下游企业,覆盖光基础设施的各个环节。
在量子计算、可控核聚变等前沿领域,也是同样的逻辑——把赛道上最有可能性的几个技术路线都押注一遍。
这本质上是CVC(企业风险投资)的打法,但中科创星服务的不是某个现有产业巨头,而是“未来产业的CVC”。它的操作方式是:先通过研究确定一个技术方向(比如光子芯片),然后在产业链上同时布局材料、器件、系统、应用,再用中试平台和投后服务把被投企业串联起来。
举个例子,中科创星联合发起设立了陕西光电子先导院,建了硅光中试线,专门为被投的硅光企业提供流片、小批量量产和工艺研发服务。2018年,在它的帮助下,一家被投企业顺利实现规模生产,良率达到95%以上,成为全球首家能量产工业级半极性氮化镓材料的企业。
这种打法直接降低了两类风险。
一是技术路线风险——前沿赛道技术路线不确定,押注多个路线能确保至少有一个跑出来;二是投后失败率——中试平台、产业链资源、客户对接这些投后服务,让被投企业(尤其是科学家创业团队)不需要自己从零搭建产线、找客户,把“技术突破”到“产品落地”的鸿沟填平了一大截。
这也是为什么中科创星的天使轮项目能在18.39个月内推进到A轮——投后体系把很多早期项目最耗时间的环节提前解决了。
募资端的创新,解决了“长周期等不起”的问题
硬科技早期投资最大的结构性矛盾是:技术成长需要十年以上的周期,但传统VC基金的存续期通常只有7到10年,LP等不起。
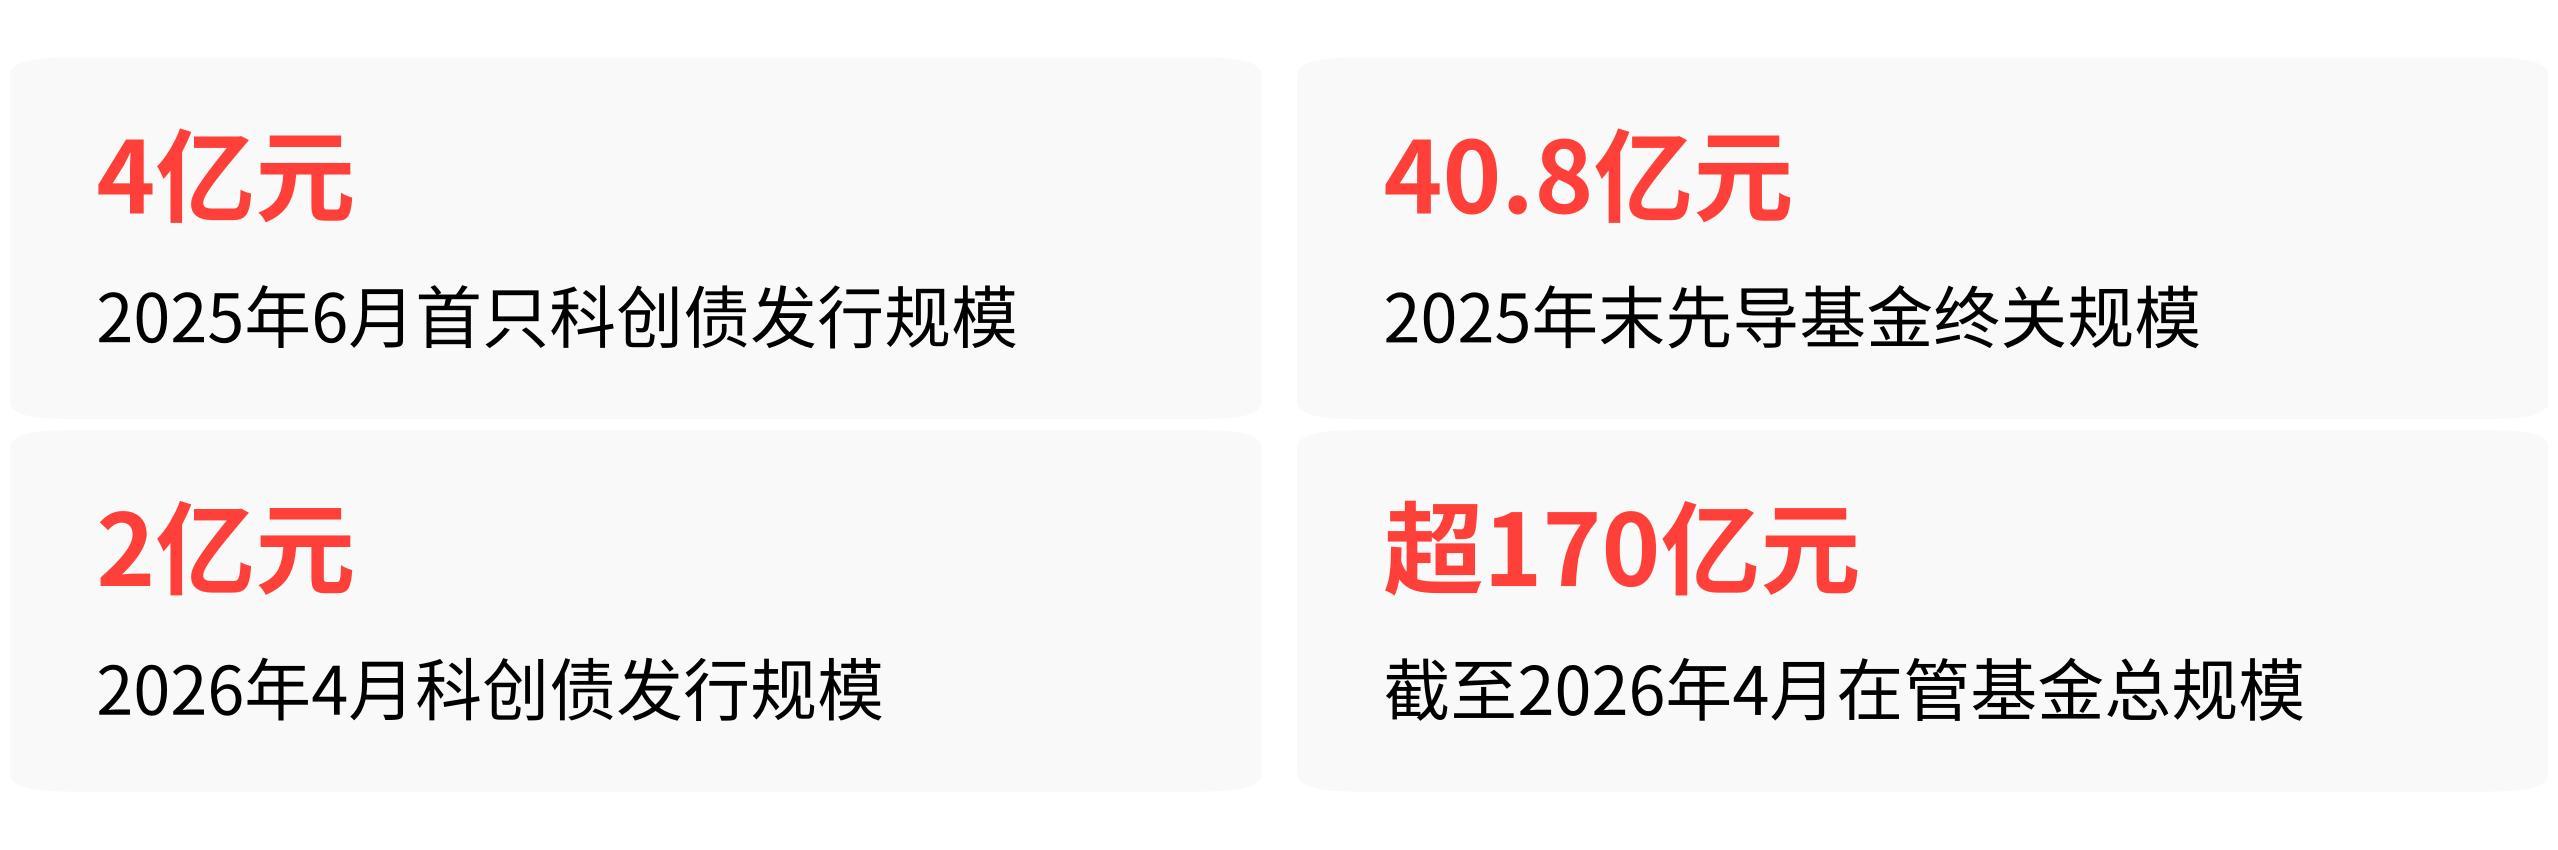
中科创星的办法是直接在募资端做创新。2025年6月,它成为国内首家成功发行科创债的民营创投机构,在银行间债券市场发行了4亿元科创债,期限5+5年,票面利率2.10%。
2025年12月,旗下先导创业投资基金完成终关募集,规模达40.8亿元,LP名单包括太保资本长航母基金、蚂蚁集团、复旦科创母基金等。2026年4月,它又在上交所发行了2亿元科技创新公司债券,票面利率2.6%,期限5年。
科创债的意义在于,它用2%左右的低息资金替代了GP自有资金出资的压力,同时把债券期限拉长到5年甚至10年,匹配了硬科技企业的成长周期。
这在传统VC是做不到的——GP通常要自己掏1.2亿到2亿做基金出资,管理费覆盖运营成本后压力巨大,而科创债让中科创星可以用更低的资金成本、更长的耐心去持有早期项目。
截至2026年4月,中科创星在管基金累计规模超过170亿元,2025年全年新募基金超40亿元。这些资金最终都流向了一个方向:天使轮和种子轮。2025年(截至11月底),中科创星完成了88笔投资,其中前两轮项目占比超过九成。
这套模型的终点是什么
中科创星的效率优势,本质上是把早期硬科技投资的三个核心难题——什么时候投、投什么、投后怎么管——用一套系统性的方法解决了。
ESK解决了“什么时候投”的问题(知识价值优先,敢于在极早期介入);赛道建设式布局解决了“投什么”的问题(基于技术路线推演,全产业链押注);全链条孵化体系和科创债解决了“投后怎么管”的问题(用中试平台、投后服务和长周期资金降低失败率)。
这套模型跑出来的数据是:天使轮项目后续融资接续率64.56%,比市场均值高24.73个百分点;天使轮到A轮周期18.39个月,比市场均值快9.5个月。2026年上半年,中科创星连续收获智谱、长光辰芯、曦智科技、驭势科技、中科闻歌5个IPO。
中科创星并不是靠比别人更会选项目,而是造了一台“早期硬科技投资的效率机器”——ESK是决策引擎,全产业链布局是跑道,投后体系是加速器。这台机器的终点,是把硬科技天使轮从“赌概率”变成“算概率”。