化妆品撑起六成收入,绽妍生物还需要完成第二次「转身」

2026年上半年,绽妍生物的资本化进程接连跨过重要节点。
今年1月,公司启动北交所上市辅导;6月完成辅导验收,随后IPO申报正式获北交所受理。进入审核阶段后,绽妍生物最新披露的半年报,也成为观察其经营成色的一份新样本。
财报显示,2026年上半年,公司实现营业收入4.38亿元,同比增长15.35%;归母净利润5146.05万元,同比增长2.58%;扣非归母净利润4442.03万元,同比增长18.66%;综合毛利率由72.49%升至74.57%。
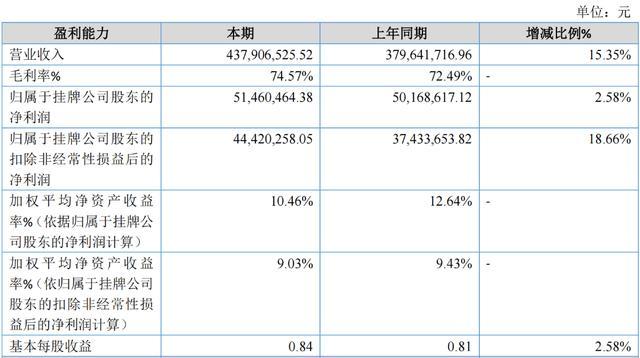
主要会计数据和财务指标,截图自半年报
营收、扣非净利润和毛利率均在增长,说明绽妍生物的主营业务仍具韧性。但销售费用率突破55%、研发费用率降至1.66%,也让这份增长多了一层压力。
这份半年报的主线由此变得清晰:化妆品已经取代医用敷料,绽妍生物完成了业务结构上的第一次转身;接下来,公司还要完成增长方式上的第二次转身,让产品和技术承担更多增长任务。
化妆品接棒,第一次「转身」已经完成
绽妍生物早期的成长,与医用敷料市场的兴起密切相关。
依托医院、药房等专业渠道,公司在皮肤修护领域建立起专业认知,并抓住「械字号面膜」带来的市场机会。医学背景和院线积累,也成为绽妍区别于一般护肤品牌的重要优势。
随着监管逐渐规范、微商渠道影响力减弱,以及医用敷料市场增速放缓,绽妍生物开始把经营重心转向化妆品。
2025年,这场业务调整越过关键节点。当年,公司化妆品业务收入达到4.01亿元,同比增长82.08%,首次超过医疗器械。
今年上半年,化妆品业务继续放量,实现收入2.68亿元,同比增长36.48%,占总营收约61.1%;医疗器械业务收入为1.68亿元,同比下降6.68%,占比回落至约38.3%。
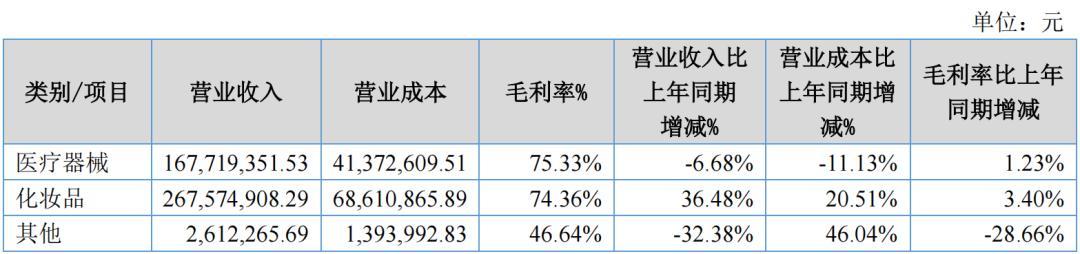
绽妍生物2026年上半年营收,按产品分类分析,截图自半年报
按照收入增量计算,化妆品业务上半年增加约7150万元,而公司整体收入仅增加约5826万元。这意味着,化妆品贡献了全部新增收入,还填补了医疗器械业务下滑留下的缺口。
更值得关注的是,化妆品业务毛利率达到74.36%,同比提高3.40个百分点,与医疗器械75.33%的毛利率已十分接近。绽妍生物由此获得了一个增长更快、毛利率也不低的新主业。
从医用敷料走向大众功效护肤,绽妍生物的第一次「转身」称得上顺利。但进入更大的消费市场,也意味着公司需要面对更直接的品牌竞争和更昂贵的流量,这正是第二次转身的起点。
收入跑起来后,增长成本浮出水面
2026年上半年,绽妍生物销售费用达到2.41亿元,同比增长21.85%,高于营收增速;销售费用率由52.20%进一步升至55.15%。
其中,市场费用达到2.09亿元,占销售费用的86.7%,约占总营收的47.8%。换算下来,公司每实现1元收入,就有接近0.48元投入市场推广。
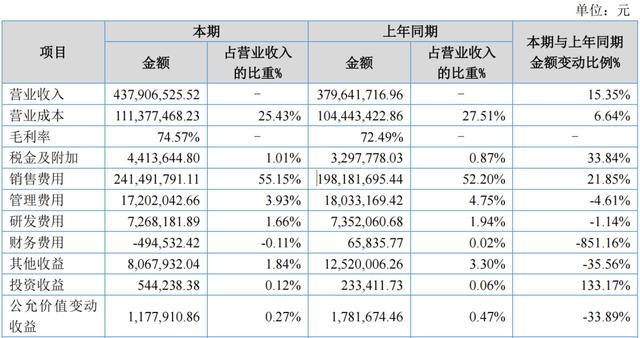
截图自半年报
这样的投入与渠道变化直接相关。从医院、药房进入天猫、抖音和快手后,绽妍生物需要通过直播、达人合作、内容种草等方式争夺消费者注意力。化妆品业务能够快速起量,营销投入发挥了重要作用。
问题在于,这笔投入仍在变重。
2023年至2025年,公司销售费用率分别为37.91%、46.25%和52.72%,今年上半年又升至55.15%。随着收入规模扩大,销售费用占比尚未出现回落。
高销售费用也削弱了毛利率提升带来的利润空间。上半年,公司综合毛利率提高2.08个百分点,净利率却由13.21%降至11.75%,归母净利润仅增长2.58%。
当然,归母净利润增速较低,还受到政府补助减少的影响。报告期内,公司其他收益同比下降35.56%。剔除非经常性损益后,扣非归母净利润实际增长18.66%,扣非净利率也小幅提升。因此,绽妍生物的主营盈利能力并未出现明显恶化。
但销售费用率连续数年上升,说明公司的化妆品增长仍带有较强的投放驱动特征。
品牌走向大众市场,需要支付消费者教育成本。只是当化妆品已经成为第一大业务,前期投放能否沉淀为品牌心智和用户复购,便成为更重要的考题。否则,超过74%的毛利率很难充分转化为利润。
绽妍生物第二次「转身」的难点,正藏在这里:让增长逐步摆脱对新增流量的高度依赖。
贻贝粘蛋白提供解题线索,
研发投入却在变轻
要降低对流量的依赖,绽妍生物需要依靠更有辨识度的产品,而重组贻贝粘蛋白是其手中最重要的一张牌。
相比竞争日益拥挤的重组胶原蛋白,贻贝粘蛋白在护肤领域仍属相对小众的成分,具有湿态黏附、皮肤修护等特点,与公司的专业修护定位较为契合。
目前,绽妍生物已完成相关化妆品新原料备案,取得多项发明专利,并牵头起草《敷料用重组贻贝粘蛋白》团体标准。通过合成生物学和基因工程技术,公司还将关键活性成分多巴的含量提升至天然原料的19倍,原料纯度达到95%。
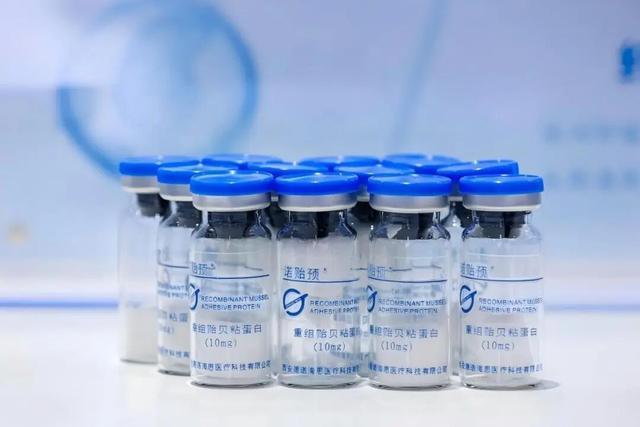
从上游原料延伸至医疗器械和护肤品,绽妍生物已经形成一定的技术基础,也借此在同质化竞争中获得了差异化标签。
不过,与技术定位相比,公司的研发投入仍显偏低。
今年上半年,绽妍生物研发费用为726.82万元,同比下降1.14%;研发费用率由1.94%降至1.66%。同期,市场费用约为研发费用的28.8倍。2023年至2025年,公司研发费用率也已由3.09%降至2.03%。
研发费用无法概括企业的全部技术能力,专利、原料备案、功效验证和产业化水平同样具有价值。但对于一家将合成生物学作为核心竞争力的企业来说,研发投入占比持续下降,仍会削弱技术叙事的说服力。
更关键的是技术转化。消费者对贻贝粘蛋白的认知远不及玻尿酸、胶原蛋白成熟,公司需要通过更多有影响力的产品,把专业优势转化为可感知的功效、用户复购和品牌溢价。
一旦技术能够带动产品增长,它也将成为绽妍生物完成第二次「转身」的重要支点。
IPO补上产能,
增长闭环仍要靠经营完成
公开申报信息显示,绽妍生物此次计划募集资金3.8亿元,其中约3.24亿元用于合成生物产业园生产建设项目,5581.66万元用于研发中心建设项目。
超过八成募集资金投向生产建设,说明公司正在为更大的业务规模储备产能。半年报显示,其在建工程已由年初的289.71万元增至1666.90万元,产业园建设正在推进。
随着化妆品业务放量,提高自主生产比例有助于加强质量控制和供应链管理,也有利于推动重组贻贝粘蛋白的规模化应用。
从财务状况看,绽妍生物也具备扩张基础。截至6月底,公司货币资金、交易性金融资产及以定期存款为主的其他流动资产合计约3.90亿元,合并资产负债率仅为17.93%;上半年经营活动现金流净额达到4787.84万元,整体资金状况较为稳健。
因此,此次IPO承担的是扩张任务。新增资金能够帮助绽妍生物建设产业园和研发中心,却无法直接提高用户复购或降低获客成本。
尤其在医疗器械业务仍然下滑的情况下,新增产能将更多依靠化妆品消化。公司能否推出更多具有竞争力的产品,能否让技术优势带来更稳定的消费需求,将决定募投项目的使用效率。
整体来看,绽妍生物已经通过化妆品完成了第一次「转身」。收入结构得到重塑,新的增长支柱也已形成。
第二次「转身」则更考验耐力。它要求公司把重组贻贝粘蛋白做成产品资产,把营销投入沉淀为用户资产,再让规模增长带来销售费用率的逐步下降。
IPO可以为这场「转身」提供资金和产能,但最终结果仍要由产品、技术与经营效率共同决定。化妆品让绽妍生物获得了更大的想象空间,能否把这份想象变成更扎实的利润,将决定其登陆资本市场后的真正成色。