新富科技:带问号过会半年仍未注册,高卖低买关联交易毛利49.52%

新富科技,安徽一家做新能源汽车热管理零部件的公司。
新富科技的产品,是电池液冷管、电池液冷板、电控系统散热器,装在动力电池和电控系统上,负责给发热的电池和芯片降温。这行踩在新能源汽车的风口上,公司客户名单里摆着宁德时代这些大厂。实控人叫潘一新,通过创新壹号、贰号、叁号、肆号这几个持股平台,间接控制公司 61.83% 的股份。中信证券保荐。
新富科技已经走到上市委门口,而且是"过了"的那一种。2025 年 6 月 19 日受理,7 月 15 日第一轮问询,9 月 30 日因财报到期中止审核、10 月 22 日恢复,11 月 28 日第二轮问询,2026 年 2 月 3 日,北交所上市委给出结论:符合发行条件、上市条件和信息披露要求。虽然已过会,新富科技却一直卡在"提交注册"这一步,半年多没动静。值得注意的是,上市委审议会议通过它时,还追问了两个问题:一个是业绩真实性,一个是关联交易。
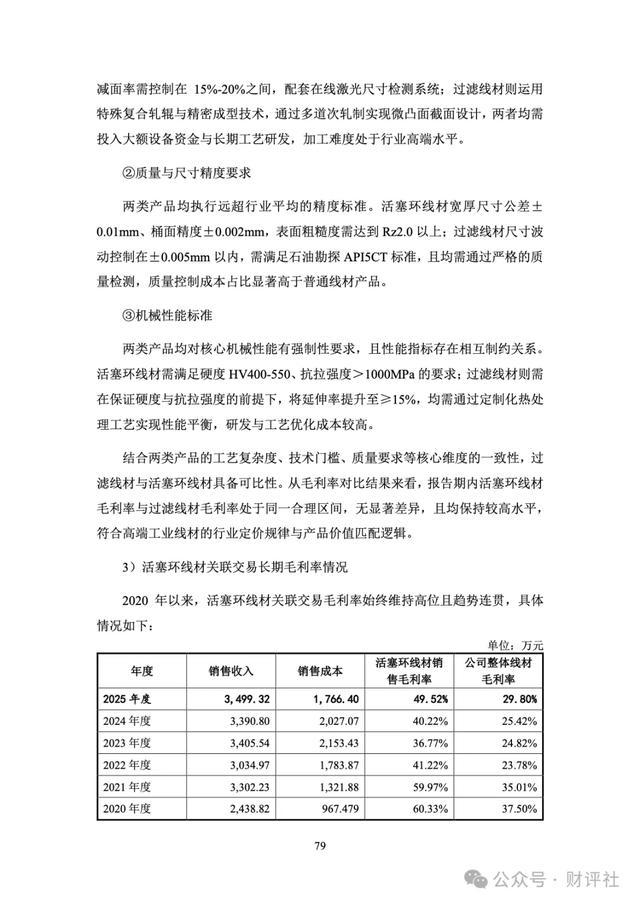
先看新富科技被问得最狠的关联交易。新富科技向一家叫帝伯格茨活塞环的关联方,卖活塞环线材。报告期内,这笔销售的毛利率是 36.77%、40.22%、49.52%,一路爬到 2025 年的 49.52%;而公司整体线材的毛利率,同期只有24.38%、25.42%、29.80%。也就是说,卖给关联方的线材,毛利率是卖给别人的近两倍,2025 年一年就卖了 3,499.32 万元。反过来,公司向关联方安帝精机采购设备、向环丰物流采购运输服务,价格又低于外部比价。
高价卖给关联方、低价向关联方买,这一进一出,监管在第二轮问询里问得直白:是否存在关联方配合虚增业绩、利益输送或代垫成本费用的情况。
关联交易的盘子还不小。报告期内,关联采购金额从 4,263.69 万涨到 9,437.51 万,关联销售金额从 3,534.43 万到 4,001.12 万。更早的 2022 年,公司花了 11,300 万元,向实控人潘一新控制的企业买下大连环新 100% 股权,上市委在会上专门追问这笔收购"是否存在利益输送"。而环新集团在 2022 年,还替公司代发工资、奖金、社保,涉及金额 96.03 万元。这些关联方,潘一新用"帝伯格茨"这个招牌,串起了一堆活塞环、缸套、汽车零部件企业,形成了一张购销网络。
再看新富科技的主业成色:毛利率在断崖。
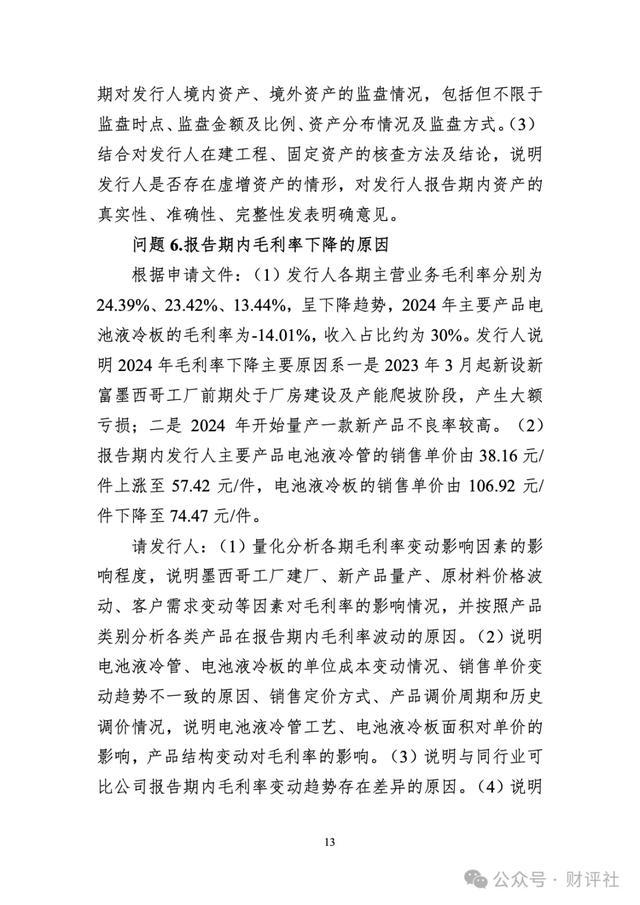
报告期综合毛利率 25.86%、25.37%、15.94%,2024 年一年掉了近十个百分点。拆到产品上更难看:主营业务毛利率从 24.39% 一路掉到 13.44%;最核心的电池液冷板,2024 年毛利率是 -14.01%,而这个产品收入占比约三成。也就是说,新富科技卖得最多的核心产品之一,是在亏本卖。液冷板的单价,从 106.92 元一件跌到 74.47 元一件,跌了三成。墨西哥工厂的受托加工业务,2024 年毛利率 -26.47%,电控散热器毛利率掉到 1.25%。
主业赚不到钱,利润是怎么撑起来的?答案是:靠亏损抵税。
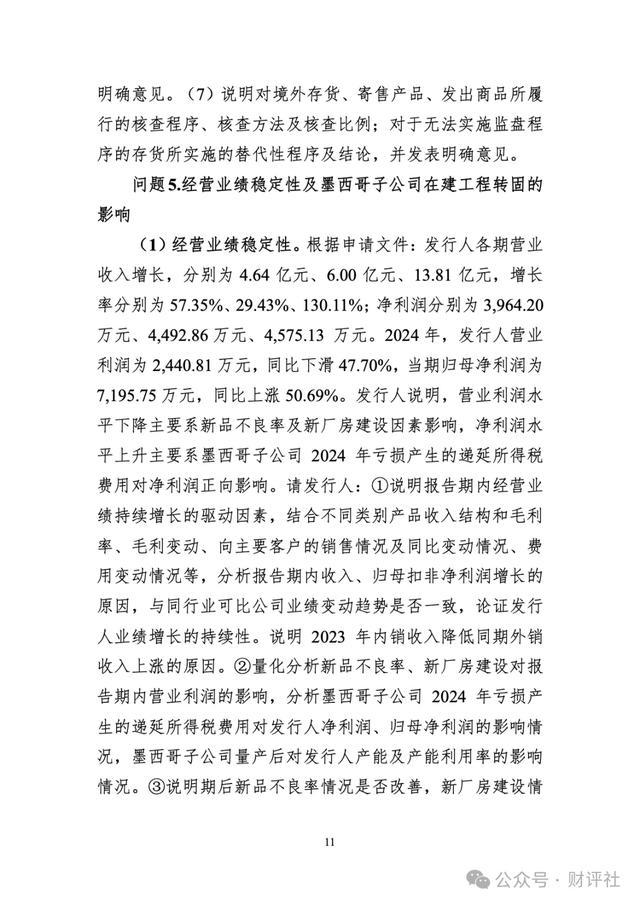
2024 年,新富科技的营业利润是 2,440.81 万元,同比下滑 47.70%;但归母净利润却高达 7,195.75 万元,同比上涨 50.69%。营业利润腰斩,净利润反而涨一半,这个剪刀差从哪来?公司自己说明,主要来自墨西哥子公司 2024 年亏损产生的递延所得税费用,对净利润的正向影响。拆开看,2024 年公司的所得税费用是 -2,096.72 万元,是负的,递延所得税费用 -4,176.40 万元。简单说,墨西哥工厂亏了钱,形成的亏损抵掉了所得税,这一"抵",把净利润给垫高了。一家靠主业亏损的子公司来"贡献"利润的公司,利润的成色,是要打个问号的。
此外,客户集中这边,前五大客户收入占比 77.92%、84.84%、90.08%,其中对 T 公司一家就超过 50%,境外收入占比也从 17.86% 一路涨到 59.27%。应收账款从 1.39 亿涨到 2.95 亿,存货从 8,029.56 万涨到 22,248.46 万。
新富科技卖废料计入其他业务收入,但对应其他业务成本是零,等于废料白赚,监管要求模拟测算废料计成本后对毛利率的影响。
公司账上货币资金 2.58 亿,却还要从募资里拿出 5,400 万补流,而募投项目对应的产能,2025 年上半年液冷管、液冷板的产能利用率已经降到 85.63% 和 80.70%,比 2024 年各降了 7.61 和 4.16 个百分点,产能吃不饱还要募资扩产。
资产负债率最高到过 89.70%,速动比率、流动比率长期低于 1,2025 年一季度经营活动现金流是 -6,636.60 万元,流动性一直是绷着的。
还有实控人认定也有个尾巴:赛富环新持股 18.74%,是第二大股东,潘一新担任其执行合伙人赛富企管的董事长,但新富科技没把赛富环新认定为实控人控制的企业,第一轮问询就追着这个不放。
两轮问询加起来,从实控人认定、关联交易、毛利率、业绩真实性,一路问到废料核算、募投必要性。第二轮问询 2025 年 11 月 28 日发下来,四个大问题里,关联交易和废料成本被单独拎出来。上市委 2026 年 2 月 3 日过会当天,还在追问业绩真实性和关联交易利益输送。
新富科技踩在新能源风口上的液冷板厂,主业毛利率断崖、核心产品亏本卖,靠关联方高价买线材、靠墨西哥工厂的亏损抵税来撑利润;上市委带着业绩真实性和关联交易这两个问号让它过了会,它却在"提交注册"这一步停了半年。它要说服市场的,不只是"我符合上市条件",而是"这 49.52% 的关联交易毛利率是真的、这靠抵税撑起来的利润是实的、这断崖的主业止得住"。
至少从上市委会上那两个追问看,问号还悬着。