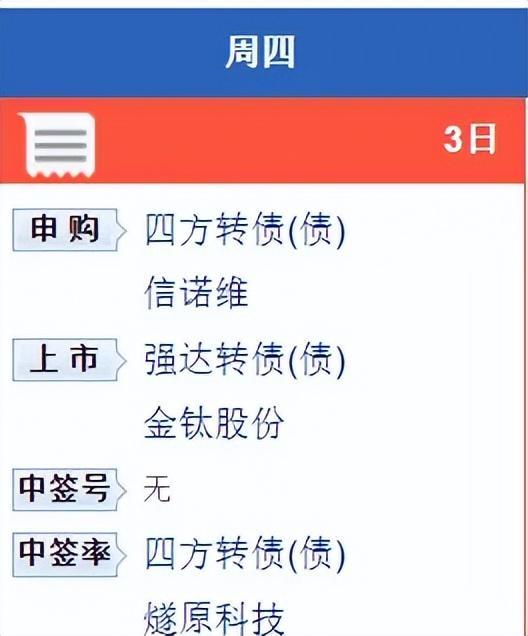
信诺维:一家靠“卖专利”盈利的创新药公司,今天申购了

今天的科创板申购主角,是一家有点特别的创新药公司——信诺维。
说它特别,是因为它还没有一款产品正式上市卖钱,却靠着把管线授权给海外大厂,硬生生实现了单年盈利。今天我们就把这家公司的底细细捋一遍,尽量给大家说个明白。
一、发行基础信息
本次发行价定在27.60元/股,按发行后总股本计算,发行总市值约120.19亿元。对应的发行市盈率,扣非后是52.71倍;而当前医药制造业的行业平均市盈率只有28.24倍,估值溢价很明显。
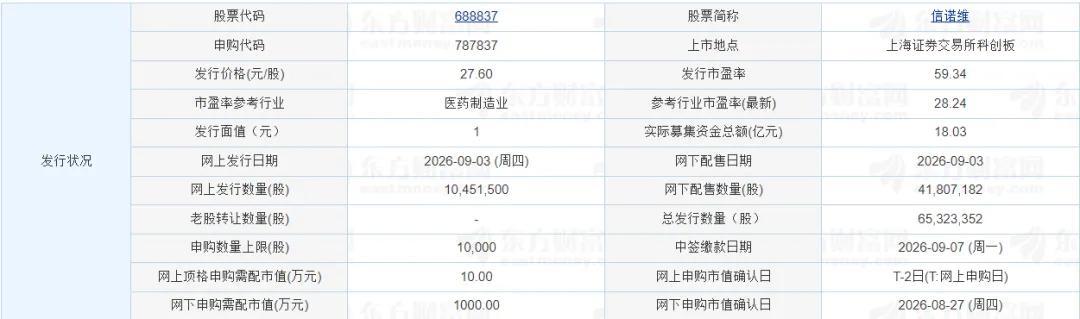
首日实际能在市场上自由交易的筹码,主要是网上发行的全部股份,加上网下发行中90%无限售的部分,粗算下来首日流通市值大约13亿元左右,盘子不算大。
顶格申购的话,单一账户上限是1万股,对应需要的沪市市值是10万元。科创板一签是500股,中签的话需要缴款13800元。如果上市后首日涨100%,一签赚1.38万;涨250%的话,一签能赚3.45万。
附上一个最近打新收益一览图供参考
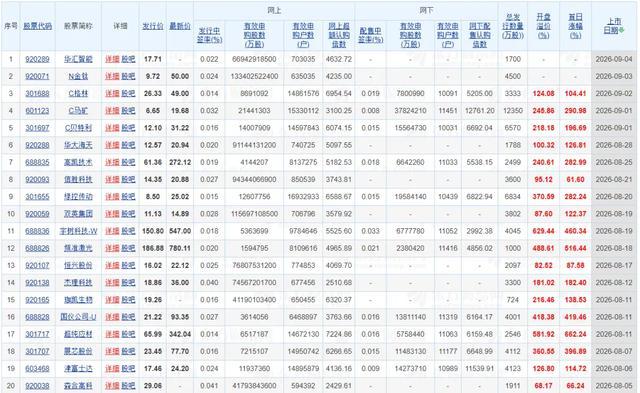
网上中签率参考近期同体量科创板新股的水平,大概在万分之三到万分之五这个区间。
二、公司到底是干啥的
信诺维是一家专注于抗肿瘤和抗感染领域的创新药公司,走的是“自研+BD出海”的路子。
它家最拿得出手的亮点有两个。
第一个是管线含金量不低。4个核心产品拿到了CDE的突破性治疗药物认定,3个拿到了FDA快速通道资格。比如抗感染的注射用亚胺西福,针对的是耐药革兰阴性菌,这是临床上很大的未满足需求,预计今年就能获批上市。抗肿瘤的几个产品,覆盖胰腺癌、胃癌、前列腺癌这些大癌种,都是临床上缺好药的领域。
第二个是BD能力已经被验证。2025年公司把一款抗肿瘤药的海外权益授权给了日本安斯泰来,首付款就有9亿多人民币,后面还有十几亿美元的里程碑款和销售分成。能被国际大厂真金白银买单,说明它的管线在全球范围内是有竞争力的,不是自嗨型研发。
三、赚不赚钱?赚的是不是真钱
先给结论:2025年账面上盈利了,但不是靠卖药赚的;日常经营还是烧钱状态。
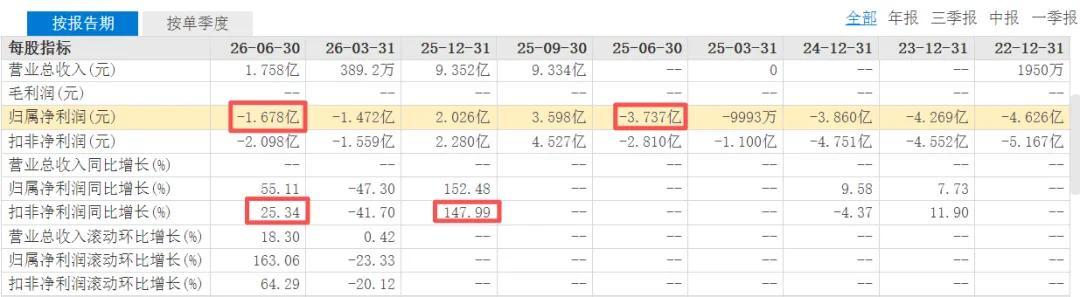
看数据:2025年公司营收9.27亿元,归母净利润2.03亿元。这9亿多营收里,绝大多数就是前面说的安斯泰来那笔授权首付款。扣掉这笔一次性收入,公司主营业务其实还是亏损的。2026年上半年,公司营收1.76亿元,归母净亏损1.68亿元,这才是它现阶段的常态——每年研发投入5个亿左右,持续烧钱推进临床。
那赚的是不是真钱呢?从现金流看,2025年经营活动现金流是正的,因为BD首付款实打实到账了。截至2025年底,公司账上货币资金加理财有8.18亿元,2026年中大概还有8.5亿元。简单算一下,按每年烧5亿的速度,现有家底够撑一年多,暂时没有断粮的风险。
四、行业前景怎么看
创新药这个赛道,长期逻辑是很硬的。国内老龄化带来的临床需求持续增长,国产替代和出海是两大主线。南京证券等机构的研报也提到,信诺维这种“自研+BD双轮驱动”的模式,在当前环境下比较有优势——既能靠自研产品拿下国内市场,又能靠海外授权回笼资金反哺研发,抗风险能力比纯烧钱的公司强。
当然也要客观说,创新药投资的不确定性本来就高。临床失败、获批不及预期、竞品降价,任何一个环节出问题,都会影响估值。信诺维的核心产品接下来2-3年会陆续揭晓临床数据和获批结果,那才是真正考验公司成色的时候。