
【打新必读】信诺维估值分析,创新药(科创板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
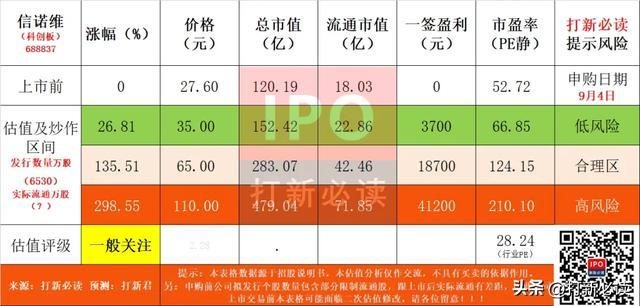
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
信诺维(688837):公司是一家聚焦于全球范围内重大未满足临床需求,以疾病为导向,致力于将创新转化为临床价值,为患者提供疾病领域内最佳治疗药物的创新药公司。发行人已形成“1(NDA)+3(III期)+N”的创新药管线梯队,并通过全球BD9授权或转让初步实现了创新反哺研发。
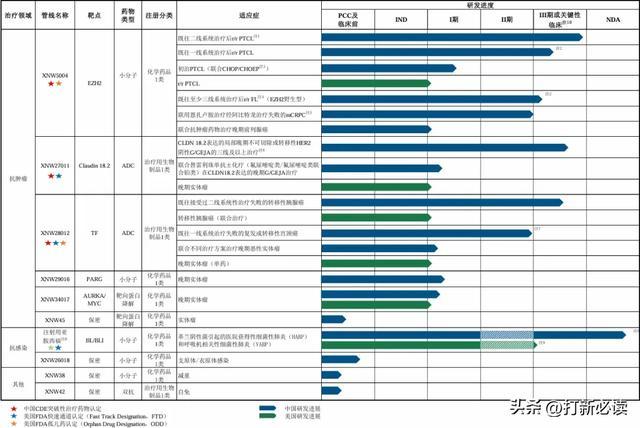
截至本招股说明书签署日,发行人针对抗肿瘤、抗感染等多个市场空间广阔的重大疾病领域,开发了 10 款主要在研药品管线,其中:(1)抗肿瘤领域的 XNW5004(EZH2 抑制剂)、XNW27011(Claudin 18.2 靶向 ADC)以及XNW28012(TF 靶向 ADC)均处于 III 期或关键性临床研究阶段,上述药物均展现出优异的临床疗效,可以为胰腺癌、胃癌、前列腺癌、外周 T 细胞淋巴瘤等重大疾病领域提供“从无到有”或“从有到优”的治疗手段,上述在研管线均已获得中国国家药品监督管理局药品审评中心(CDE)的突破性治疗药物认定,且 XNW27011 以及 XNW28012 已获得美国食品药品监督管理局(FDA)的快速通道认定(Fast Track Designation,FTD),XNW5004、XNW28012 已获得美国FDA的孤儿药认定(Orphan Drug Designation,ODD);(2)抗感染领域的注射用亚胺西福(由公司自主研发的新型 β-内酰胺酶抑制剂福诺巴坦(XNW4107)与亚胺培南、西司他丁钠组成的复方制剂)用于治疗革兰阴性菌引起的医院获得性细菌性肺炎(HABP)和呼吸机相关性细菌性肺炎(VABP)的药品上市许可申请(NDA)已获得受理,预计2026年可实现获批上市,将助力解决国内革兰阴性菌抗生素耐药困境,注射用亚胺西福已获得美国FDA的合格感染疾病产品认证(Qualified Infectious Drug Product,QIDP)以及快速通道认定(FTD)。除上述进入NDA和临床后期的管线外,公司尚有多个具有差异化机制和较高临床价值的早期管线处于稳步有序推进中。
公司产品与核心竞争力
信诺维聚焦抗肿瘤、抗感染等重大疾病领域,已开发10款主要在研创新药管线,形成 “1(NDA)+3(III期)+N” 的创新药管线梯队。
1:抗感染领域——注射用亚胺西福(NDA受理,预计2026年上市) 注射用亚胺西福是公司首款有望上市的产品,由公司自主研发的新型β-内酰胺酶抑制剂福诺巴坦(XNW4107)与亚胺培南、西司他丁钠组成的复方制剂。该药物抗菌谱广,可有效覆盖三大碳青霉烯耐药革兰阴性菌(鲍曼不动杆菌、铜绿假单胞菌、肺炎克雷伯菌),直击院内感染的临床痛点。
核心进展:上市申请(NDA)已于2025年7月获CDE受理,预计2026年12月获批上市。该产品已获得美国FDA的合格感染疾病产品认证(QIDP) 及快速通道认定(FTD) 。
市场预测:招股书预计,注射用亚胺西福销售收入将从2026年的1,408.81万元增长至2030年,在β-内酰胺类抗生素/β-内酰胺酶抑制剂复方制剂中的占比从2026年的0.05%提升至2030年的6.00% 。
2:抗肿瘤领域——3款III期产品(预计2027-2028年上市)
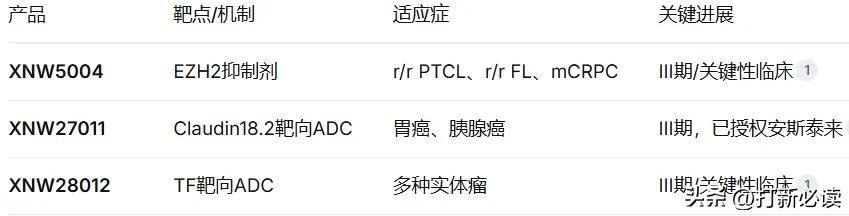
上述三款产品均处于III期或关键性临床研究阶段,预计将于2026年至2027年提交NDA,2027年至2028年陆续获批上市。
监管促进资格:公司在研管线中3款药物的4个适应症获得CDE突破性治疗药物认定,3款药物获得FDA快速通道认定,2款药物获得FDA孤儿药认定,1款药物获得FDA合格感染疾病产品认证。获得的监管促进资格数量在国内药企中名列前茅。
3:早期管线 公司尚有多个早期管线处于稳步推进中,包括全球首创靶向AURKA并降解MYC的口服蛋白降解剂XNW34017已进入临床,在减重、自免双抗等前沿方向亦有布局。
公司核心竞争力
1: “1+3+N”梯次化管线布局 公司形成了从NDA到临床III期再到早期管线的完整梯队。首个产品商业化在即,后续三款产品将形成连续的收入接替,为公司长期发展奠定坚实基础。这种梯次化布局在科创板第五套标准申报企业中较为突出。
2:全球BD“造血”能力验证管线价值 公司已通过对外授权(BD)交易初步实现创新反哺研发。截至招股书签署日,公司已与安斯泰来、云顶新耀、中国抗体等多家国内外药企达成合作,协议潜在收款金额累计超过20亿美元。
关键BD交易:2025年:与安斯泰来就XNW27011达成独家许可协议,收到1.30亿美元首付款。2026年6月:收到安斯泰来支付的2,500万美元里程碑款项;云顶新耀若顺利收到Travere支付的1.125亿美元前期付款,信诺维将获得825万美元分成收益;大额BD交易快速兑现了在研创新药的经济价值,仅海外权益授权或转让收入即可在2025年实现公司整体层面的盈利。
3:三大技术平台与研发体系 公司搭建了小分子靶向药物开发平台、复杂抗体药物开发平台、靶向蛋白降解药物开发平台三大技术平台。累计获得45项境内发明专利和22项境外发明专利。建立了从临床前研究、临床开发及生产制造等创新药开发各环节的高效全流程体系。
4:高研发投入强度 2023年至2025年,公司累计研发投入超12.6亿元。2025年研发投入达5.09亿元,研发投入占营业收入比例54.42%。
公司投资风险点
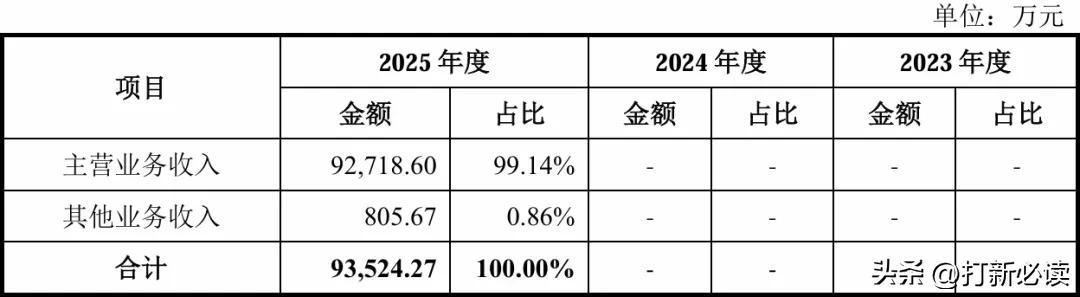
风险一:2025年盈利来自单笔BD首付款,不具备可持续性。 2025年9.35亿元营收中,XNW27011对外授权产生的BD业务收益约9.27亿元,占营收比例高达99.14%。2026年1-9月预计营收同比下滑76.22%-73.65%,归母净利润预计亏损4.09-4.52亿元。公司预计2029年才能实现盈亏平衡。
风险点二:发行PE 59.34倍,远超行业均值28.24倍。 公司估值明显高于行业均值。虽然创新药企适用市研率估值,但高溢价已包含较高预期。
风险点三:累计未弥补亏损高达14.49亿元。 截至2025年末,公司累计未弥补亏损14.49亿元。公司自设立以来持续专注于创新药开发,短期内难以实现持续盈利。
风险点四:首款产品上市后的商业化能力待验证。 公司尚无药品获批上市销售,注射用亚胺西福上市后的市场推广、销售渠道建设、医保准入等商业化能力尚未得到验证。
风险点五:实控人配偶IPO前套现超3亿元。 2024年9月,杏赫医疗将847.1386万股转让给腾讯,实控人强静之配偶刘文溢套现超3亿元。大额套现引发市场对公司治理的关注。
风险点六:规划产能可能过剩。 公司已建成小分子创新药生产基地(一期),具备年产300万支无菌粉制剂的生产能力,而注射用亚胺西福2026年预计销售收入仅1,408.81万元。产能消化存在不确定性。
主营业务收入的主要构成
2025年,公司主营业务收入9.27亿元,占2025年主营收入的99.14%)、其他业务收入占比0.86%。
基本财务数据:
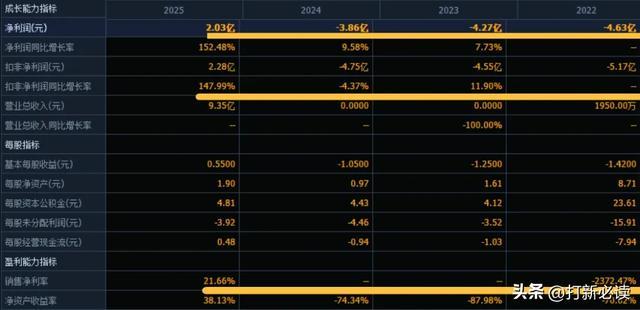
公司 2023-2025年分别实现营业收入0亿元/0亿元/9.35亿元,增长率依次为-100%/-%/-%;实现归母净利润-4.27亿元/-3.86亿元/2.03亿元,增长率依次为7.73%/9.58%/152.48%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
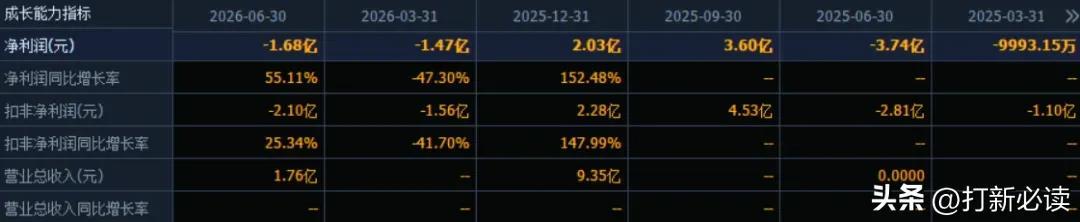
营收端“过山车”式波动: 2023年和2024年,公司营业收入均为0元。2025年,凭借与安斯泰来就XNW27011达成独家许可协议收到的1.30亿美元首付款(约合人民币9.35亿元),营收骤升至9.35亿元。2026年1-9月,因BD交易首付款高于单笔里程碑款项,且尚无药品上市销售,预计营收同比下滑76.22%-73.65%。
利润端从亏损到盈利再到亏损: 2023年、2024年归母净利润分别亏损4.27亿元和3.86亿元。2025年扭亏为盈,录得归母净利润2.03亿元,扣非净利润2.28亿元。2026年1-9月预计归母净利润亏损4.09-4.52亿元。
研发投入持续高增: 2023-2025年研发费用分别为3.68亿元、3.87亿元、5.09亿元,三年累计投入超12.6亿元。烧钱速度持续加快。
现金流先负后正再负: 2023年和2024年经营活动现金流分别为-3.71亿元和-3.49亿元。2025年受益于BD首付款,经营现金流转正为1.78亿元。
资产负债率波动: 合并资产负债率从2023年的49.06%升至2024年的66.97%,2025年回落至59.66%。
根据管理层初步预测,2026年预计三季报业绩:净利润-3.86亿元至-3.49亿元,下降幅度为-207.28%至-197.00% ||(信息来源:2026-08-26临时公告)。原因:公司尚无药品获批上市销售,当前阶段营业收入以BD交易收款为主,2025年1-9月公司收到了安斯泰来支付的BD交易首付款1.3亿美元并进行收入确认,2026年1-9月公司的BD交易收入来自安斯泰来、云顶新耀支付的里程碑款项,而BD交易首付款一般高于单笔里程碑款项。发行人尚无药品获批上市销售同时需要保持较高的研发投入,因此尚未实现持续盈利。
本此拟募资用途:
项目总投资资金29.4亿,其中23.4亿用于新药研发项目,6亿用于补充流动资金,具体项目如下:
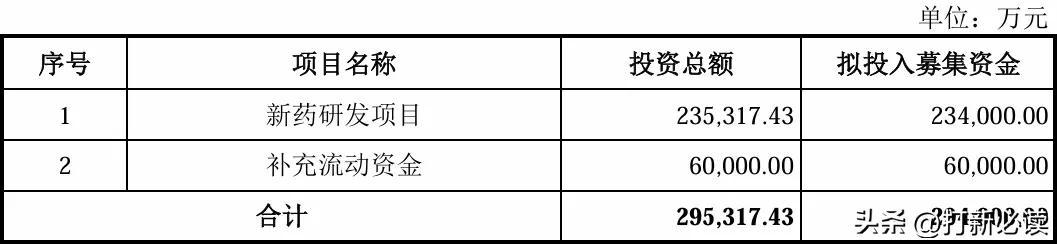
新药研发项目拟投入23.4亿元,覆盖抗肿瘤及抗感染两大领域,旨在推进在研管线的研发进展,进一步强化研发能力。
补充流动资金拟投入6亿元,以增强公司综合竞争力,满足日常运营资金需求。
行业发展与竞争格局
医药制造业是国内重点培育的战略性新兴产业之一。目前我国医药产业规模已跃居全球第二位,创新药在研数量约占全球30%。国家出台了一系列政策扶持和鼓励医药行业开展创新药品的研发和产业化。
抗肿瘤领域:根据国家癌症中心数据,2019年至2021年,我国人群总体癌症5年相对生存率约为43.7%,相关肿瘤治疗药物市场需求广阔。预计2028年我国肿瘤药物市场规模有望快速增长至4,484亿元。
抗感染领域:抗生素药物市场广阔且整体相对稳定,但细菌耐药性问题愈发严重。革兰阴性菌耐药常常引发高死亡率的院内感染,临床需求极为迫切。
可比公司:国内公司同行业可比公司包括百利天恒、荣昌生物、迪哲医药、诺诚健华、信达生物、科伦博泰、乐普生物。市场地位:信诺维在获得CDE突破性治疗药物认定方面,在科创板生物医药企业中排名第四;在获得FDA快速通道认定方面,在中国药企中亦名列前茅。
结论:建议申购,后期建议一般关注。信诺维是一只典型的“高PE+创新药+科创板”新股,与泰诺麦博具有较强的可比性——两者均为科创板第五套标准上市的生物医药企业,均处于亏损或微利状态。公司预计2029年才能实现盈亏平衡。这意味着在2029年之前,公司将持续依赖融资和BD收入维持运营。
与泰诺麦博的核心差异:
泰诺麦博发行PE较低(14.46元/股),首日涨幅211.89%
信诺维发行PE高达59.34倍,是行业均值的2.1倍
考虑到:
2026年科创板创新药新股表现强劲,泰诺麦博首日涨幅211.89%。公司“1+3+N”管线梯队完善,首款产品上市在即,BD交易验证了管线价值。但发行PE 59.34倍远超行业均值28.24倍,DCF模型测算公允价值低于发行价。2026年1-9月预计亏损4.09-4.52亿元,业绩“大变脸”是最大的压制因素。公司预计2029年才能实现盈亏平衡,盈利之路漫长。
预计上市首日涨幅在135%-300%之间,对应股价65-110元,市值约300-480亿元。若市场对高估值和业绩预亏进行理性定价,首日涨幅可能低于预期。
中长期来看,公司能否在2026年底成功实现注射用亚胺西福的商业化上市、三款抗肿瘤产品能否顺利推进至NDA并获批、BD交易能否持续产生里程碑收入,将是决定其长期投资价值的核心变量。后期可以一般关注。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。