汉盛海装 IPO:前员工成居间商、毛利率 48%,保税区撑起 境外 收入

汉盛海装,一家做船舶和海工用水处理设备的公司。它的产品很硬核:板式造水机、反渗透造水机、船用焚烧炉、生活污水处理装置,一句话,就是让远洋船舶在海上能喝上淡水、能处理掉污水垃圾的设备。客户名单也漂亮,中国船舶、中集集团、招商局、韩国现代这些全球造船巨头,都在它的主顾名单里。在这个细分市场,汉盛海装面对的对手是瑞典阿法拉伐、挪威Teamtec这些国外老牌厂商,按上海船舶工业行业协会的说明,2024年公司主要船舶配套产品的全球市场份额在8.3%到20.4%之间,海水淡化、垃圾处理产品已经挤进了国际竞争的行列。公司2005年成立,2016年挂上新三板,2024年5月调到创新层,如今正冲北交所,保荐人是申万宏源。
实控人是两个人:顾国彪持股32.57%,李军华持股28.33%,加起来60.90%,签了一致行动协议。这个结构本身没什么可说的,两个人搭伙创业,把一家做船用设备的小厂一路带到上市门口。
这是它第二次接受北交所问询。第一轮2025年10月28日发下来,9个问题;公司答完,2026年8月4日第二轮又来了,4个问题。两轮问询,焦点高度一致,都围着一个词转:收入。
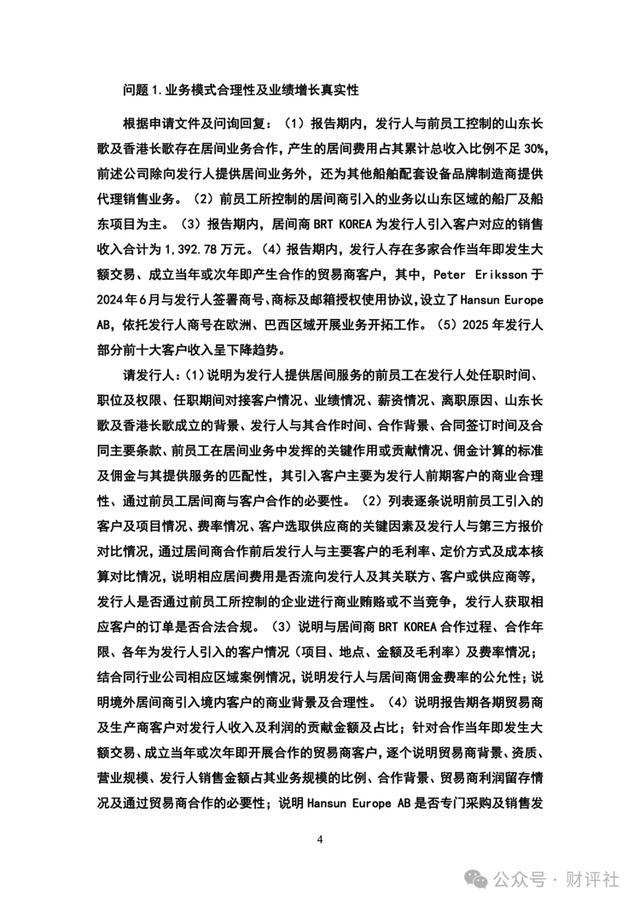
翻到第二轮问询函,最扎眼的是一段关于"前员工"的描述。有个员工,2011年5月进的公司,干了整整十年,2021年3月离职。他在销售部当销售工程师,专职负责山东及周边区域的船厂,业绩不算好,离职前三年,业绩和薪资都低于销售人员的人均水平。
这个人离职后干了一件挺有意思的事:他设了两家公司,山东长歌和香港长歌,回过头来给老东家当居间商,专门帮汉盛海装拉订单、收佣金。山东长歌2020年8月就设了,最初是他配偶张美玲和朋友为做船舶餐饮配套服务搭的,后来那摊业务没做成,他才在2021年7月把股权全部受让过来;香港长歌更晚,2023年3月才设,注册资本只有1万港元,注册地是香港铜锣湾一栋写字楼,实际办公却在山东烟台。监管还查到,发行人付给这两家居间商的居间费,占它们累计总收入的比例不足30%,也就是说,这两家公司的大头收入,并不是靠给汉盛海装拉单挣来的。
问题就出在他拉来的客户上。监管在第二轮问询里点得明明白白:这个前员工居间商引入的客户,以山东区域的船厂为主,而其中大部分,是他离职前就已经和汉盛海装建立长期合作关系的存量客户。也就是说,他在职时对接的那批船厂,他离职后摇身一变成了中间人,继续把同样的客户介绍给老东家,然后抽佣金。
这味道,监管显然闻到了。第二轮问询直截了当地要求公司说明:居间费用有没有流向发行人、关联方、客户或供应商,发行人有没有通过前员工控制的企业搞商业贿赂或不正当竞争,获取订单是否合法合规。一个在职时业绩垫底、薪资低于人均的销售,离职后反而能给老东家拉来大把订单,这中间的商业逻辑,公司得给个交代。
再翻收入的结构,疑点更多。报告期四年,汉盛海装的外销收入占主营收入的比重分别是60.56%、59.90%、66.02%、61.35%,六成上下的收入来自境外。而这六成境外收入里,又有一大块来自"保税区销售",占比分别是63.31%、60.05%、50.31%、64.14%,一半以上的境外收入,其实是在境内的保税区完成的。
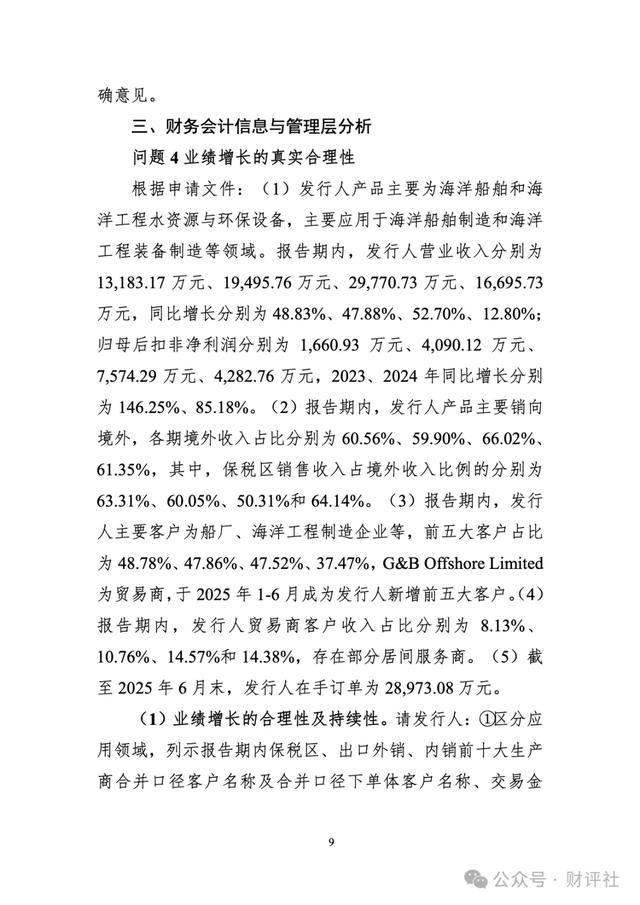
六成收入在境外,其中一半又落在保税区,这个结构让"收入真实性"这件事变得难以穿透。监管第一轮就要求公司把海关数据、出口信用保险数据、外汇管理局数据、出口退税数据和境外销售收入逐一比对,说白了,就是对这些境外收入的真实性存了疑。
贸易商这条线同样蹊跷。报告期里,贸易商客户的收入占比从8.13%一路涨到14.38%,而且监管发现,存在多家"合作当年即发生大额交易、成立当年或次年即产生合作"的贸易商客户。最典型的是G&B Offshore,一家贸易商,2025年上半年才成为公司新增的前五大客户。还有个人叫Peter Eriksson,2024年6月和公司签了商号、商标、邮箱的授权使用协议,设了一家Hansun Europe AB,顶着汉盛海装的牌子在欧洲、巴西卖货。一家制造业公司,把自己的商号商标授权给一个贸易商个人去境外开拓业务,这个安排本身就值得琢磨。监管第二轮直接追问:Hansun Europe AB是不是专门采购和销售公司产品,划分为贸易商而非经销商的合理性在哪,利益分配怎么约定,是不是买断销售,销售价格公不公允,有没有替公司囤货。
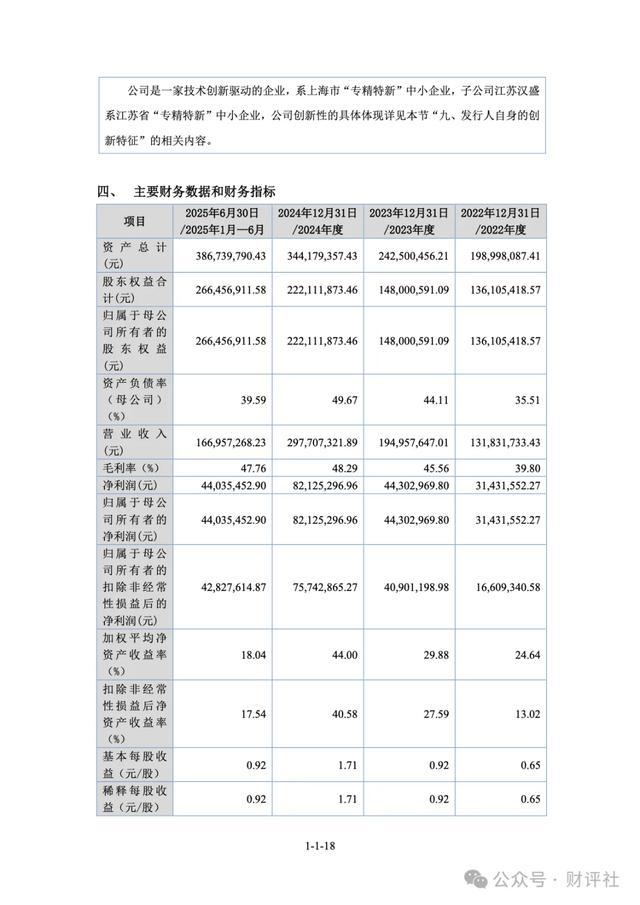
最后是毛利率。报告期四年,公司的毛利率从39.80%一路爬到48.29%,最新一期47.76%。这个水平,比它自己列的可比公司都高。它列的三家可比公司,中舟环保2025年营收只有2937.40万元,体量不到汉盛海装的十分之一;汇舸环保做的是船舶脱硫系统;中国船舶是千亿级造船巨头。拿这三家当"可比",本身就有点凑。更让人看不懂的是价格的剧烈波动。反渗透造水机的平均单价,2023年下降31.15%,2024年又提升65.52%,2025年上半年再下降29.17%,三年坐了一趟过山车;生活污水处理装置的平均单价,直接提升了139.12%。公司的解释是"非标定制、一单一议",但监管显然没被说服,第一轮问询就要求公司逐项拆解这些价格波动的合理性。
两轮问询加起来13个问题,从境外子公司、核心技术、市场空间、业绩真实性、毛利率、存货、财务内控,一路问到募投项目和订单合规,重心始终压在收入上:业绩增长到底真不真实,毛利率为什么这么高,收入确认的时点准不准。第一轮答完,第二轮还在死磕前员工居间商、贸易商、采购价格公允性,监管没放过,就说明第一轮的回答没过关。
除了这条收入主线,还有几笔账值得记下。财务内控上,公司报告期内存在用个人卡取现发放员工奖金的情形,2023年还换了审计机构,更要紧的是,公司2025年8月21日公告对2024年上半年的会计差错做了追溯调整并更正财务报表,但招股书里没披露这件事。境外这边,公司参股了两家新加坡航运公司21 PANDA和21 LUCKY,各持股20%,还给21 LUCKY一笔179万美元的无息借款,到现在没完全收回,执行程序也不规范;2022年公司对参股公司形成了1430.46万元的投资收益,计入了非经常性损益,这笔钱占了当年归母净利润3143万元的45.5%。最后,公司还向北交所申请豁免披露主要客户,一家要上市的公司,连主要客户是谁都不想让市场看清楚。
把这些拼起来,汉盛海装的故事就清楚了。一家六成收入在境外的公司,靠一个前员工居间商拉老客户、靠一堆贸易商撑起收入,毛利率48%比同行都高,还申请豁免披露主要客户。