玉健健康:六成收入靠加拿大贸易商,市占率1%自封行业前列

玉健健康,宁波一家做植物提取物和营养强化剂的公司。植物提取物这边,主打黄酮类、生物碱类、多酚类;营养强化剂这边,做维生素、矿物质,终端都流向上游的保健品。开源证券保荐,正在冲北交所。
玉健健康有个特征扎眼的:它绝大部分收入,来自境外,来自加拿大和美国。
先看它最核心的一笔账:六成收入,押在了一家贸易商身上。
报告期三年,玉健健康对一家叫 Inovo 的加拿大贸易商,销售收入分别是 18,788.16 万、31,878.83 万、36,924.33 万,占主营业务收入的比例是 59.85%、65.26%、67.20%,一路走高,到 2025 年已经逼近七成。2025 年,公司前五大客户收入占比高达77.14%,而可比公司的平均值只有26.22%。一家公司,近七成收入来自一个客户,而这个客户还不是终端,是个贸易商。Inovo 采购了产品之后,再转手卖给下游的膳食补充剂生产商。
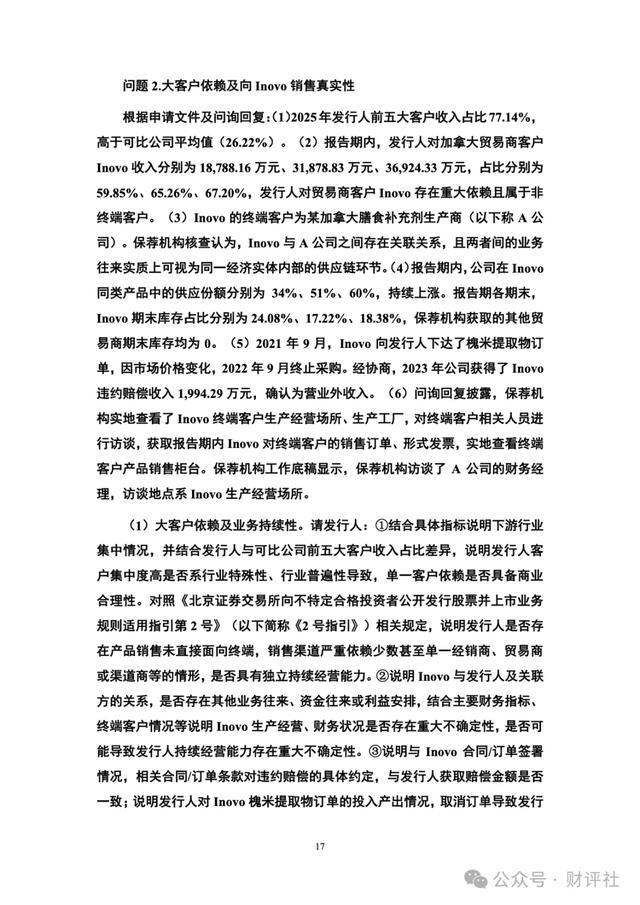
问题就出在这个"下游"上。公司在申报材料里说,Inovo 的终端客户,是加拿大某膳食补充剂生产商,简称 A 公司。但保荐机构核查之后,给出了一个很重的认定:Inovo 与 A 公司之间存在关联关系,两者之间的业务往来,实质上可视为同一经济实体内部的供应链环节。
怎么个"同一实体"法?拆开看董事名单就清楚了。甲、乙两个人,同时是 A 公司的董事会成员(A 公司一共就 2 名董事),又同时是 Inovo 董事会的主要成员(Inovo 一共 3 名董事)。也就是说,公司嘴里那个"终端客户" A 公司,和中间商 Inovo,是同一批人在掌控。
这意味着什么,粉丝应该能咂摸出来。一家公司,号称把货卖给了终端客户,可这个"终端客户"和它直接交易的贸易商,本来就是一家人。货从玉健健康出来,进了 Inovo 的仓库,再"卖给" A 公司,而 Inovo 和 A 公司是同一批老板。这一进一出,到底是真实的终端销售,还是左手倒右手,监管在第二轮问询里问得直白:Inovo 采购产品后是不是全部销往 A 公司,A 公司为什么不直接向发行人采购,是否存在配合压货的情形。
压货这个疑问,不是空穴来风。报告期各期末,Inovo 的期末库存占其采购量的比例,分别是 24.08%、17.22%、18.38%,而其他主要贸易商的期末库存,基本都是 0。一个贸易商,进了货不急着卖,堆了两成多在仓库里,公司还在 Inovo 同类产品里的供应份额从 34% 一路涨到 60%。监管的追问很明确:是不是在向 Inovo 压货,把收入做上去。
这笔"六成收入"的成色,是玉健健康最要命的问题。但问题远不止这一条。
供应商这边,疑云同样重。报告期前二十大原材料供应商一共 41 家,其中 18 家存在注册资本少、参保人数少、新增当年即大额采购的异常情形。最典型的两家:湖州康植生物技术有限公司,成立当年就和公司合作,次年就成了第二大供应商;还有一家 ACPSC,2023 年合作当年就成了第二大供应商,次年就停止了采购。成立当年就敢大额采购、次年就成了前几大供应商、然后又戛然而止,这些供应商的真实性和交易的商业实质,监管一条条追问。更要命的是物流环节:公司前几大物流商里,有一家宁波沐熙国际物流,是前员工胡丽芝 100% 控制的企业,直接构成关联交易。
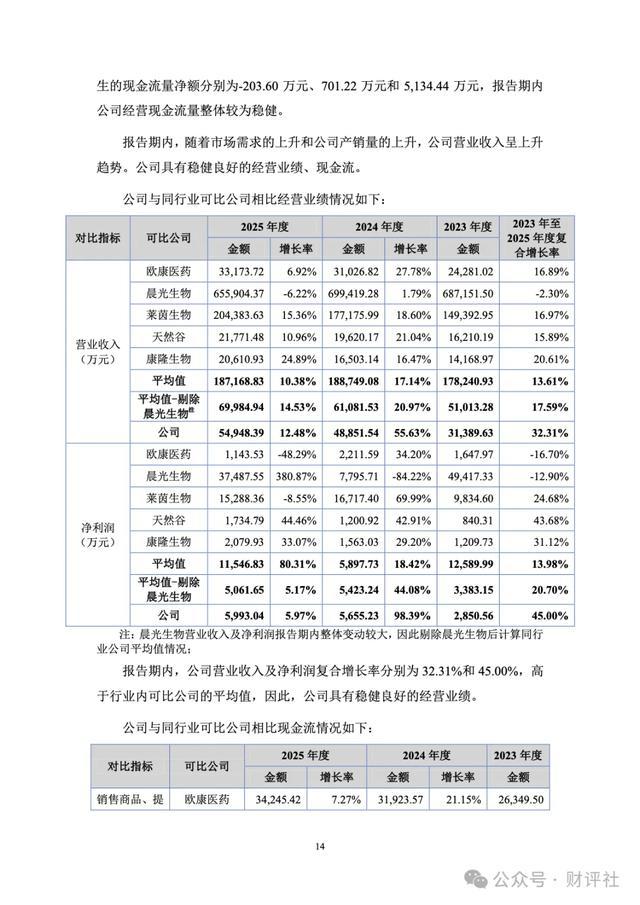
业绩的成色,也经不起细看。净利润从 2023 年的 2,851 万,涨到 2024 年的 5,655 万,增速 98.39%;到了 2025 年,5,993 万,增速骤降到 5.97%。一年翻倍,第二年就熄火,这种增速断崖,本身就是一个信号。现金流更是难看:2023 年经营活动现金流是负的,-203.60 万,等于那一年赚的利润,没有变成现金。再往后看,公司在手订单从 13,380.55 万,一路缩到 11,295.78 万、9,328.85 万,逐年下滑。2026 年上半年,公司扣除非经常性损益后的净利润只有 2,606.71 万,同比下降 2.75%。一家正在冲上市的公司,订单在萎缩,业绩还在往下走,这本身就值得追问。
市场地位这边,也有个反差。公司招股书里称自己"位居行业前列",但按它自己的测算,2023 年到 2025 年,它在植物提取物这个市场的占有率,只有 0.65%、1.00%、1.05%。市占率刚过 1%,却自称"行业前列",这个"前列"是怎么算出来的,监管在问询里专门要求它说明。
还有几笔账,同样值得记下。贸易业务这边,收入占比从 14.26% 一路涨到 29.11%,接近三成,而且辛癸酸甘油酯贸易业务用净额法确认收入,其他贸易业务用总额法,两种口径混着用,监管追问合规性。存货这边,账面价值从 1.02 亿涨到 2.74 亿,翻了一倍多,存货周转率逐年下降,还有三年以上库龄的存货。资金这边,货币资金只有 1.08 亿,短期借款却高达 2.83 亿,短期借款是货币资金的近三倍,一边账上没多少现金、一边背着快三个亿的短债。公司还向北交所申请豁免披露 Inovo 的终端客户信息,理由是商业秘密。
两轮问询加起来,从大客户依赖、Inovo 销售真实性、贸易商终端销售、供应商异常、关联关系,一路问到业绩增长真实性、收入确认、募投必要性。第二轮问询 2026 年 7 月 9 日发下来,还在死磕同一个问题:Inovo 这笔占六成收入的大客户交易,到底真不真实。
把这些拼起来,玉健健康的故事就清楚了。一家市占率刚过 1% 的植物提取物公司,六成收入押在一家贸易商身上,而这贸易商和它申报的"终端客户"是同一批人在掌控;供应商里十八家异常,物流商是前员工控制的关联方;业绩一年翻倍第二年熄火,现金流为负,订单逐年萎缩。它要说服市场的,不只是"我在赚钱",而是"这六成收入是真的、是干净的、可持续的"。至少从两轮问询看,监管还没被说服。
免责声明:本文根据公开资料撰写,无法保证公开资料的准确性。在任何情况下,本文不代表任何投资建议。