辛帕智能北交所上会:应收超六成逾期,对赌协议悬顶如何闯关?

这家公司不是在卖设备,它是在卖风电周期的过山车票。
五年前靠着陆上风电抢装潮冲刺创业板,潮退业绩崩盘,主动撤回。五年后转战北交所,明天上午9点就要上会——翻开招股书会发现,辛帕智能的根本问题从来不是“能不能过会”,而是它的钱到底从哪来、业绩能不能持续。
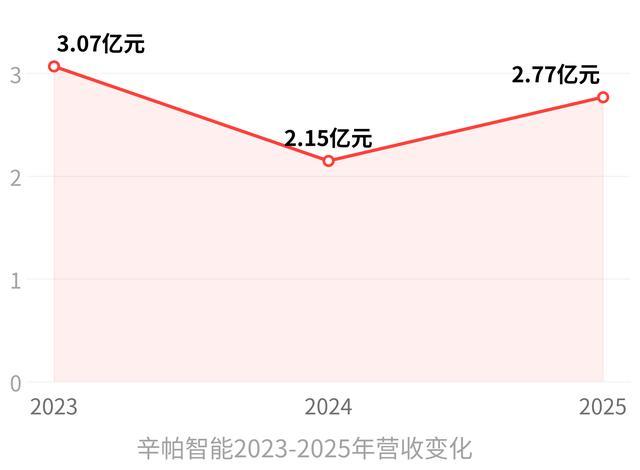
2023年到2025年,它的营收画出了一条标准的V形曲线:3.07亿元、2.15亿元、2.77亿元。 2024年营收同比下滑近30%,2025年又回升28%,但期末的2.77亿元仍然没回到2023年的水平。这不是一家在增长的公司,这是一家被风电行业周期反复碾压的公司。
风电叶片智能装备,营收占比超八成的基本盘能撑多久
辛帕智能的核心收入来源极其单一。风电叶片智能设备在报告期内始终贡献79%到88%的营收。智能灌注设备和智能混胶设备两款产品,合计占主营业务收入的55%到80%。
但这两款产品正在降价。智能灌注设备2023年平均单价86.11万元/台,2025年降到73.38万元/台。智能混胶设备从40.62万元/台降到35.11万元/台。2025年的销量分别暴涨72.5%和75.65%,才勉强把营收拉回来——靠的是卖更多更便宜的东西,不是靠涨价。
更大的问题在业绩预测上。公司预计2026年1到9月营收同比增长4.91%到9.47%,归母净利润增长6.33%到15.05%。增幅已经放缓。2026年上半年智能灌注设备新增订单平均单价76.21万元/台,智能混胶设备37.26万元/台,虽然比2025年有所回升,但仍低于2023年的水平。
第二增长曲线基本不存在。公司寄予厚望的半导体封测设备业务,2025年收入295.94万元,同比下滑78%,占总营收比重仅1.08%。目前只能提供智能上下料这类辅助装备,并非核心工艺设备,商业化大规模放量存在极大不确定性。
应收超六成逾期,存货两年翻倍,钱到底收不收得回来
辛帕智能的应收账款是一个被反复问询却始终没有解决的结构性问题。
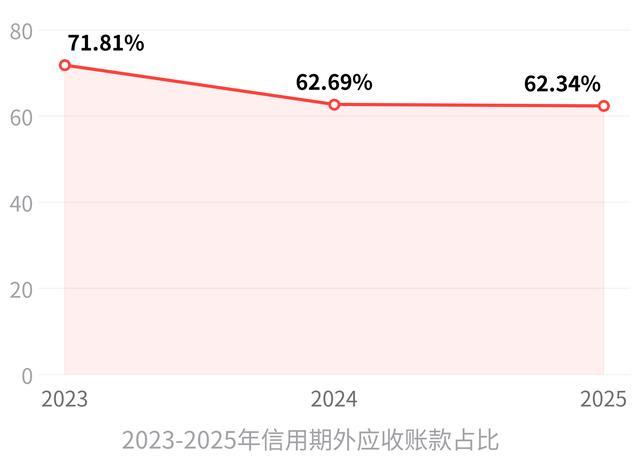
2023年到2025年,信用期外应收账款占比分别高达71.81%、62.69%、62.34%——连续三年超六成应收账款已经超出合同约定的信用期。2025年末应收账款余额1.52亿元,占当期营收的54.97%。坏账准备从2023年的943.97万元攀升到2025年的1796.45万元。
公司对此的解释是:下游客户全是中材科技、时代新材、明阳智能这些大型国企和上市公司,资信良好,期后回款情况良好。这个解释在逻辑上成立——风电行业确实普遍存在长账期——但数据本身说明一个更残酷的事实:辛帕智能对下游几乎没有任何议价能力。
一旦上市失败,融资渠道收窄,它面对客户的账期谈判话语权将进一步弱化。
存货端同样承压。2025年末存货账面价值8912.89万元,其中发出商品4340.85万元,是已发货但尚未完成调试验收的设备。公司计提的存货跌价准备合计仅53.54万元,全部为原材料,产成品和发出商品零计提。
如果下游客户推迟验收或者取消订单,这块的风险敞口远比账面数字看起来大。
对赌协议是一把悬在实控人头顶的剑,但剑柄握在投资人手里
辛帕智能的对赌结构经过一轮“外科手术式”调整:公司作为回购主体的条款已彻底终止,回购义务全部转移至实控人王勇个人。递交北交所正式申请后,对赌条款自动失效,但上市失败则恢复效力。
这意味着王勇面临的是个人无限连带责任。他直接持股35.49%,通过持股平台间接控制7.81%,加上与其姐夫汪衍啸的一致行动人协议,合计控制60.2%的表决权。但控制权不等于偿付能力——王勇个人可支配资产总规模从未公开披露,无法测算他能否承担数亿元的回购义务。
一个值得注意的细节:2025年9月,原对赌投资方之一嘉兴德宁及原股东吴代林通过大宗交易按27.46元/股完成退出,合计套现3624.45万元。有投资人提前离场,本身就说明部分早期股东对上市前景并不笃定。
分红近六千万后砍掉补流,募资逻辑自相矛盾
辛帕智能在IPO申报阶段做了一件让市场高度质疑的操作:2024年和2025年连续两次大额现金分红,累计5966.8万元,占报告期内归母净利润的28.35%。与此同时,账面持有2.34亿元交易性金融资产,全部是银行理财产品。
然后它向市场申请募资3.3亿元,其中5000万元用于补充流动资金。
北交所首轮问询直接质疑补流的必要性。公司测算的未来三年营运资金缺口约1.24亿元,但保荐机构测算时是否完整考量了2亿理财资金和近6000万分红的背景,本身就存疑。最终公司在2026年8月27日召开董事会,删除全部补流项目,总募资额从3.3亿元下调至2.8亿元。
但删掉补流项目解决不了核心矛盾。募投项目本身也存在争议:同一块曹路基地,政府用地公示文件显示总投资1.6亿元,招股书披露2.8亿元,两份公开文件投资额相差1.2亿元。
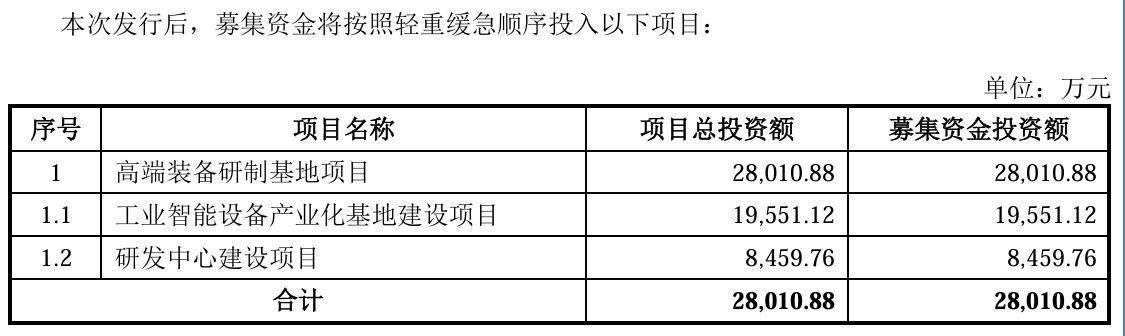
辛帕智能调整后募投项目资金投入明细
公司此前在平湖已建成投产的生产基地,对外宣传总投资2.3亿元,但子公司账面总资产仅1.21亿元,机器设备固定资产原值合计不足1000万元。在已有产能尚未充分体现的情况下,再次大规模扩产的建设必要性,公司至今没有给出令人信服的回答。
最后回到那个最根本的问题:辛帕智能到底能不能赚钱,它的钱能持续多久?行业大环境在修复,这是有利的一面。但辛帕智能的业绩从来不是靠自身议价能力驱动的,而是靠下游客户什么时候扩产、什么时候下单、什么时候验收。
当一个公司的营收能在一个年度内跌掉近30%,又在下一个年度涨回28%,它就不是一家有稳定盈利模型的企业,它是一面放大风电行业周期波动的镜子。
明天上午9点,北交所上市委的审议结果,将决定实控人王勇的对赌条款是被锁进保险箱,还是被重新激活。