思格新能4年登顶全球户储第一:不靠低价靠什么?

思格新能登顶全球户储第一,最反直觉的地方不是它只用了4年——而是它根本不是靠低价抢市场冲上去的。
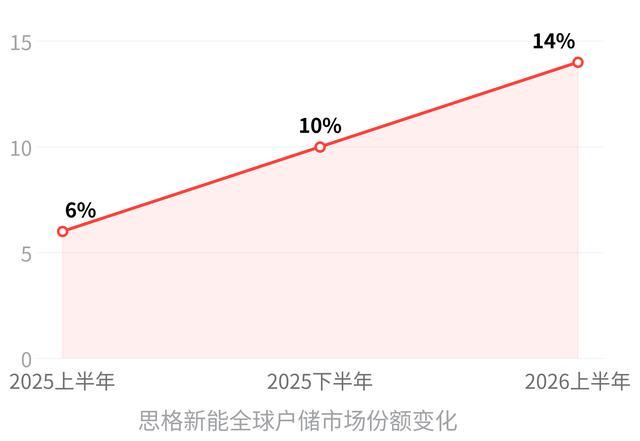
2026年9月1日,标普全球能源发布2026年上半年全球户用储能供应商市场份额报告,思格新能以14%的全球市场份额位列第一,较2025年上半年的6%和2025年下半年的10%连续提升,一年内份额提升8个百分点。
这家公司2022年5月才成立,今年4月刚在港交所上市,用4年走完了行业中多数头部企业6年的登顶路径。
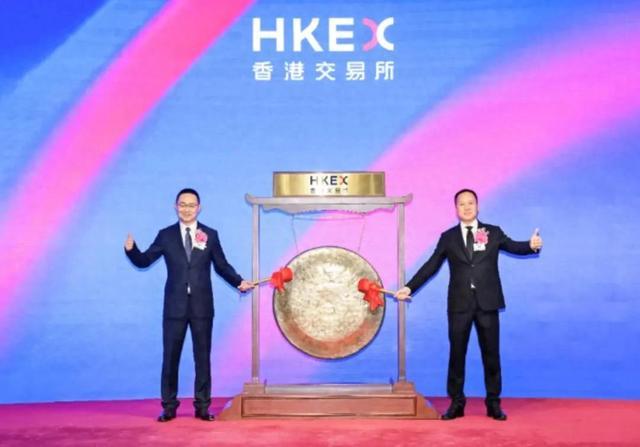
企业代表在香港交易所上市仪式现场敲锣
但更值得拆解的是它的赚钱逻辑:一家成立4年的公司,上半年营收98.74亿元,同比增长261.2%,净利润24.28亿元,综合毛利率40.5%。同期中国内地市场收入占比仅13.16%,欧洲贡献41.79亿元,亚太贡献38.94亿元,不存在单一市场依赖。
这和“出海卷价格”的储能叙事完全不同。
一台产品吃掉94%的营收,思格到底在卖什么
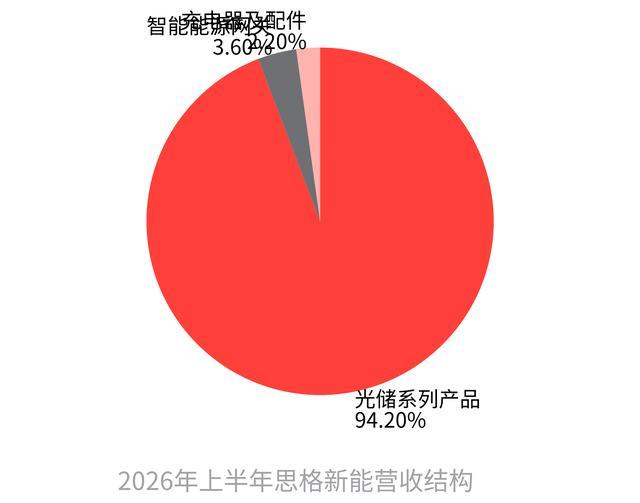
拆开思格新能的营收结构,会发现一个极度集中的商业模式:2026年上半年,思格光储系列产品实现收入92.96亿元,占总营收的94.2%,同比增长267.1%。智能能源网关收入3.58亿元,占比3.6%;充电器及配件等收入2.19亿元,占比2.2%。
换句话说,思格本质上是一家靠单一产品线打天下的公司。
这台产品叫SigenStor,是全球首款AI赋能的“五合一”可堆叠光储充一体机。它将光伏逆变器、储能变流器、储能电池、能源管理系统、电动汽车直流充电模块集成在一台设备里,采用模块化堆叠设计,最小单位8kWh,官方披露最快15分钟完成部署。
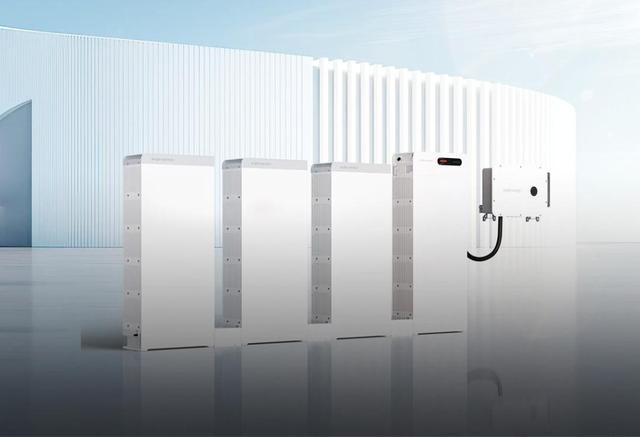
思格新能光储充一体机产品外观展示
这在传统方案中意味着什么?以前要给家庭配齐光伏、储能、充电桩,需要采购多个独立设备、协调不同供应商、数天安装调试。SigenStor把这一切“塞”进一台冰箱大小的机器里,安装商可以像搭乐高一样灵活扩容。
对终端用户来说,省掉的不只是设备采购成本,更是安装调试的时间成本和后续运维的麻烦。
这种集成化设计在商业上产生了一个关键结果:它让思格跳出了逆变器或电池单品的价格战。行业里卖逆变器的同行在卷功率参数和每瓦单价,思格卖的是整套系统,竞争维度完全不同。
2023年SigenStor能源容量销量仅18兆瓦时,2024年跃升至447兆瓦时,2025年进一步飙升至3947兆瓦时,三年增长超过200倍。
但高度依赖单一产品也意味着风险集中。思格在招股书中坦言,SigenStor的销售额持续贡献公司90%以上收入。如果这台产品在某个核心市场遭遇技术迭代冲击或政策变动,业绩弹性会非常直接。
渠道网络的秘密:170家分销商,没有一个超级大客户
另一个容易被忽略的护城河在渠道端。截至2026年上半年,思格业务覆盖全球120多个国家和地区,拥有170多个全球分销合作伙伴、29000余名注册安装商。公司超过97%的收入来自分销商渠道,不直接面向终端C端用户销售。
更重要的是,这170家分销商里没有单一客户能贡献超30%的收入。2026年上半年,欧洲贡献营收41.79亿元,亚太贡献38.94亿元,中国内地12.99亿元,非洲及其他区域5.02亿元。欧洲和亚太的规模几乎相当,没有任何一个区域或单一客户能主导思格的命运。
这种结构的优势在于抗风险能力。当欧洲市场因为渠道库存调整出现波动时,澳大利亚的补贴抢装潮可以接力;当澳洲补贴退坡时,南非、东南亚的缺电刚需又在放量。
2026年上半年全球户储系统出货量同比增长137.67%,思格收入增速261%,远超行业平均,就是因为它的渠道网络能在多个市场同时承接增量。
渠道策略上,思格采用批量返利加实物返利的绩效型激励模式。这解释了财报中毛利率下降的原因之一——综合毛利率从去年同期的51.9%降至40.5%,公司公告称主要受原材料成本上涨和渠道激励政策加大影响。
这不是降价抢市场,而是用利润换渠道渗透率,目标是把安装商网络铺得更广更深。
4年登顶,运气成分占多少
拆完企业自身动作,还必须回答一个更根本的问题:思格4年登顶,是自己干出来的,还是窗口期红利抬上去的。
从行业数据看,2022年俄乌冲突引发欧洲能源危机,当年户储需求翻倍增长,2025年全球户储出货量同比增75.55%,2026年上半年同比继续增长137.67%。思格2022年5月成立,2023年6月推出SigenStor,正好踩在第一波需求爆发的窗口上。
2025-2026年欧洲从传统柜式储能源向轻量化一体机、阳台微储迭代,思格的可堆叠模块化设计又恰好匹配了第二波需求红利。
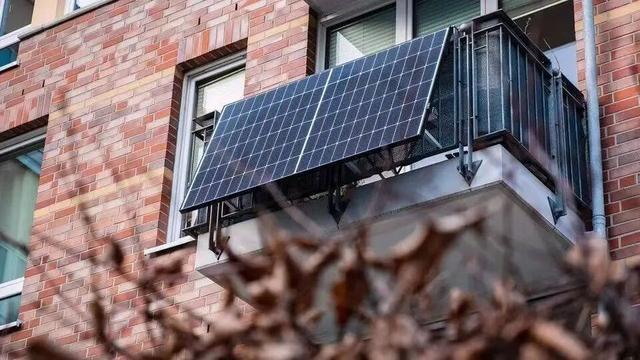
欧洲住宅阳台安装的户用光伏储能设备
再看行业竞争格局的变化。2025年前后,全球户储竞争逻辑从单一硬件比拼转向集成化系统竞争,用户决策不再只看逆变器功率或电池容量,而是关注系统联动能力、AI智能调度、安装便捷度等综合体验。
这个拐点让传统厂商在单品赛道积累的存量优势被部分抵消,为思格这类专注集成化系统的新厂商提供了弯道超车的结构性机会。
可以做一个对比:德业股份2018年切入户储赛道,2024年拿下全球户用储能逆变器市占率第一,用时约6年;麦田能源2019年成立,2025年拿下全球户用储能系统出货量第一,用时也是6年。
思格4年登顶的速度确实更快,但并没有脱离行业爆发窗口下新头部企业快速卡位的共性规律。它比同行快的那两年,很大程度上是因为产品定义更激进——直接跳过单品阶段,从成立第一天就做集成化系统。
花旗在最新研报中给出了一个判断:思格2027年预期PE仅11.1倍,比行业平均折让16.4%,但2025-2028年盈利复合增长率高达42%。市场的定价逻辑似乎在说:当前增速能不能持续,取决于集成化产品的差异化优势在多长时间内不会被同质化竞争追上。
回到开头的问题——思格新能到底怎么赚钱的?它靠一台高度集成的光储充一体机,用94.2%的营收集中度打穿全球市场,通过170家分散分销商、29000名注册安装商的渠道网络,在欧洲和亚太两个高利润市场同步放量,同时踩中了行业从单品竞争转向系统竞争的结构性拐点。
它的毛利率在降,但40.5%的综合毛利率放在制造业里仍然算厚,账上还有82亿现金,IPO募资48亿港元几乎没动。这不是一个靠烧钱冲规模的故事,而是一个在正确的时间点用正确的集成化产品定义吃到了全球户储爆发红利的商业案例。