长鑫科技半年净利776亿,大摩目标价却与高盛相差41元,分歧在哪

2026年8月,长鑫科技刚交出上半年营收1503.1亿元、净利润776.05亿元的成绩单,同比扭亏,毛利率干到84.84%。同时,自主研发的LPDDR6实现全球首发量产,搭载小米18 Fold。乍一看,这几乎是一家“找不到死角”的公司。
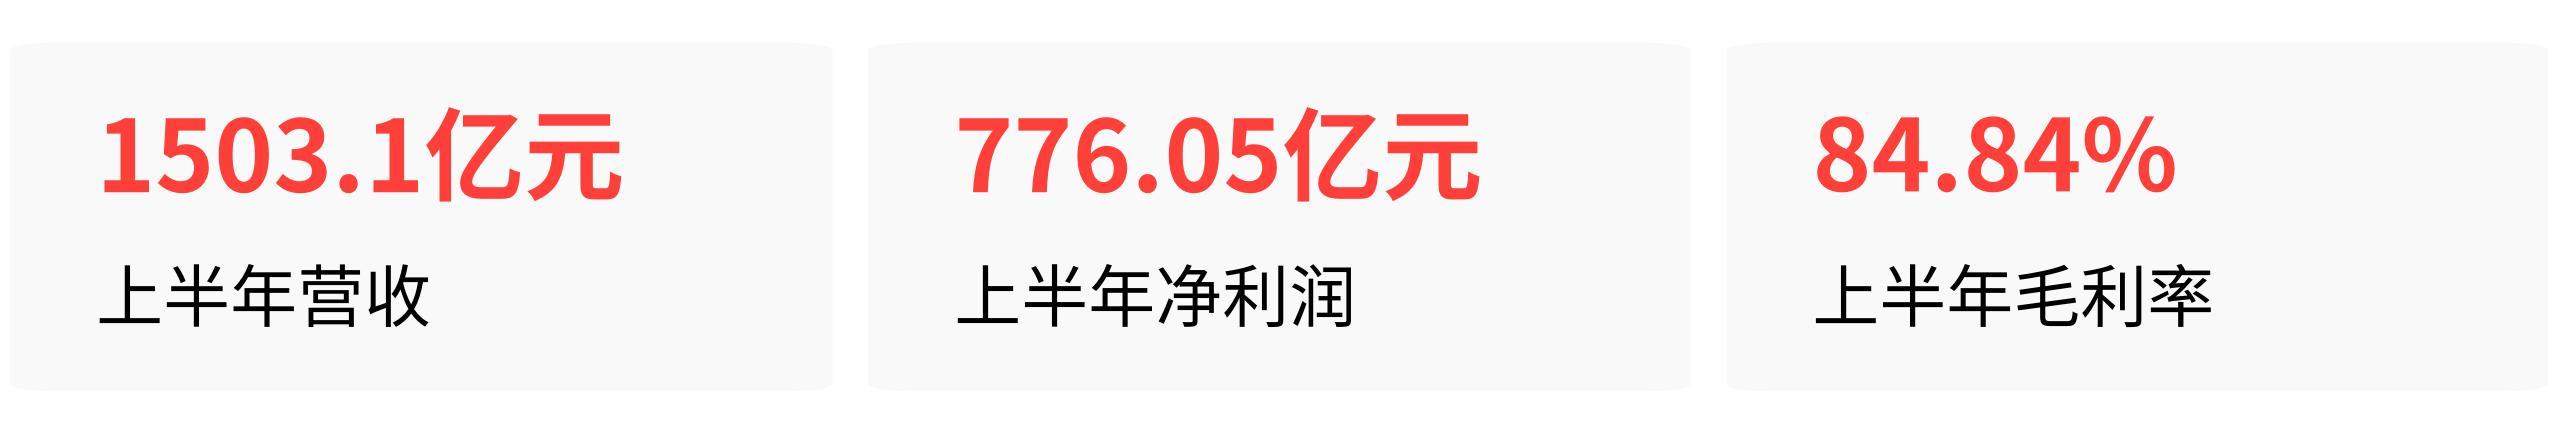
但两大投行截然相反的定价,恰恰暴露了市场对长鑫的三个核心分歧:周期能持续多久、盈利质量有多高、国产替代的估值溢价到底该给多少。
分歧一,周期顶点,还是长坡厚雪
从看多的角度,长鑫正站在AI算力浪潮的超级周期上。摩根士丹利自己的分析都承认,预计到2026年底,长鑫的月产能将达到30万片,约占全球DRAM晶圆产能的13%,对应全球比特出货量的11%。
三星、SK海力士把大量产能转向HBM,通用DRAM市场出现供给真空,长鑫成了最大的受益者。2026年一季度,通用DRAM合约价环比涨幅高达93%至98%。
但看空的逻辑同样直接,甚至更尖锐。摩根士丹利明确预警,2026年四季度DRAM合约价大概率见顶回落,行业将重回供给过剩周期。长鑫自己也在半年报里承认,2026年上半年利润的80%来源于产品涨价,出货量同比仅增长11%。
这意味着,一旦价格掉头,利润断崖式下滑几乎不可避免。长鑫自己在招股书里也说过,DRAM价格持续大幅上涨不具备可持续性,行业具备强周期、高波动特征。
从周期视角来看,长鑫今天的高盈利,是站上了AI产能缺口的红利。看多者认定缺口会持续,看空者则笃定全球大厂新增产能将在2027年集中释放,供需逆转只是时间问题。
三星、SK海力士、美光三家合计仍然垄断全球超过90%的DRAM市场,它们一旦回头,价格战的风险是真实存在的。
分歧二,高端产品的硬实力,到底够不够硬
从产品结构看,长鑫的“高端化”叙事存在明显张力。
看多者强调长鑫的“跳代研发”策略,从第一代到第四代工艺平台量产,覆盖DDR4、LPDDR4X到DDR5、LPDDR5/5X、LPDDR6全系列。LPDDR6全球首发,更是被视为中国存储企业首次在高端内存标准上打破海外厂商长期垄断的标志性事件。
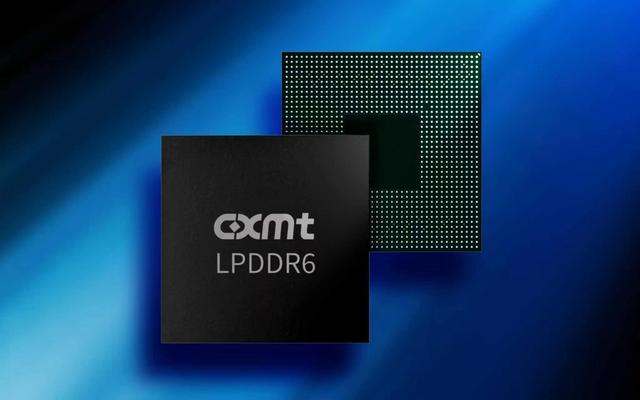
长鑫科技自主研发的LPDDR6存储芯片实物
但看空者盯住的是HBM这条真正的高端赛道。瑞银指出,长鑫在先进制程技术方面仍落后三星、SK海力士约2到3代,芯片裸片面积更大,制造成本也相对较高。
HBM3样件正处于量产前验证环节,计划2027年实现12层HBM3E量产,而三星、SK海力士已经在HBM3E甚至HBM4上拉开身位。目前长鑫的服务器领域收入占比依然偏低,AI数据中心所需的高带宽存储认证壁垒极深,云厂商的导入周期漫长。
从产品结构看,长鑫的基本盘是移动端LPDDR和通用DDR,2025年LPDDR系列占收入66.43%,DDR系列占31.87%。它在主流市场跑得很快,但在AI算力最肥的HBM赛道上,仍然是个追赶者。
分歧三,国产替代的估值溢价,锚定在哪儿
长鑫的估值,从来不只用PE算。看多者给出的是国家战略估值:国产替代、供应链安全、中国唯一DRAM IDM的身份。东北证券指出,在国家战略支持与国产化采购的确定性需求下,长鑫远期份额预计将提升至30%左右。这背后是“从0到1”的产业重构价值,不是传统周期股能比的。
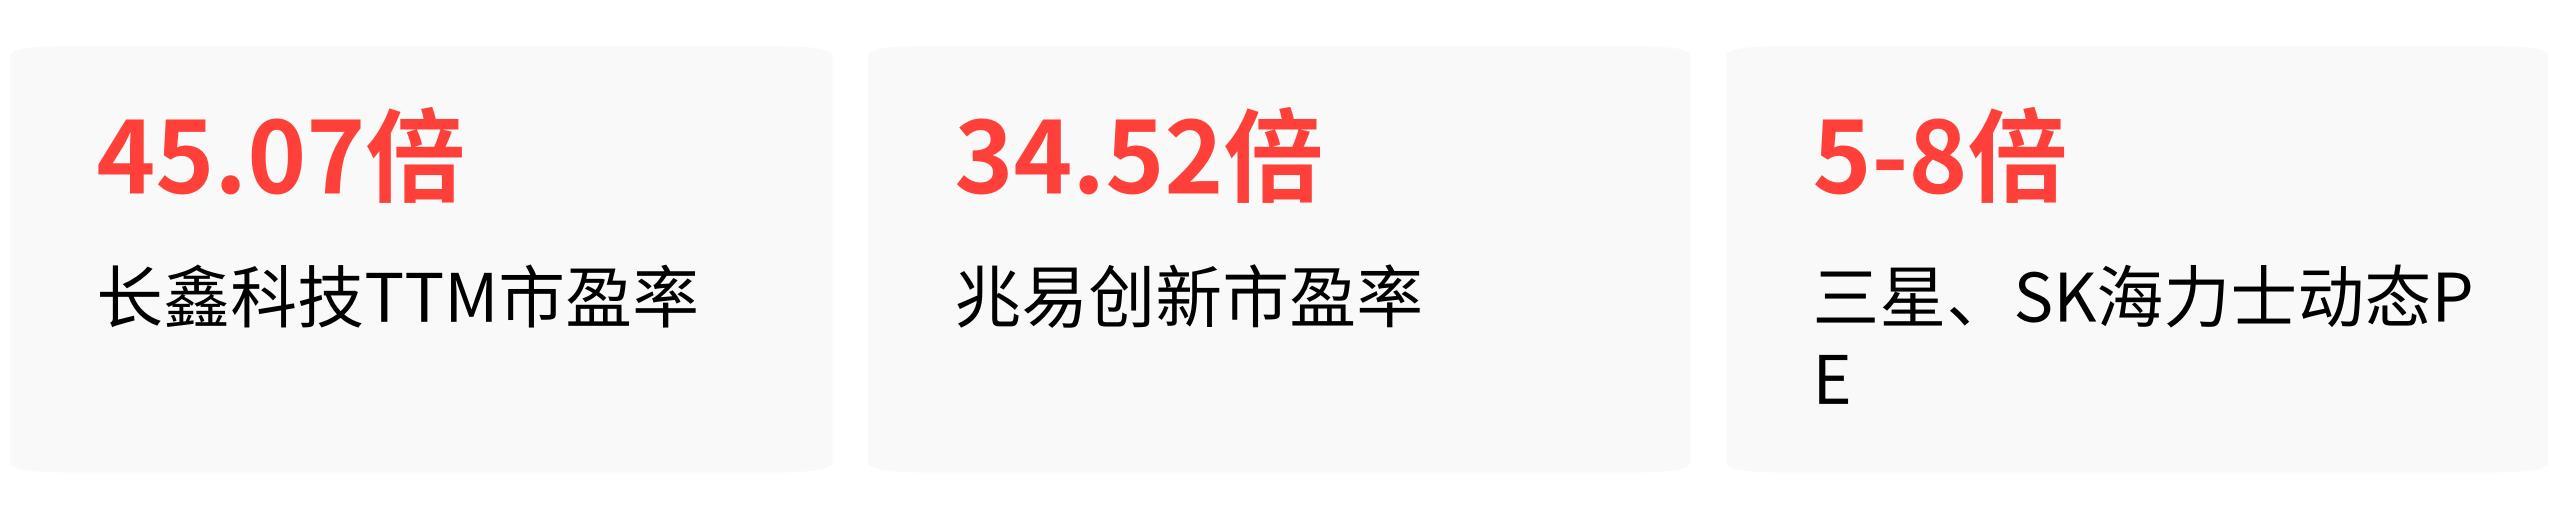
横向对比,长鑫科技2026年8月26日总市值3.69万亿元,TTM市盈率45.07倍,兆易创新市值2608亿元,市盈率34.52倍。而三星、SK海力士的市销率长期在2到4倍,动态PE仅5到8倍。长鑫的估值倍数,已经是海外龙头的数倍。
看空者认为,即使算上国产替代溢价,308.92倍的发行静态PE已经严重透支。更何况,长鑫至今没有经历过完整的存储下行周期,2022年到2024年累计亏损超过300亿,资产负债率显著高于同行。
无实控人架构、研发资本化美化利润、客户集中度高等问题,在顺周期时可以被忽略,但一旦周期逆转,这些都是放大风险的变量。
摩根士丹利给88元,这反映出市场对"三个预期"的定价分歧:AI会不会继续需要越来越多的存储,长鑫的国产替代天花板到底在哪,以及在周期拐点到来之前,长鑫能不能把HBM的量产进度追上来。
这背后是市场对"周期能持续多久"和"国产替代天花板在哪"这两个根本问题的不同答案。