过会逾三年未拿到同意注册批文,发行人主动撤回主板IPO申报

8月29日,因发行人及保荐机构主动申请撤回注册申请文件,通力科技股份有限公司(简称:通力股份)深主板IPO进程变更为“终止注册”。公司为2026年深交所首家IPO终止注册企业。
TCL实业在官网发布的《关于TCL实业下属通力科技股份有限公司主动撤回首次公开发行股票并主板上市申请文件的说明》显示:近年来,通力股份所处智能终端ODM产业持续迭代发展,行业处于全球产能整合与产业链重构的关键机遇期。因处于IPO审核进程,公司难以快速把握境内外重大兼并重组机会。基于公司长远发展考虑,经审慎研究,通力股份向深交所主动申请撤回本次上市申请文件,聚焦产业转型升级,提升全球竞争力。本次撤回不会对通力股份自身的生产经营产生不利影响。通力股份方面表示,为进一步优化公司全球供应链布局、升级产品矩阵、拓展新兴业务场景、夯实长期成长底盘,公司经过审慎研判与综合评估,决定对整体业务结构、战略发展路径及中长期资本规划进行系统性规划。基于以上战略升级与长远发展考量,公司主动申请撤回本次IPO申报材料。
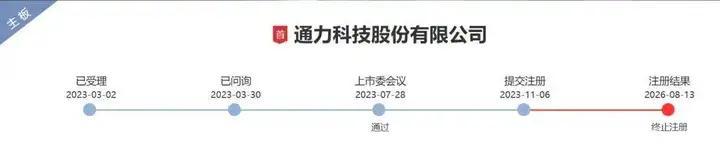
回溯时间线,通力股份早在2022年9月就已向证监会提交IPO申请,2023年3月2日因注册制全面实施平移至深交所审核,完成首轮问询及一次审核中心意见落实函答复后于同年7月28日上会获审核通过,11月6日提交注册。但此后公司IPO进程在陷入长期停滞,近三年间多次更新招股书,却始终未等来同意注册的批复,最终在申报近四年之际以主动撤回收场。
从问询问题来看,在审期间监管问询主要关注了通力股份的客户集中度较高及是否存在同业竞争等问题。本篇中,汉鼎咨询结合招股书、审核问询等内容对通力股份的基本信息及上述问询关注点进行了梳理。
对大客户存在重大依赖,
监管关注合作稳定性及可持续性
申报材料显示,通力股份是一家专业从事声学产品和智能产品的设计研发、生产制造及销售的ODM平台型企业,基于声学、无线连接及智能交互技术,服务于全球知名的消费电子品牌企业、互联网头部企业。公司产品主要包括音箱产品、可穿戴设备、AIoT 产品和精密组件及附件等。根据中国电子音响行业协会数据,公司2025年蓝牙音箱出货量占全球市场份额为19.7%、Soundbar 出货量占全球市场份额为 20.3%,连续多年均居全球首位。
2019年至2025年,公司分别实现营业收入76.08亿元、85.08亿元、97.54亿元、100.31亿元、88.88亿元、114.57亿元及127.08亿元;同期扣非归母净利润分别为7831.51万元、1.7亿元、2.59亿元、4.17亿元、4.82亿元、5.33亿元及5.58亿元。七年间公司营收存在波动,但扣非归母净利润持续增长。
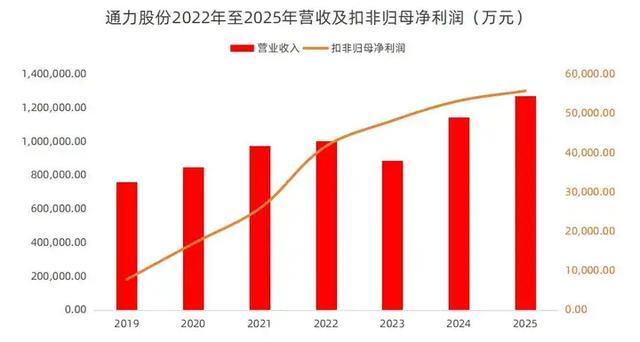
但光鲜的业绩背后,公司客户集中度较高的情形引起了监管的重点关注。
2019年至2022年,公司对前五大客户的销售收入占主营业务收入的比例分别为78.92%、75.18%、70.03%和74.38%,对第一大客户Harman及Samsung的合计销售收入占比分别为42.42%、41.87%、44.15%和49.80%。2022年4月,公司曾因芯片不良导致交付B客户的产品出现质量问题而被要求承担维修费用等损失。
对此,深交所在首轮问询中要求通力股份说明客户集中度较高的合理性,是否符合行业特征;与报告期各期前五大客户的合作情况、过往合作中是否存在纠纷或因产品未达标被采取惩罚性措施的情形;因芯片不良导致交付给B客户的产品存在质量问题事件的处理情况及对生产经营及后续订单获取的影响;与主要客户之间是否存在定期考察认证、就某类产品限制公司与其他方合作的排他性协议等相关安排;公司是否对主要客户存在重大依赖,与相关客户合作的稳定性、可持续性、对生产经营的风险及应对措施。
通力股份答复称,公司客户集中度较高,系由下游客户结构、所处的ODM行业特点、公司经营策略等因素综合影响导致。公司与可比公司作为ODM行业的代表性企业,前五大客户收入占比较高,符合ODM行业的特征。
公司与报告期各期的前五大客户建立了较为深入稳定的合作关系。产品质量稳定,不存在纠纷或因产品未达标被客户采取惩罚性措施的情形。B客户产品质量问题事件涉及产品销售金额占公司2022 年度主营业务收入的比例较低,约为1.65%。公司与B客户已恢复正常合作,B客户已将该系列产品进行升级,并继续就该系列产品进行合作,该系列产品质量问题对公司生产经营及后续订单获取未造成重大不利影响。报告期各期前五大客户中,除与字节跳动、A客户签署的协议中存在排他性协议条款外,公司与其他主要客户签署的协议均不存在排他性条款,且与字节跳动、A客户业务合同中的排他性约定不会对公司的实际业务经营和发展构成重大不利影响。
但与此同时,通力股份也在答复中坦诚,公司存在对主要客户重大依赖的情形。2019年至2022年,通力股份向Harman和Samsung的合计销售收入占当期主营业务收入比例为41.87%、44.15%、49.80%,未超过 50%,2023 年1-6月,公司对Harman和Samsung的合计销售收入占比为55.48%,超过了 50%,从而导致对Harman 和Samsung 存在重大依赖。通力股份称,上述依赖不会对公司的生产经营构成重大不利影响,公司与相关客户合作具有稳定性、可持续性。
审议会议现场,深交所上市委进一步要求通力股份结合2023年上半年对Harman及Samsung的销售收入及毛利贡献占比,说明是否对Harman及Samsung存在重大依赖,是否充分披露相关风险;并结合合作历史沿革、发展趋势等,说明与Harman及Samsung合作是否稳定及可持续。
是否存在同业竞争问题从首轮被追问至上会
除客户集中度问题外,在审期间深交所还重点关注了通力股份是否存在同业竞争问题。
申报材料显示,通力股份控股股东、实际控制人控制的其他企业中,雷鸟创新技术(深圳)有限公司、深圳TCL智能家庭科技有限公司、TCL Overseas Marketing Limited存在部分自主品牌智能设备或音视频产品的研发、销售业务,与公司主营业务相近。通力股份认定与前述3家公司不存在同业竞争。
首轮问询中,深交所要求通力股份结合上述3家公司的主营业务、业务模式、产品特点、客户类型等情况,说明未认定3家公司与公司存在同业竞争的原因及合理性;说明控股股东、实际控制人及其控制的其他企业是否存在对公司构成重大不利影响的同业竞争。
通力股份回复称,雷鸟创新、TCL家庭智能、TCL Overseas主要从事自主品牌产品的销售业务,均不从事智能设备或音视频产品的代工业务,与公司所处产业链上下游位置不同,业务模式不同,专业能力不同,产业壁垒区分较为明显。在主营业务、业务模式、产品特点、主要客户类型、主要竞争对手等各方面均存在显著差异,业务方面不具备替代性及竞争性,与公司不存在同业竞争。公司控股股东、实际控制人及其控制的其他企业与公司不存在同业竞争的情形。
审核中心意见落实函中,深交所再度要求通力股份结合《证券期货法律适用意见第17号》相关规定,控股股东、实际控制人及其近亲属所控制企业未来发展战略、经营方向等,进一步说明公司与控股股东、实际控制人及其控制的其他企业间是否存在对公司构成重大不利影响的同业竞争。
通力股份在答复中补充道,公司未来发展战略是以声学技术、无线智能互联技术和精密组件的开发和应用,快速实现高性价比的规模制造,致力于构建以声学产品为中心,可穿戴设备、AIoT 产品、精密组件及附件等共生发展的智能硬件ODM工业平台,成为全球领先的创新智能产品的整体方案和服务提供商。根据控股股东、实际控制人出具的说明,雷鸟创新、TCL 智能家庭、TCLOverseas 未来将持续专注于其自主品牌产品的研发及/或销售业务;公司控股股东、实际控制人控制的除前述三家公司以外的业务板块相关企业与公司未来在发展战略、经营方向等方面不存在发展相同或类似业务的计划,与公司未来不存在同业竞争。
审议会议现场,深交所上市委进一步要求通力股份说明未经营自主品牌产品的原因及合理性;结合产品定位、技术壁垒、发展战略等,说明与控股股东、实际控制人及其控制的其他企业间是否存在同业竞争。
汉鼎咨询针对终止案例的分析仅为研究所需,相关取信内容主要来自证监会、交易所公告文件,并结合过往案例及经验在此基础上秉承客观、公正、中立原则分析或点评。汉鼎咨询尊重事实,避免夸大、失真,但如内容引起相关方不适,请联系后台处理。