
普通海绵钛价格跌至4.5万/吨,金钛股份为何能满负荷挂牌?

海绵钛行业正在经历一场典型的“结构性撕裂”——8月底,普通一级海绵钛民品成交价跌到4.4-4.5万元/吨,这个价格已经击穿了大部分以化工、冶金级产品为主的企业成本线。
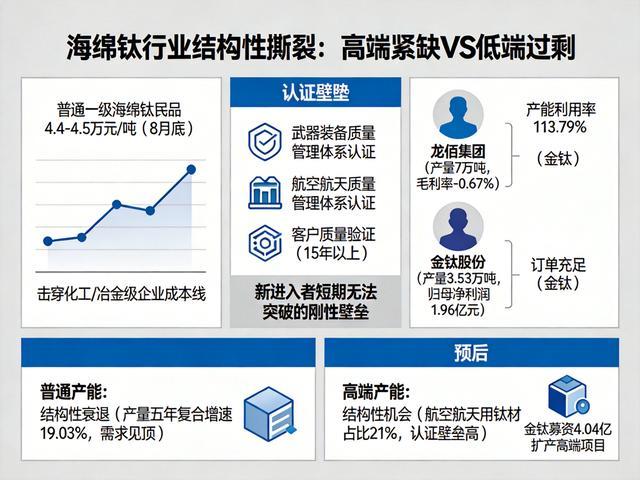
但与此同时,今天(9月3日)刚刚在北交所挂牌的金钛股份,2026年上半年营收却增长了18.75%,扣非归母净利润1.19亿元,同比增长12.87%。这不是偶然,是同一张化验单上两个完全不同的指标,指向同一个诊断:行业病不在“需求萎缩”,而在“产品结构错配”。
一张化验单,两个指标,病因不在需求而在结构
先看化验单上最触目惊心的那个指标。8月底,0级海绵钛主流价格4.5-4.6万元/吨,一级海绵钛民品主流成交4.4-4.5万元/吨,市场“出货压力较大”,行业整体处于“供需弱平衡”状态,9月预测仍是“价格趋弱运行”。这个价格区间,已接近或跌破以普通产能为主企业的现金成本。
龙佰集团——国内海绵钛产量最大的企业,2025年产量约7万吨,但海绵钛业务毛利率为-0.67%,直接亏损。
再看同一张化验单上的另一个指标。金钛股份2023-2025年产能利用率分别为103.87%、103.9%、113.79%,持续超负荷运行。2026年上半年营收10.42亿元,同比增长18.75%,归母净利润1.30亿元,同比增长16.75%。春节期间生产线24小时不间断运转,“目前企业订单充足”。
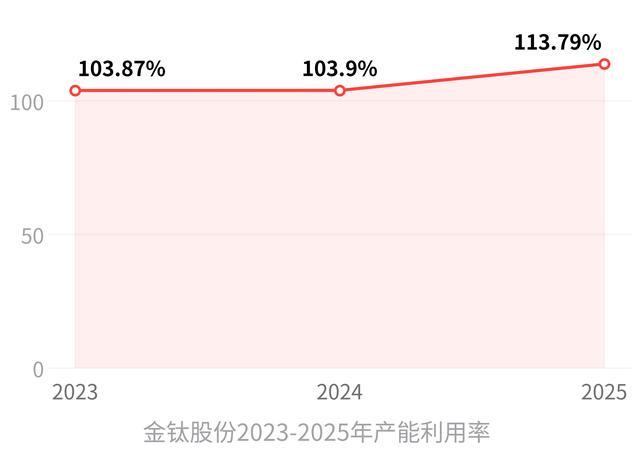
两张化验单并排看,病因就很清楚了:这不是一个需求萎缩的故事,而是一个产品结构的故事。普通海绵钛(2-5级,用于化工、冶金、日常用品)产能过剩、价格战惨烈;航空航天级海绵钛(0A、0、1级,用于航空航天、国防军工)供给不足、持续溢价。
2025年国内海绵钛产能占全球65%以上,产量占全球70%以上,但行业整体已从“紧平衡”转向“结构性充裕”——高端紧缺、低端过剩。
病根是内因:认证壁垒不是一道门,是一堵墙
行业分化到这个程度,外因(价格下行、需求疲软)只是诱因,真正的病根是内生的——航空航天级海绵钛的供应链认证,本质上是新进入者几乎无法短期突破的刚性壁垒。
这不是一道可以绕过去的门,而是一堵墙。要进入这个赛道,企业必须依次通过武器装备质量管理体系认证、航空航天质量管理体系认证,同时还需要下游核心客户长达数年的质量稳定性验证。
金钛股份是2022-2024年唯一连续三年同时被西部超导、宝钛股份、西部材料评为“优秀供应商”的海绵钛企业,与核心客户合作历史超过15年,对其海绵钛供应量均位列前二。
更关键的是,金钛股份是2022-2024年唯一连续三年同时被西部超导、宝钛股份、西部材料评为优秀供应商的海绵钛企业。
这个壁垒有多硬?2026年《矿产资源法实施条例》将钛纳入36类国家级战略性矿产,矿权审批上收至自然资源部,这意味着高端产能的合规准入门槛又被进一步抬高。新进入者不仅要爬技术这座山,还要翻政策这道岭。
也正是这个壁垒,解释了为什么金钛股份能在行业普跌时逆势增长。2023-2025年,金钛股份航空航天级海绵钛收入从6.96亿元增长到8.79亿元,占主营业务收入比例从42.83%提升到56.05%,2025年整体高端产品占比超80%。
高附加值产品锁定了价格,也锁定了客户,普通产能价格战打到4.4万/吨,跟它没关系。
标本对照:金钛股份和龙佰集团,是同一行业的两张面孔
用金钛股份作为标本,不是要讲这家企业的故事,而是用它来让“结构性分化”这个抽象判断变得可触摸。再找一个对照标本,诊断就更清晰了。
龙佰集团,2025年海绵钛产量约7万吨,全国第一,但业务毛利率-0.67%。它的产品结构以普通产能为主,直面的是化工、冶金级市场的价格战。金钛股份,2025年产量约3.53万吨,不到龙佰的一半,但归母净利润1.96亿元,同比增长43%,毛利率从13.93%升至18.2%。
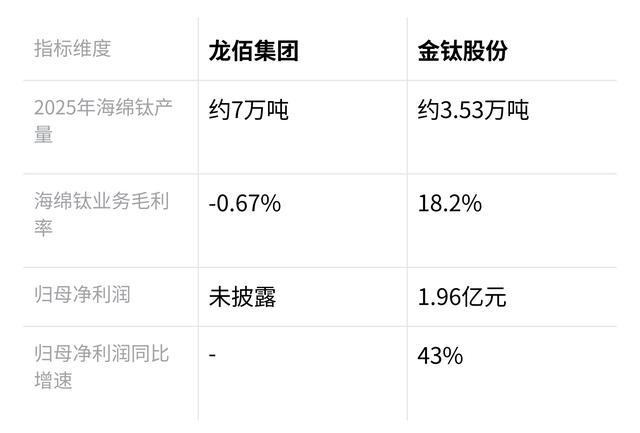
产量更少,赚得更多,产品结构差异是唯一的解释。
这不是“全行业亏损仅金钛盈利”。同属高端赛道的金天钛业,2026年上半年也实现了归母净利润3281.76万元。亏损集中在以普通产能为主的企业,盈利集中在以航空航天级产品为主的企业。分化的不是行业,是赛道。
预后:这个分化会持续,关键看谁能翻过那堵墙
读者最关心的那个问题——这个行业是阶段性调整还是结构性衰退?判断是:对普通产能而言,是结构性衰退;对高端产能而言,是结构性机会。两者的分界线,就是那堵认证壁垒。
普通海绵钛产能过剩的格局短期内不会改变。2021-2025年国内海绵钛产量从14.0万吨增长到28.1万吨,五年复合增速19.03%,而需求端以化工、冶金为主的普通产能消化能力已经见顶。
行业前四大企业市占率从2020年的57.15%提升至70%以上,集中度提升本身就意味着中小普通产能企业正在被挤出。
高端产能的供需缺口短期内也不会弥合。国内航空航天用钛材占比仅约21%,远低于美国超过50%的水平,需求增长的确定性很高。而供给端,认证壁垒需要数年时间、多重审核、持续的质量稳定性验证,新进入者不是想进就能进。
金钛股份这次上市,募资4.04亿元全部投向“2万吨高端航空航天海绵钛全流程项目”,就是在这个判断下做出的选择——产能利用率已经干到113.79%,不扩产天花板就在那了。而那些还在普通产能上拼价格的企业,没有产品结构调整的能力,就只能继续在成本线附近挣扎。
这个行业没有“等风来”的选项。风不会把普通海绵钛吹成航空航天级。